Rotazione, inerbimento, sovescio, erano le tradizionali tecniche agronomiche usate per assicurare la salute del suolo, ovvero l’ecosistema vivente che mantiene la fertilità del terreno.
Soppiantate dalla chimica industriale e dalla meccanizzazione spinta che, con l’avvento della monocoltura, hanno contribuito a trasformare radicalmente il contesto agrario, ora vengono riscoperte dalla cosiddetta agricoltura rigenerativa o conservativa.
È la presa di coscienza che il suolo non è un mero substrato da frantumare, sterilizzare, concimare, ma un patrimonio da custodire e coltivare.
Quindi, aumentare la sostanza organica e l’attività microbica, effettuare delle lavorazioni minime per non danneggiare la struttura del terreno, mantenerlo coperto per evitare l’erosione favorendo la biodiversità. E, non meno importante, assicurare l’allevamento animale per chiudere il ciclo naturale dei nutrienti.
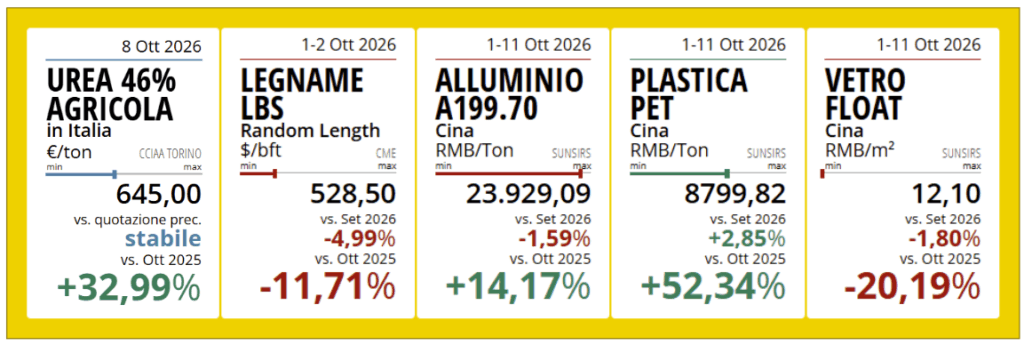
Nel post precedente abbiamo visto cosa sta succedendo sui mercati di energia e materie prime. Il rincaro degli input energetici può propagarsi lungo diverse fasi della filiera.
Fertilizzanti. Il rincaro del gas incide direttamente soprattutto sui fertilizzanti azotati, come ammoniaca e urea, perché il gas naturale rappresenta sia una fonte energetica sia una materia prima essenziale per la produzione di idrogeno. Quando il prezzo del gas europeo aumenta troppo, alcuni impianti diventano meno competitivi rispetto ai produttori localizzati in aree con energia più economica e possono essere spinti a ridurre la produzione. Questo restringe l’offerta interna e contribuisce a sostenere i prezzi dei fertilizzanti.
Altri costi industriali. Anche altri materiali utilizzati lungo la filiera risentono del rincaro dell’energia e delle materie prime. PET e plastiche sono esposti all’andamento della filiera petrolchimica, mentre alluminio e vetro sono particolarmente sensibili ai costi di gas ed elettricità per l’elevata intensità energetica dei processi produttivi.
Le pressioni energetiche si stanno conseguentemente trasferendo anche su voci di costo rilevanti per le imprese, come packaging, trasformazione e logistica.
Il risultato è un possibile effetto a cascata lungo la filiera, con effetti potenzialmente rilevanti anche per il settore agroalimentare e zootecnico. In questo contesto, anche la capacità dei Consumatori di assorbire parte dei maggiori costi sarà una variabile chiave, poiché alcune delle stesse pressioni che gravano sulle filiere, incidono direttamente anche sui bilanci familiari.
La concimazione azotata è uno dei principali fattori che determinano la produzione di foraggio. Elevati apporti di azoto aumentano la concentrazione di proteine grezze ed accelerano la ricrescita, però solo il 20-35% dell’azoto applicato viene recuperato nel foraggio, mentre il resto viene perso attraverso volatilizzazione, lisciviazione o emissioni gassose. Queste perdite contribuiscono al degrado ambientale e riducono la redditività delle aziende agricole.
Si calcola che gli allevamenti da latte contribuiscono per circa il 15% alle emissioni nazionali di gas serra (GHG) di origine agricola, con i fertilizzanti azotati che rappresentano una delle principali fonti di emissioni di protossido di azoto (N₂O) ed ammoniaca (NH₃). Nel contempo, i quadri normativi mirano sempre più alla riduzione della volatilizzazione dell’ammoniaca e della lisciviazione dei nitrati. Comprendere come la riduzione degli apporti di azoto influenzi l’intero continuum suolo-pianta-animale è essenziale per avere sistemi lattieri resilienti.
Migliore gestione dei liquami e concimi a maggiore efficienza
Il problema si pone anche in Nuova Zelanda, dove la concimazione con azoto è stata a lungo un pilastro del sistema di alimentazione animale basato sul pascolo. Tuttavia le normative ambientali, l’aumento dei costi dei concimi e gli obiettivi di sostenibilità stanno determinando un cambiamento verso una riduzione dell’uso di azoto chimico. Le moderne aziende da latte stanno adottando sempre più spesso strategie quali una migliore gestione dei liquami con tecniche di spandimento a basse emissioni e concimi a maggiore efficienza, in particolare l’urea rivestita, per mantenere la produttività riducendo al contempo le emissioni.
Dopo che da tre anni n Nuova Zelanda è stata introdotta la rendicontazione obbligatoria sulle concimazioni azotate l’uso di fertilizzanti nelle aziende da latte è diminuito del 20%. Questo in conseguenza delle normative che limitano i dosaggi di applicazione a 190 kg/ha all’anno e per l’aumento dei prezzi dell’azoto ma anche per i requisiti sull’efficienza ed il maggiore utilizzo di inibitori dell’ureasi (circa il 50% di tutta l’urea venduta è rivestita con un inibitore). A questa riduzione ha poi contribuito l’investimento delle aziende in sistemi informatici ed il passaggio alla mappatura digitale delle proprietà per registrare con precisione l’applicazione dei fertilizzanti.
Ridurre l’uso di fertilizzanti azotati negli allevamenti lattiero-caseari è fattibile e vantaggioso
Anche in Europasi diffonde l’uso di urea protetta con inibitori: in Inghilterra solo questa può essere utilizzata in inverno; in Irlandasi sta sollecitando il passaggio dall’uso del nitrato di calcio ed ammonio all’urea che, da settembre, deve essere rivestita; in Germaniaè consentita solo l’applicazione superficiale dell’urea rivestita, mentre in Danimarcaè obbligatorio l’uso di inibitori con l’urea.
Ridurre l’uso di fertilizzanti azotati negli allevamenti lattiero-caseari è fattibile e vantaggioso se supportato da una gestione integrata dei nutrienti. La ricerca dovrebbe ora concentrarsi sulla resilienza a lungo termine del sistema, sulle interazioni tra la composizione botanica e l’alimentazione degli animali e sulla fattibilità economica delle strategie a basso contenuto di azoto nei diversi ambienti di produzione.
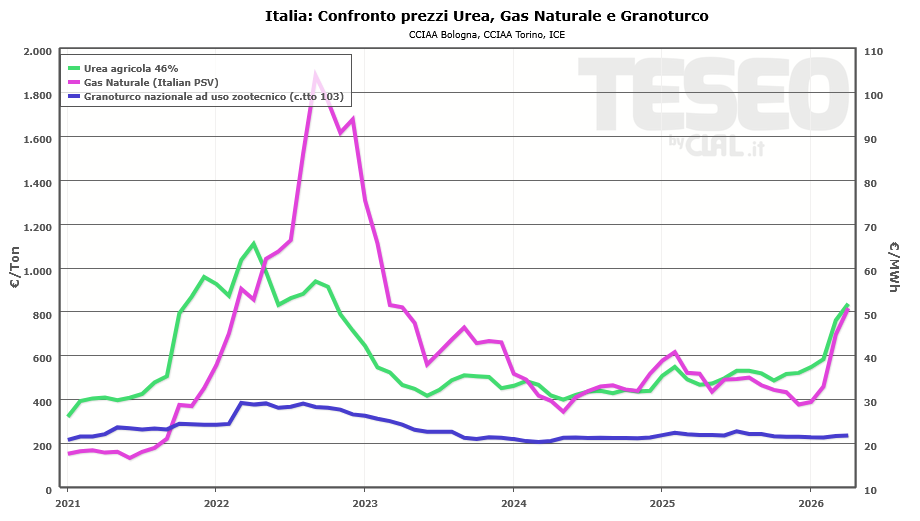
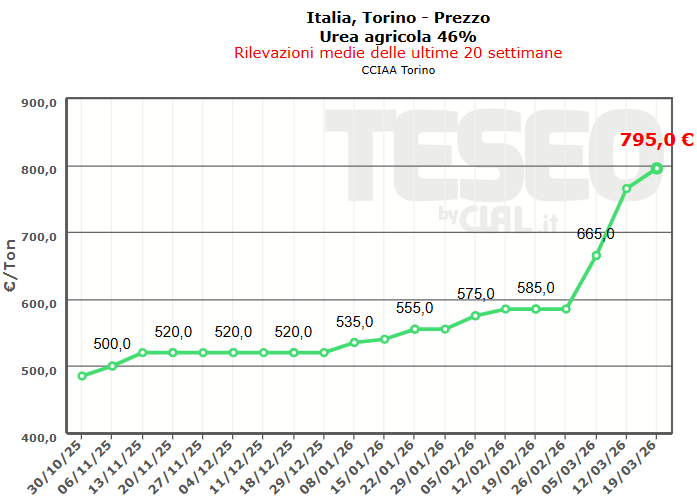
Ieri il prezzo dell’Urea presso la CCIAA di Torino ha raggiunto i 795 €/ton (+27% su Febbraio ‘26, +51% su Marzo 2025). Anche il Gas Naturale resta a livelli elevati (+66,1% su Febbraio ‘26; +50,3% su Marzo 2025), con impatti diretti sui costi di produzione dell’ammoniaca, che potrebbero rallentare l’offerta di fertilizzanti azotati.
In piena fase di semina, il mercato è sotto forte tensione: i prezzi continuano a salire rapidamente e permane grande incertezza sulle consegne, con possibili ritardi o difficoltà nell’arrivo delle merci. Le rotte strategiche internazionali, come lo Stretto di Hormuz, restano un nodo critico per l’approvvigionamento. L’impatto non è dunque solo sui prezzi, ma emerge un rischio concreto sulla disponibilità del prodotto.
In assenza di un allentamento delle tensioni geopolitiche, lo scenario resta orientato a ulteriori rialzi nel breve termine, con elevata volatilità e criticità logistiche.
Il mercato dei fertilizzanti continua a mantenersi su livelli elevati nel 2026. L’Urea, principale concime azotato e prodotto di riferimento per il commercio internazionale, continua a orientare le dinamiche di prezzo del comparto. Il Gas Naturale rimane un input fondamentale per la produzione, ma le quotazioni dell’Urea sono determinate soprattutto dall’equilibrio tra domanda globale, disponibilità e flussi commerciali, più che dai soli movimenti del mercato energetico.
Negli ultimi giorni il gas naturale europeo ha però registrato nuovi aumenti, principalmente legati a tensioni geopolitiche nell’area dello Stretto di Hormuz, snodo strategico per gran parte del commercio mondiale di fertilizzanti e materie prime energetiche. Un aggravarsi del conflitto in Medio Oriente potrebbe sostenere anche le quotazioni del petrolio, con effetti indiretti sui costi energetici e logistici e, di riflesso, sui prezzi dei fertilizzanti. Attraverso lo Stretto transitano inoltre quantità significative di zolfo, essenziale per la produzione dei fertilizzanti fosfatici: eventuali interruzioni prolungate potrebbero incidere non solo sull’urea, ma anche su prodotti come MAP e DAP, mettendo sotto pressione l’intero comparto dei fertilizzanti a livello globale.
In Europa, l’entrata in vigore del CBAM dal 1° gennaio 2026 ha introdotto un costo aggiuntivo sulle importazioni di fertilizzanti ad alta intensità carbonica. Parallelamente, la Commissione Europea ha proposto la sospensione per un anno dei dazi su fertilizzanti e materie prime come urea e ammoniaca, misura che potrebbe alleggerire i costi per gli Operatori comunitari senza compromettere le forniture. Le sanzioni sui prodotti russi hanno modificato il quadro regolatorio, ma non hanno determinato una riduzione strutturale delle importazioni.
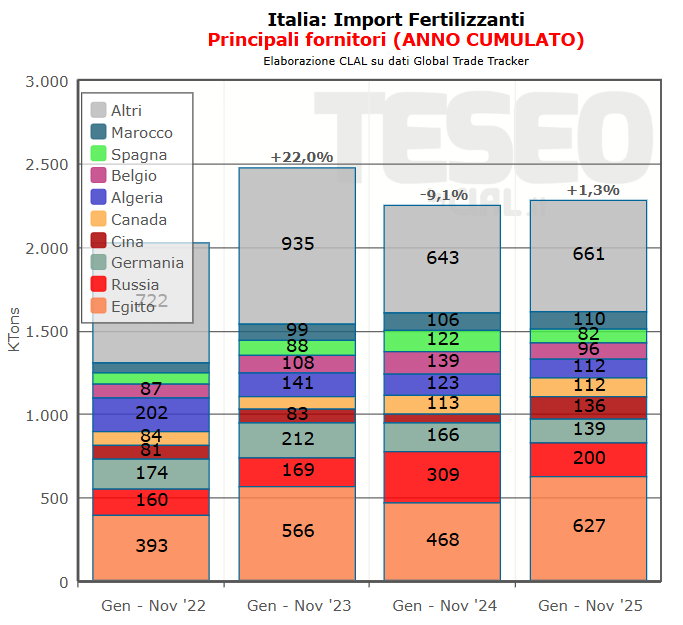
Anche per l’Italia i dati non denotano una scarsità di disponibilità di fertilizzanti: da gennaio a novembre 2025 le importazioni hanno superato 2,2 milioni di tonnellate, con l’urea a circa 970 mila tonnellate (prezzo medio all’importazione 404 €/ton). I fertilizzanti azotati nel loro insieme hanno registrato volumi in crescita rispetto al 2024, accompagnati da prezzi medi più elevati, in linea con l’andamento internazionale. Tra i principali fornitori figurano Egitto, Russia, Cina, Canada, Algeria e altri Paesi europei, a conferma di una forte diversificazione delle origini, con l’Egitto ormai partner di riferimento per l’urea.
Sul mercato interno, le quotazioni dell’Urea agricola a Torino seguono l’andamento internazionale e si attestano intorno a 580–590 €/ton. Il mercato italiano non presenta carenze di prodotto, ma i prezzi restano elevati e fortemente sensibili agli equilibri globali, ai costi energetici e alle tensioni sulle rotte commerciali, fattori che continueranno a influenzare il settore nei prossimi mesi.
Negli ultimi mesi i prezzi dei Fertilizzantiin Europa sono rimasti alti, anche se i prezzi del Gas e dei Cereali (storicamente collegati) sono stabili o in calo. Quello che sembra un paradosso dipende in realtà dalla prossimità del CBAM (Carbon Border Adjustment Mechanism), che entrerà in vigore nel 2026. Il CBAM richiede agli importatori di pagare per la CO₂ incorporata nei fertilizzanti più emissivi, come ammoniaca, urea e DAP (Diammonium phosphate), attraverso l’acquisto di certificati CBAM. Al momento, i valori di emissione definitivi non sono ancora pubblicati e i prezzi dei certificati saranno annunciati solo ogni trimestre, quindi gli importatori non possono sapere con precisione quanto costeranno i Fertilizzanti.
Secondo le analisi di Rabobank e di Boerenbusiness, gli effetti del CBAM potrebbero essere significativi: i costi dell’ammoniaca potrebbero aumentare del 10-20% già nel 2026, fino a un +50% entro il 2030; per l’urea è attesa una crescita del 10-15% nel 2026 e fino al 45% nei prossimi anni; il DAP dovrebbe registrare aumenti più contenuti, +2-5% nel 2026 e fino a +10% entro il 2030. Paesi come Cina, Trinidad & Tobago e, a medio termine, Russia potrebbero perdere competitività, mentre Egitto, Algeria e Nord Africa potranno aumentare le loro quote di mercatograzie a Fertilizzanti più efficienti dal punto di vista carbonico.
Sul fronte tecnologico, la CO₂ incorporata renderà più competitive le soluzioni a basso impatto: l’ammoniaca blu (prodotta da gas con cattura della CO₂) diventerà conveniente entro il 2030, mentre l’ammoniaca verde (da elettricità rinnovabile) potrebbe raggiungere la parità di costo verso il 2034, sostenuta dall’aumento dei prezzi del carbonio.
Il CBAM non solo influenzerà i costi dei Fertilizzanti, ma accelererà la decarbonizzazione del settore, con l’obiettivo di premiare fornitori più sostenibili e spingendo le filiere europee verso scelte meno impattanti sul clima.
TESEO.Clal.it – Italia: Confronto prezzi Urea, Gas Naturale e Granoturco
Rispetto al biennio 2021-22, segnato dall’impennata dei prezzi delle materie prime, come gas, elettricità, ma anche petrolio e fertilizzanti, oggi i valori di tali input si sono decisamente ridimensionati. Permangono alcune eccezioni, come il gasolio agricolo e alcuni fertilizzanti, che comunque si mantengono su livelli non allarmanti.
Tuttavia l’indice CPI dei prezzi al consumo continua a crescere, sostenuto da incrementi ancora in atto in diversi segmenti chiave, come l’alimentare e l’HoReCa.
Intanto, molti allevatori hanno colto il momento favorevole dei prezzi di Latte e Formaggi (su tutti Grana Padano DOP e Parmigiano Reggiano DOP) per investire in innovazione, robotica e digitalizzazione. Obiettivi: migliorare benessere animale, produttività ed efficienza, anche in risposta alla carenza di manodopera specializzata.
L’innovazione però porta con sé nuovi costi: manutenzione, facility management, gestione. Quanto incidono questi oneri sui bilanci delle Aziende Agricole da Latte?
Il commento dell’Allevatore
Alberto Cortesi – Allevatore e Presidente Confagricoltura Mantova
“Le molte Aziende che hanno fortemente investito in questi ultimi anni trovano un momento particolarmente favorevole di mercato e redditività, a condizione di aver fatto investimenti mirati e di essere in grado di utilizzarne al massimo i benefici. L’adozione del robot di mungitura richiede ammortamenti più elevati e un costo in manutenzione e materiali di consumo di circa il doppio per litro di latte munto rispetto alla sala di mungitura tradizionale.
Occorre riuscire a ottenere il massimo della produttività e per far questo occorre che la gestione sia affidata a Operatori adeguatamente preparati, cosa non semplice. Se aggiungiamo una ulteriore complicazione derivante dai numerosi sistemi informatici di controllo e gestione presenti nelle aziende agricole i cui dati spesso sono blindati e non trasferibili, la questione della preparazione delle persone risulta ancora una volta essenziale.
Gli Allevatori che non sono disposti a mettersi in gioco in un cambiamento mentale radicale che la tecnologia comporta è meglio e più conveniente economicamente che continuino con sistemi collaudati, certo perdendo la sfida affascinante dell’allevamento innovativo.
Quando invece l’investimento ha riguardato il benessere animale inteso come moderne strutture progettate correttamente in spazio, aerazione, luce e facilità di pulizia, il ritorno economico è più facilmente raggiungibile anche senza tecnologia di ultima generazione. Ritengo si possa fare l’Allevatore con bilancio economico positivo anche senza robot di mungitura e di alimentazione ma non si può prescindere dall’avere stalle adeguate dal punto di vista comfort.
L’Allevamento da latte deve mettere in conto un costo in moderne tecnologie e di ammortamento in strutture molto elevato che può arrivare a superare largamente i 5 centesimi/litro.”
TESEO.clal.it – Italia: indice dei prezzi al consumi (CPI)
A partire dal prossimo Luglio l’Unione Europea introdurrà nuovi dazi su Fertilizzanti e Prodotti Agricoli provenienti da Russia e Bielorussia. La misura mira a colpire economicamente Mosca, riducendo le entrate che potrebbero finanziare la guerra in Ucraina, e allo stesso tempo diminuire la dipendenza dell’UE.
I dazi interesseranno complessivamente oltre cento categorie di prodotti, tra cui Zucchero, Farine, Latticini e soprattutto Fertilizzanti a base di Azoto e Urea. In quest’ultimo caso, la tariffa salirà gradualmente fino a 430 euro per tonnellata entro il 2028, rendendo i prodotti russi e bielorussi praticamente non competitivi sul mercato europeo.
La decisione ha raccolto ampio sostegno politico, ma suscita forti preoccupazioni nel mondo agricolo. Le associazioni di categoria temono un’impennata dei costi di produzione e una maggiore vulnerabilità degli agricoltori europei. Per attenuare gli effetti negativi, la Commissione ha previsto un sistema di monitoraggio dei prezzi e la possibilità di sospendere i dazi in caso di emergenza, favorendo al contempo l’importazione di Fertilizzanti da altri Paesi.
Le preoccupazioni del settore trovano fondamento nei dati più recenti: nel primo trimestre del 2025 leimportazioni di Fertilizzantida paesi terzi sono cresciute del 12,8% rispetto allo stesso periodo dell’anno precedente. In particolare, le importazioni dalla Russia hanno nuovamente preso forza, con un volume pari a 1.534.000 di tonnellate solo tra Gennaio e Marzo, confermando il ruolo ancora dominante di Mosca nel mercato europeo nonostante le tensioni geopolitiche. Anche gli acquisti dall’Egitto, secondo fornitore dell’UE-27 e storicamente vicino alla Federazione Russa, sono aumentati rispetto al primo trimestre del 2024. Questo incremento dell’import rappresenta un paradosso per le politiche di autonomia strategica, evidenziando quanto sia ancora radicata la dipendenza europea da alcuni fornitori extra-UE, proprio nel momento in cui si preparano barriere tariffarie che rischiano di colpire direttamente la sostenibilità economica delle aziende agricole.
Questa mossa segna un passo importante verso una maggiore autonomia strategica dell’UE, ma pone anche una sfida concreta: bilanciare le esigenze geopolitiche con la sostenibilità economica dell’agricoltura europea.
La Commissione Europea ha approvato una proposta per un aumento graduale della tassazione sulle importazioni di Fertilizzanti provenienti da Russia e Bielorussia, attualmente fissata al 6,5%, con l’obiettivo di raggiungere il 13% inizialmente, per poi arrivare al 50% nel corso dei prossimi tre anni. Questa misura mira a ridurre la dipendenza dalle forniture russe e bielorusse, nonché a indebolire ulteriormente l’economia della Russia.
Tuttavia, la proposta ha suscitato forti critiche da parte del settore agricolo, già penalizzato nel 2022 quando la sospensione delle forniture di gas naturale dalla Russia ha colpito la produzione europea di Fertilizzanti, risultando in un rincaro degli stessi.
Con l’introduzione di nuove imposte, gli agricoltori temono un ulteriore aumento dei costi, date le importanti quantità importate dai due Paesi. Nel periodo tra gennaio e novembre 2024, infatti, l’Unione Europea ha importato 4,746 milioni di tonnellate di Fertilizzanti da Russia e Bielorussia, pari a circa il 30% del totale delle importazioni, prevalentemente Fertilizzanti azotati e misti. Inoltre, le aziende europee produttrici di Fertilizzanti potrebbero non riuscire a ripristinare rapidamente i livelli ottimali di produzione.
Tuttavia, la Commissione Europea ha previsto misure di mitigazione per fronteggiare eventuali aumenti eccessivi dei costi. Tra le soluzioni proposte, vi è la possibilità di ridurre la tassazione sui prodotti provenienti da altri paesi fornitori.
TESEO.Clal.it – Import di Fertilizzanti dell’Unione Europea
Sono sempre di più le misure implementate all’interno dell’Unione Europea con l’obiettivo di ridurre l’impatto ambientale delle produzioni. Tuttavia, il rischio è quello di ridurre la competitività delle produzioni locali rispetto a quelle in altri Paesi dove i vincoli ambientali sono meno stringenti.
È quindi necessario assumere una visione globale per adottare soluzioni efficaci e che evitino la rilocalizzazione delle emissioni e l’indebolimento degli obiettivi climatici dell’UE. D’altra parte, le emissioni non conoscono confini.
In questo contesto è stato ideato il CBAM, un meccanismo che vuole adeguare il costo delle emissioni associato ai prodotti importati a quello dei prodotti domestici.
Vediamo meglio nella pratica di cosa si tratta e perché potrebbe impattare sui prezzi dei Fertilizzanti, in questa nuova breve presentazione.