Consumi di carne in Italia: accelerano i prezzi del bovino, più stabili gli altri listini
30 Ottobre 2026

di Marika De Vincenzi
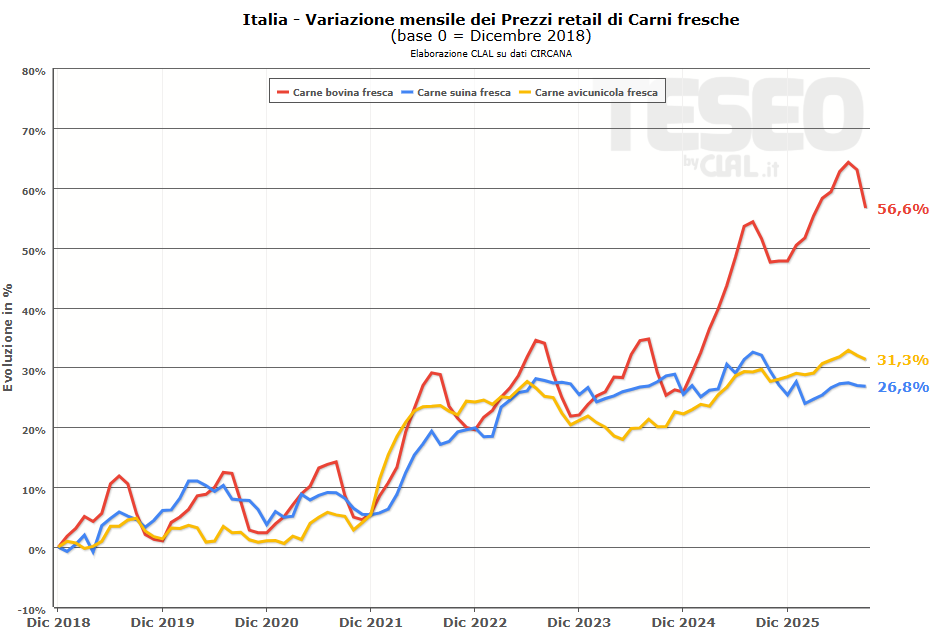
TESEO.clal.it – Variazione mensile prezzi al consumo (base 0=Dicembre 2018)

I consumi retail di carni fresche in Italia mostrano andamenti differenti nei primi nove mesi del 2026. Secondo le elaborazioni CLAL su dati Circana (relativi ai canali: ipermercati, supermercati, superette e specialisti alimentari), gli acquisti di Carne Suina fresca aumentano del 6,2% in volume, mentre quelli di Carne Bovina si contraggono del 6,2%. Sostanzialmente stabili i consumi di Carne Avicunicola (+0,2%).

L’evoluzione dei prezzi al consumo ha indubbiamente inciso nel delineare questo scenario. Come evidenziato dal grafico, che mostra le variazioni dei listini retail rispetto a dicembre 2018, dalla fine del 2024 la carne bovina ha registrato una marcata accelerazione dei prezzi, ampliando il divario rispetto alle carni suine e avicunicole, che hanno confermato un andamento relativamente stabile negli ultimi anni.

Queste dinamiche evidenziano una crescente pressione sulla competitività della carne bovina rispetto alle altre carni, in un contesto in cui la diminuita capacità di acquisto delle famiglie finisce per incidere sempre di più negli orientamenti della spesa.

Anche il comparto dei salumi presenta andamenti differenziati: nei primi nove mesi del 2026 diminuiscono i volumi acquistati di Prosciutto Cotto (-4,8%) e Mortadella (-4,7%), mentre crescono quelli di Prosciutto Crudo (+2,5%), soprattutto nella componente non DOP (+4,1%), grazie anche a una diminuzione dei prezzi medi in tale segmento (-1,2%).
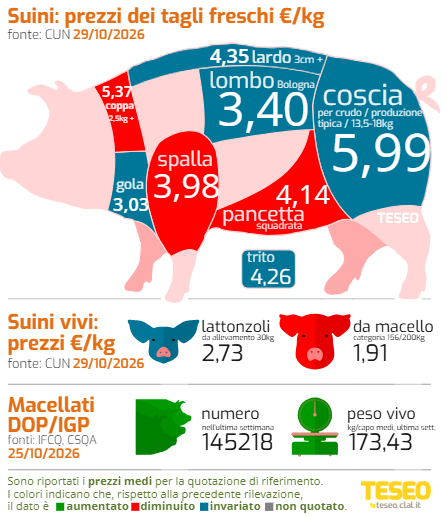
TESEO.clal.it – Dashboard Suini
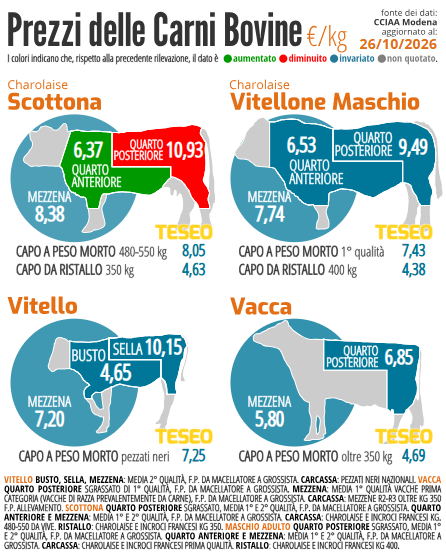
TESEO.clal.it – Dashboard Bovini

Cina: nuovo vigore all’import di cereali
27 Ottobre 2026

di Elisa Donegatti

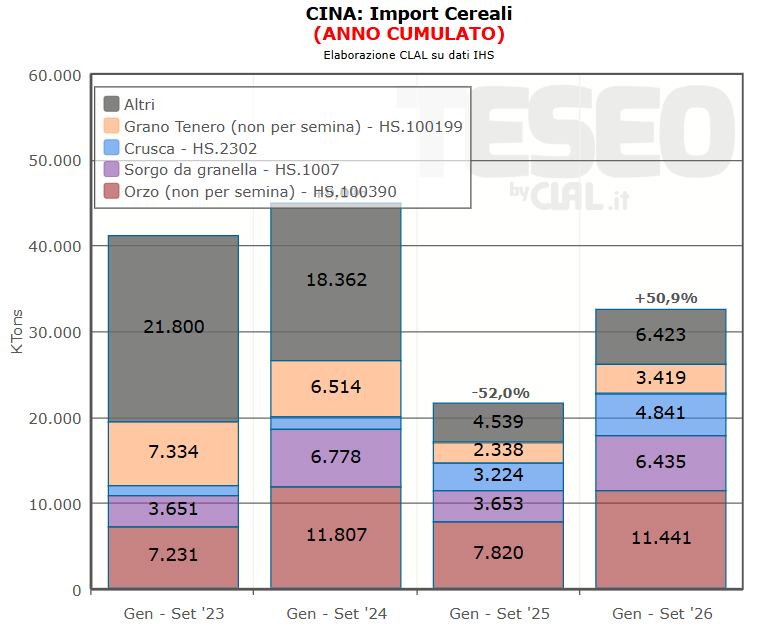
Dopo il rallentamento del 2025, le importazioni in Cina di cereali hanno trovato nuova vivacità, con un aumento del +50,9% nel periodo Gennaio-Settembre 2026. Particolarmente attivi Mais (+126%), Sorgo e Orzo.

I motivi della ripresa sono da ricercare principalmente nel rialzo dei prezzi interni, anche collegati a problemi qualitativi su parte del raccolto di Mais, e in generale nella maggior convenienza delle materie prime estere.

FAS-USDA stima che in Cina la quota di Mais nei mangimi sia calata dal 47% di Gennaio al 29% di Agosto 2026, in favore di altri cereali come Frumento, Orzo e Sorgo, con suinicoltori particolarmente attenti ai costi alimentari.

TESEO.clal.it – Cina: Import Cereali

Cina: cambiano i consumi e aumenta la pressione sul mercato suinicolo 
23 Ottobre 2026

di Marika De Vincenzi

Dopo anni di espansione produttiva, anche per recuperare dalla crisi innescata dalla Peste Suina Africana nel 2018-19, il mercato suinicolo cinese si confronta ora con una domanda interna meno dinamica e prezzi sotto pressione. 

Secondo le ultime stime USDA, nel 2026 i consumi di carne suina in Cina sono previsti in lieve calo (-0,1%, ma su grandi volumi il peso si sente), a 60,35 milioni di tonnellate. Al contrario, i consumi di carne di pollo sono stimati in crescita del 7,2%, fino a 16,84 milioni di tonnellate.

Anche sul fronte produttivo emergono dinamiche differenti: la Cina ha prodotto 59,4 milioni di tonnellate di carne suina nel 2025, con un ulteriore aumento dello 0,5% atteso nel 2026. La produzione di carne di pollo, pari a 16,5 milioni di tonnellate nel 2025, è prevista invece in crescita del 9,1% nel 2026.

In questo contesto emergono anche nuovi segnali sul fronte commerciale: tra gennaio e settembre 2026 la Cina ha esportato quasi 158.000 tonnellate di carne suina (esclusivamente nel “cortile di casa” dell’Asia), +24% rispetto allo stesso periodo del 2025 e addirittura in crescita del 91% rispetto allo stesso periodo del 2023.

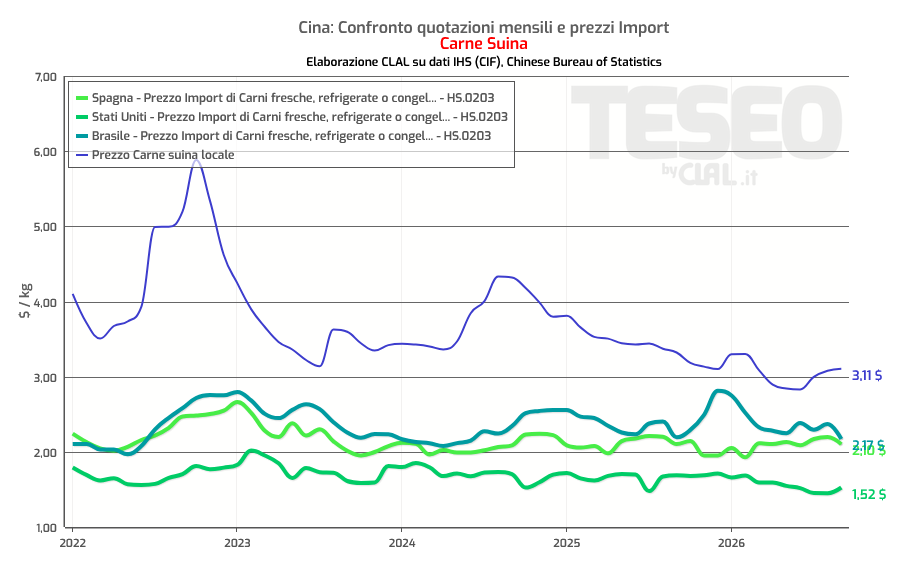
I volumi restano contenuti rispetto ai grandi esportatori mondiali, ma la dinamica suggerisce una crescente ricerca di sbocchi esteri per assorbire una elevata capacità produttiva interna. Anche per il fatto che il prezzo della carne suina Made in China è più alto rispetto ai competitor presenti sul suolo cinese, come Brasile, Stati Uniti e Spagna.

TESEO.clal.it – Dashboard Suini

Perfosfato triplo: Quanto pesa il rincaro rispetto ai ricavi delle colture?
20 Ottobre 2026

di Elisa Donegatti

Il Perfosfato Triplogranulare 46% è un Fertilizzante utile a favorire lo sviluppo delle radici e l’avvio delle colture. In autunno, con le concimazioni delle semine invernali e la pianificazione degli acquisti per il Mais della prossima primavera, il suo costo torna quindi al centro dell’attenzione.

A Torino, le quotazioni sono salite di 80€/ton in un mese, raggiungendo i 725–735 €/ton a inizio ottobre. Alla base dei rincari contribuiscono le tensioni geopolitiche in Medio Oriente, che condizionano i trasporti marittimi e la disponibilità di materie prime come lo zolfo, aumentando i costi e l’incertezza sugli approvvigionamenti. 

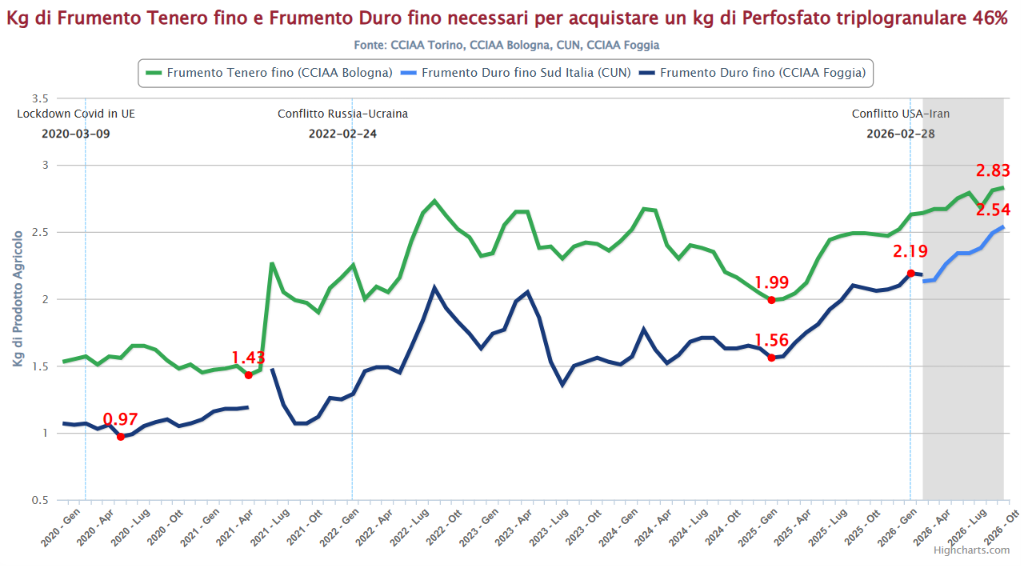
Quanto pesa il rincaro rispetto ai ricavi dalle colture? Il rapporto tra i prezzi del Fertilizzante e quelli dei cereali è aumentato, ed ora servono circa 2,73 kg di Mais o 2,83 kg di Frumento Tenero per acquistare 1 kg di perfosfato triplo. Se il prezzo del Fertilizzante cresce più di quello dei cereali, il suo costo aumenta anche in termini di prodotto agricolo necessario per sostenerlo.

TESEO.clal.it – kg di Frumento necessari per acquistare un kg di Perfosfato Triplo

Trasporti marittimi: noli in calo, ma persistono le tensioni geopolitiche
19 Ottobre 2026

Di Alberto Lancellotti

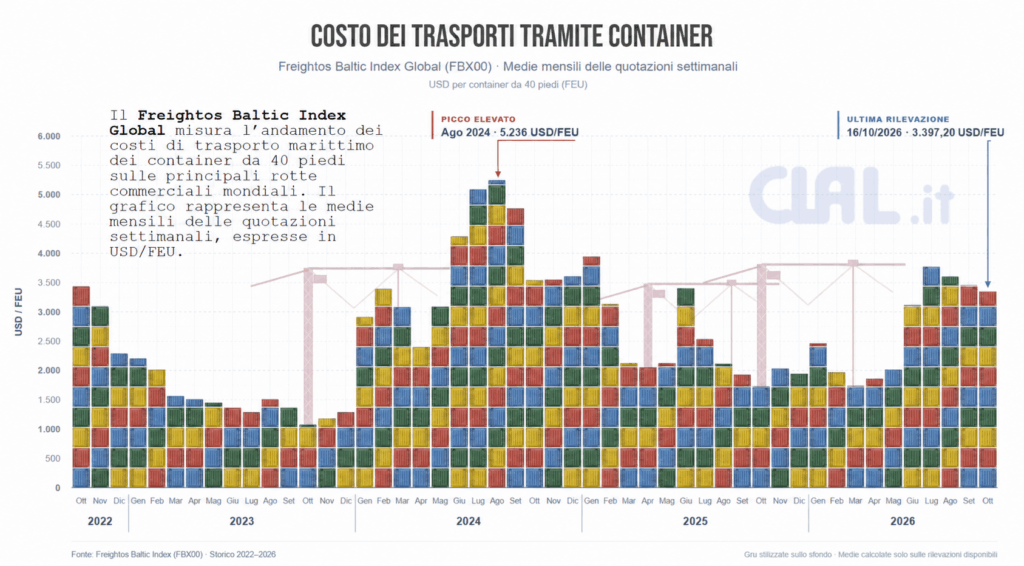
📊 Il Freightos Baltic Index Global si attesta a 3.397 USD per container da 40 piedi a metà Ottobre, in flessione rispetto ai livelli estivi.

Il calo dei noli sulle rotte Asia-Europa riflette principalmente il rallentamento stagionale delle spedizioni e il graduale ritorno delle navi attraverso il Canale di Suez, che aumenta la capacità di trasporto disponibile.

🚢 Emergono tuttavia segnali di recupero: nell’ultima settimana i noli Asia-Mediterraneo sono aumentati del 7%, mantenendosi, insieme a quelli verso il Nord Europa, su livelli circa 70% superiori a un anno fa.

Le congestioni portuali continuano a sostenere i prezzi, mentre le nuove tensioni geopolitiche aumentano il rischio di interruzioni nel Mar Rosso.

📉 In prospettiva, l’espansione della flotta e l’aumento della capacità disponibile potrebbero favorire un ulteriore ridimensionamento dei noli nel 2027, pur in un contesto di persistente incertezza.

Carne suina UE: cresce l’offerta, aumenta la pressione sui prezzi
16 Ottobre 2026

di Marika De Vincenzi

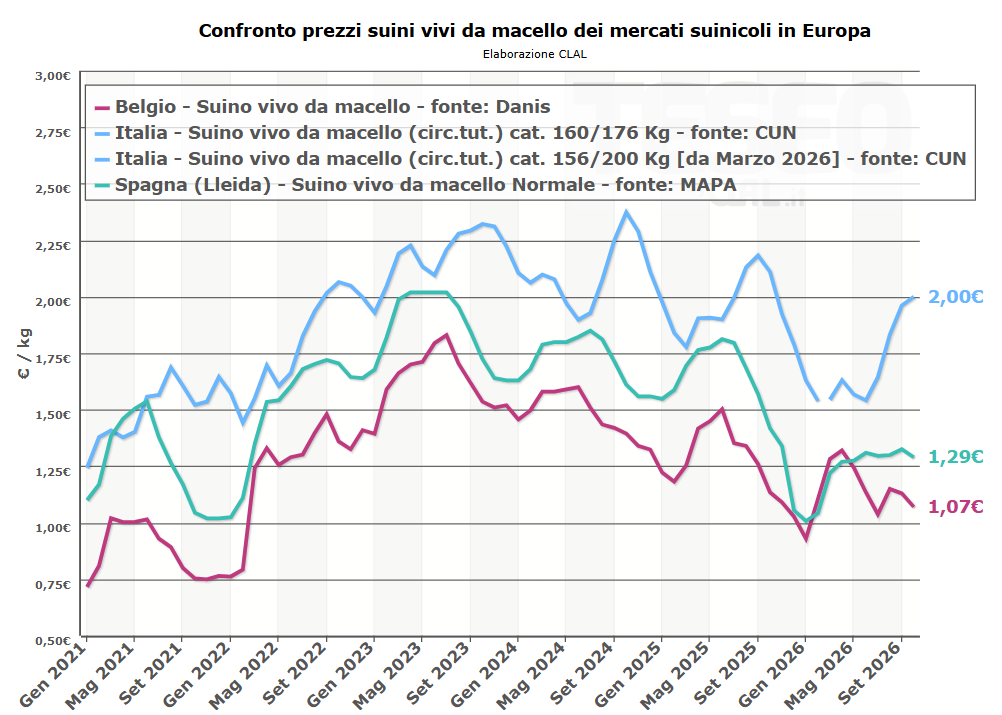
TESEO.clal.it – Prezzi suini da macello in UE

La produzione europea di carne suina continua a crescere: dopo l’aumento del 3,6% registrato nel 2025, anche nei primi sette mesi del 2026 si osserva un incremento dell’1,4% rispetto allo stesso periodo dell’anno precedente. 

Le esportazioni extra-UE di carni suine registrano, al contrario, una flessione del 3,4% in quantità e del 17,6% in valore.

L’UE presenta un tasso di autosufficienza del 115%, con forti differenze tra Paesi: dalla Danimarca (576,5%) e dalla Spagna (163,9%) fino all’Italia (58,1%). 

La maggiore disponibilità di carne, unita alla debolezza degli sbocchi internazionali, rischia di accentuare la concorrenza sul mercato europeo.

Il confronto tra prezzi di Italia, Spagna e Belgio (vedi grafico) evidenzia differenze significative tra i mercati nazionali, legate anche ai diversi modelli produttivi.

In un contesto di crescente disponibilità di carne europea, la capacità della filiera italiana di valorizzare le proprie specificità produttive – anche all’estero e sui circuiti a maggiore valore aggiunto – sarà determinante per sostenere il differenziale di prezzo rispetto agli altri Paesi.

TESEO.clal.it – Dashboard Suini

Bilancio della prossima stagione per Mais, Frumento e Soia
13 Ottobre 2026

di Elisa Donegatti

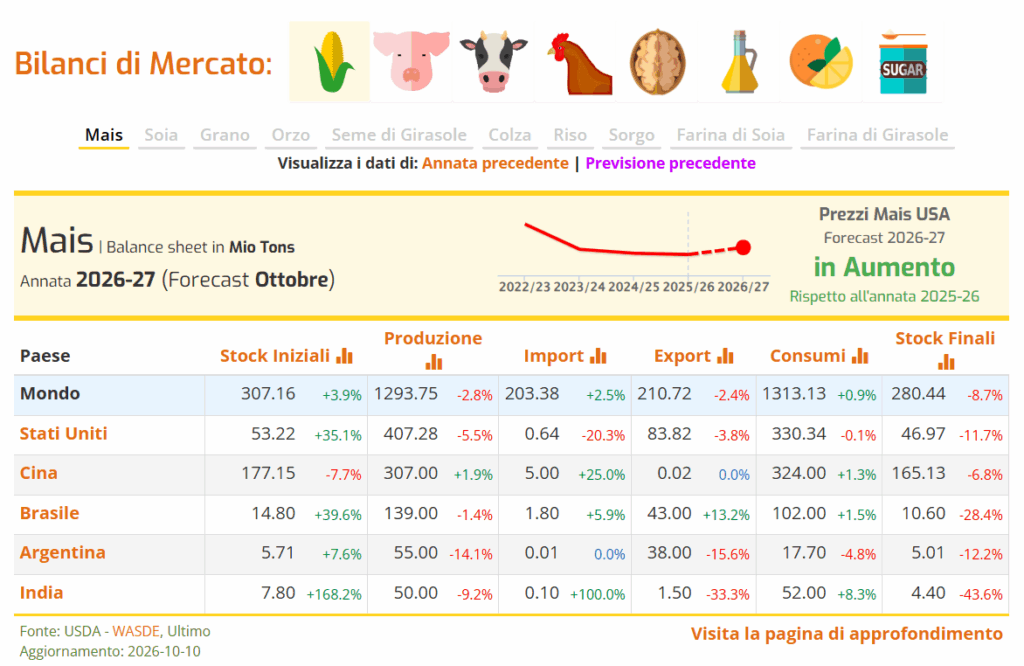
Il bilancio tra domanda e offerta è uno strumento basilare per conoscere un mercato. Nella home page di TESEO sono disponibili i bilanci di molti cereali e semi oleosi, ed alcuni derivati, aggiornati mensilmente. Scopriamo le novità dell’ultimo aggiornamento sull’annata 2026/27:

🌽 Mais: Nonostante migliorino le stime per la disponibilità negli USA, le produzioni sono previste in calo rispetto all’annata 2025/26 a livello statunitense e, di conseguenza, mondiale, intaccando le scorte. Per l’Unione Europea è previsto un calo produttivo del 15,6%.

🌾 Frumento: Peggiorano le prospettive per scorte ed export nel Mondo, stimate in calo sull’annata precedente. L’export Russo segna il principale calo, mentre Canada e Australia restano importanti riferimenti per l’offerta internazionale.

🫘 Soia: Produzioni ed export previsti in aumento, sostenute soprattutto dagli Stati Uniti, mentre gli stock rimarranno stabili. Produzioni stimate in crescita anche per il Brasile (+3%): fondamentale seguirne l’andamento per stimare l’offerta sudamericana ed i flussi commerciali.

Scopri anche i bilanci di Farina di Soia, Orzo, Seme di Girasole, Colza, Riso, Sorgo, Farina di Girasole su Teseo.clal.it >

TESEO.clal.it – Bilanci Mondiali di Mercati

Dall’energia ai costi di filiera: dove si trasmette la pressione
12 Ottobre 2026

Di Alberto Lancellotti.

Nel post precedente abbiamo visto cosa sta succedendo sui mercati di energia e materie prime. Il rincaro degli input energetici può propagarsi lungo diverse fasi della filiera.

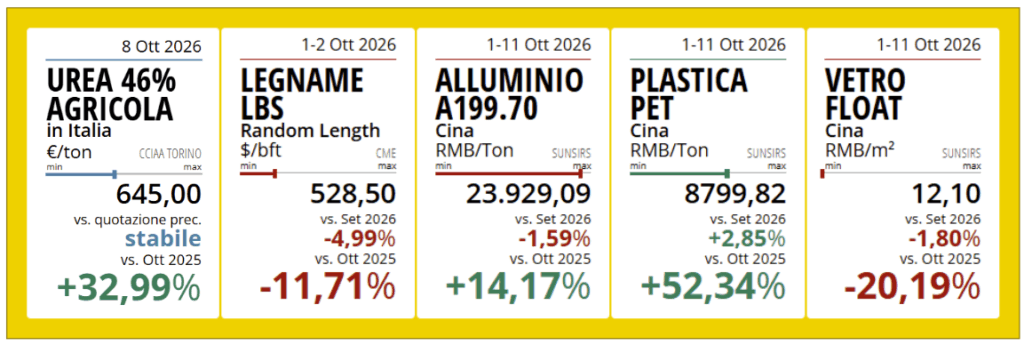
Fertilizzanti. Il rincaro del gas incide direttamente soprattutto sui fertilizzanti azotati, come ammoniaca e urea, perché il gas naturale rappresenta sia una fonte energetica sia una materia prima essenziale per la produzione di idrogeno. Quando il prezzo del gas europeo aumenta troppo, alcuni impianti diventano meno competitivi rispetto ai produttori localizzati in aree con energia più economica e possono essere spinti a ridurre la produzione. Questo restringe l’offerta interna e contribuisce a sostenere i prezzi dei fertilizzanti.

Altri costi industriali. Anche altri materiali utilizzati lungo la filiera risentono del rincaro dell’energia e delle materie prime. PET e plastiche sono esposti all’andamento della filiera petrolchimica, mentre alluminio e vetro sono particolarmente sensibili ai costi di gas ed elettricità per l’elevata intensità energetica dei processi produttivi. 

Le pressioni energetiche si stanno conseguentemente trasferendo anche su voci di costo rilevanti per le imprese, come packaging, trasformazione e logistica.

Il risultato è un possibile effetto a cascata lungo la filiera, con effetti potenzialmente rilevanti anche per il settore agroalimentare e zootecnico. In questo contesto, anche la capacità dei Consumatori di assorbire parte dei maggiori costi sarà una variabile chiave, poiché alcune delle stesse pressioni che gravano sulle filiere, incidono direttamente anche sui bilanci familiari.

Suinetti: perché il prezzo italiano è diverso?
9 Ottobre 2026

di Marika De Vincenzi

Teseo.clal.it – Prezzi dei suinetti dei principali paesi europei

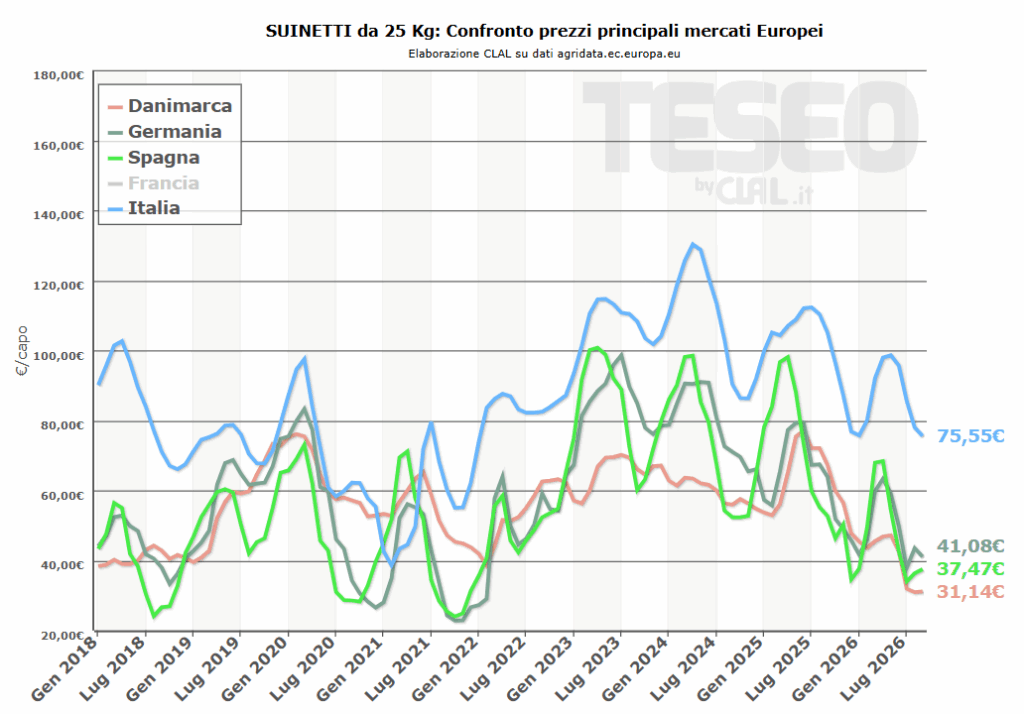
A settembre il prezzo medio UE del SUINETTO da 25 Kg è stato pari a 48,7 €/capo. In Italia ha invece raggiunto il valore di 75,6 €/capo, superiore alle quotazioni dei principali Paesi produttori.

Confrontare i prezzi senza considerare la destinazione del suino può essere fuorviante. In Italia il suinetto entra prevalentemente in un sistema orientato al suino pesante destinato alle produzioni DOP, con caratteristiche produttive diverse da quelle prevalenti in altri Paesi europei.

Il confronto dei prezzi racconta quindi anche le differenze tra i modelli produttivi suinicoli europei. Un dato apparentemente semplice, come il prezzo di un suinetto, va letto alla luce della filiera a cui quel suino è destinato: produzione di carne fresca, salumeria, circuito DOP. Cambia l’obiettivo finale, cambiano i prezzi nel primo segmento della filiera, cambiano (o dovrebbero farlo) i prezzi del suino in base alla destinazione dell’animale.

TESEO.clal.it – Dashboard Suini

Energia e materie prime: tornano le tensioni sui mercati
5 Ottobre 2026

Di Alberto Lancellotti

Le nuove tensioni sui mercati internazionali stanno riportando in primo piano il tema dei costi di produzione. Materie prime, energia e altri input strategici tornano a gravare in modo significativo
sui margini delle imprese.

Energia elettrica. Dopo una prima parte dell’anno relativamente stabile, durante l’estate i prezzi sono tornati a salire, sostenuti dall’aumento della domanda per la climatizzazione e dal maggiore costo del gas utilizzato nella generazione elettrica. In sistemi come quello italiano, dove le centrali a gas continuano ad avere un ruolo rilevante nella formazione del prezzo, i rincari del gas tendono a trasferirsi rapidamente sul costo dell’elettricità.

Gas naturale. Il TTF è tornato a rafforzarsi in un contesto europeo caratterizzato da margini di sicurezza più ridotti rispetto agli ultimi anni. Gli stoccaggi risultano inferiori, mentre l’Europa dipende maggiormente dal GNL importato via nave e deve quindi competere con l’Asia per attrarre gli stessi carichi. Le tensioni sulle rotte del Medio Oriente aumentano ulteriormente il rischio sull’offerta, proprio mentre ci si avvicina alla stagione invernale, quando i consumi tendono fisiologicamente a crescere.

Petrolio e carburanti. Il Brent ha superato più volte la soglia dei 100 dollari al barile, sostenuto dalle tensioni in Medio Oriente e dall’aumento del premio di rischio legato alla sicurezza degli approvvigionamenti. Sul gasolio la pressione è duplice: al maggiore costo del greggio si aggiungono le difficoltà sul fronte della raffinazione, aggravate dagli attacchi alle raffinerie russe.
Negli Stati Uniti si osserva inoltre un maggiore interesse per l’impiego di etanolo nella miscela dei carburanti, una dinamica che allo stesso tempo sostiene la domanda di Mais destinato alla produzione di biocarburanti.

👉 Nel prossimo post analizziamo cosa succede ai costi di fertilizzanti, materiali industriali, packaging e logistica.