Dati continui, analisi predittive e decisioni automatizzate
L’allevamento da latte sta vivendo una trasformazione profonda. Dopo decenni in cui l’innovazione si è concentrata soprattutto sulla meccanizzazione e sulla genetica, oggi è l’Intelligenza Artificiale (IA) a rappresentare il vero salto di paradigma. Si tratta di un modo completamente diverso di gestire l’azienda basato su dati continui, analisi predittive e decisioni automatizzate, che sta cambiando la vita degli allevatori perché ne amplifica le capacità con meno necessità di lavoro manuale e più attenzione per le decisioni strategiche.
Infatti, non si limita a registrare dei dati ma riconosce schemi, confronta con migliaia di casi simili e segnala anomalie prima che diventino problemi. Questo può generare maggiore redditività grazie all’efficienza produttiva. Prendiamo ad esempio l’alimentazione, che rappresenta la voce di costo più importante in un allevamento da latte: con l’IA è possibile analizzare in tempo reale la qualità degli alimenti, adattare automaticamente la razione in base alla produzione, allo stadio di lattazione, alla salute dell’animale e prevedere l’impatto di una modifica dell’alimentazione sulla produzione di latte. Ne conseguono meno sprechi, maggiore efficienza ed una produzione più costante.
Ottenere di più con meno input sfruttando la tecnologia e le moderne pratiche agricole è un obiettivo primario per DairyNZ, l’associazione nazionale degli allevatori neozelandesi. Diventa sempre più chiaro come l’intelligenza artificiale e la tecnologia siano strumenti utili per ottimizzare le operazioni ed aiutare gli allevatori ad affrontare proattivamente i problemi prima che degenerino. Si tratta di migliorare le decisioni, non di sostituire le competenze.
Durante la conferenza internazionale sull’allevamento di precisione dei bovini da latte tenutasi a Christchurch (Isola del sud) alla fine dello scorso anno, è emerso che si sta verificando un cambiamento generazionale, con i giovani agricoltori che adottano sempre più la tecnologia concentrandosi su come fare le cose in modo più intelligente per aumentare la produttività e le generazioni più anziane che mantengono ben vive le competenze fondamentali che derivano dall’esperienza pratica. Obiettivo comune è però il continuo investimento nel miglioramento delle mandrie e nella gestione delle aziende agricole. Questa combinazione di efficienza ed innovazione mantiene l’allevamento lattiero-caseario neozelandese all’avanguardia a livello internazionale.
L’Intelligenza Artificiale, così come le nuove tecnologie, non debbono essere una moda, ma la nuova infrastruttura su cui basare l’allevamento da latte. La sfida non è adottare l’IA, ma imparare a sfruttarla al massimo, combinando nel migliore dei modi tradizione ed innovazione.
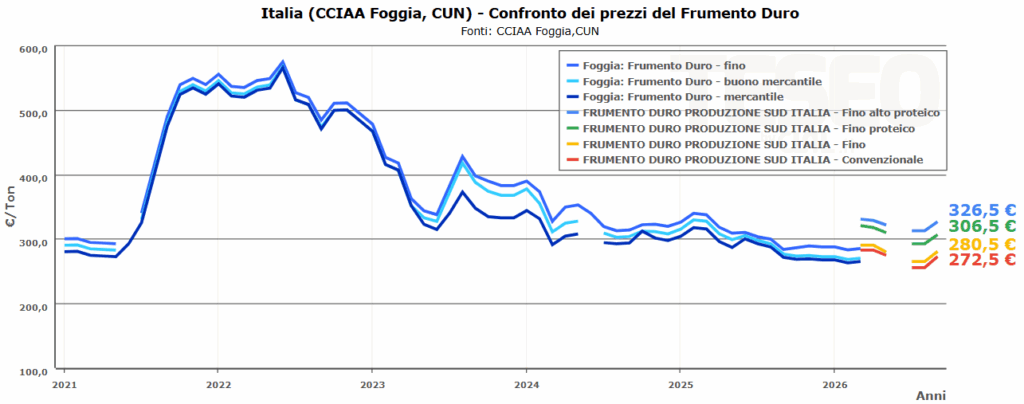
Le quotazioni del Frumento Duro alla CUN sono in aumento nelle ultime settimane. Nella rilevazione del 14 settembre, alla CUN Sud Italia, il Frumento fino alto proteico si colloca a 329-334 €/ton, contro i 274-279 €/ton del convenzionale, mantenendo un differenziale di circa 55 €/ton.
Il rialzo dell’ultima settimana interessa anche le altre categorie, con aumenti di 5 €/t per il fino proteico e di 4 €/t per fino e convenzionale.
Il premio per il prodotto ad alto contenuto proteico rimane quindi significativo.
Sul mercato internazionale, l’attenzioneè rivolta soprattutto al CANADA, dove le piogge stanno rallentando la raccolta e aumentando i timori sulla qualità del Frumento Duro. Le condizioni del raccolto canadese rappresentano quindi un elemento da monitorare per gli equilibri dell’offerta internazionale e per il mercato italiano.
Teseo.clal.it: CUN Sud Italia – Confronto Frumento Duro
I mercati agricoli arrivano alla pausa estiva dopo un mese di luglio caratterizzato da un rialzo delle quotazioni, sostenuto dai timori legati alle condizioni climatiche e alle tensioni geopolitiche. I prezzi stanno ora tornando a confrontarsi con i fondamentali di mercato: disponibilità di prodotto, domanda internazionale e prospettive dei prossimi raccolti.
Sul Frumento Tenero, il principale elemento di attenzione resta la situazione nel Mar Nero. Le tensioni legate al conflitto tra Russia e Ucraina e gli attacchi alle infrastrutture portuali hanno aumentato le preoccupazioni sulla regolarità dei flussi commerciali, ma l’offerta russa e ucraina continua a mantenersi competitiva sui mercati internazionali. In Europa, il raccolto dei cereali vernini si è concluso in molte aree con risultati generalmente positivi, ma il caldo e la siccità hanno penalizzato le rese in alcune zone, portando a revisioni al ribasso delle stime produttive.
Sul Mais, il clima resta il principale fattore da monitorare. Negli Stati Uniti, il mercato guarda con attenzione all’evoluzione delle colture nel Midwest dopo le fasi di caldo intenso che hanno interessato il Corn Belt, anche se la domanda internazionale continua a sostenere le quotazioni. In Europa, invece, caldo e siccità stanno aumentando le preoccupazioni sulle rese finali in diversi Paesi produttori, tra cui la Francia. Anche in Italia la situazione resta incerta: lo stress idrico e gli eventi estremi hanno interessato diverse aree maidicole, mentre l’impatto finale sulle rese potrà essere valutato solo con l’avvio delle raccolte nelle prossime settimane.
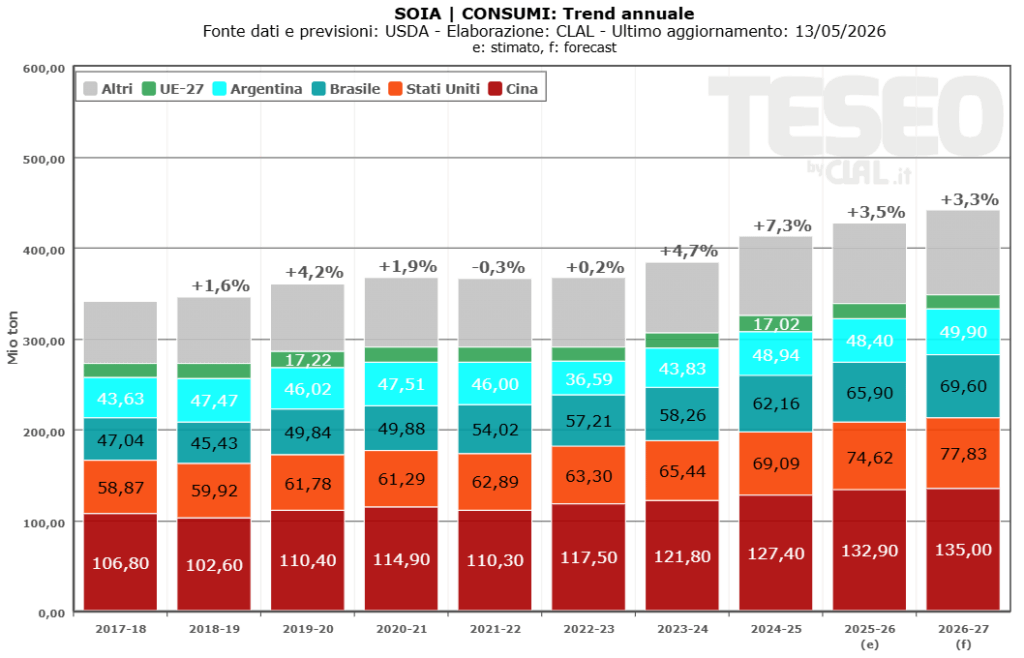
La Soiasegue dinamiche differenti: la ripresa degli acquisti cinesi di prodotto statunitense ha sostenuto le quotazioni, dopo una fase caratterizzata dall’ampia disponibilità sudamericana. Il Brasile mantiene un ruolo centrale grazie a una produzione record, che continua a garantire un’offerta mondiale abbondante. Sul fronte produttivo, la nuova campagna resta ancora da valutare: in Europa e in Italia la coltura è tuttora in campo e le condizioni risultano diversificate a seconda delle aree.
Con la sospensione delle rilevazioni delle Camere di Commercio, il mercato italiano entra ora nella pausa estiva in attesa dei prossimi sviluppi. L’avvio delle raccolte di mais e soia nelle prossime settimane fornirà nuovi elementi per valutare le rese effettive e l’evoluzione dell’offerta nazionale.
TESEO.clal.it: Stato delle coltivazioni mondiali ed europee
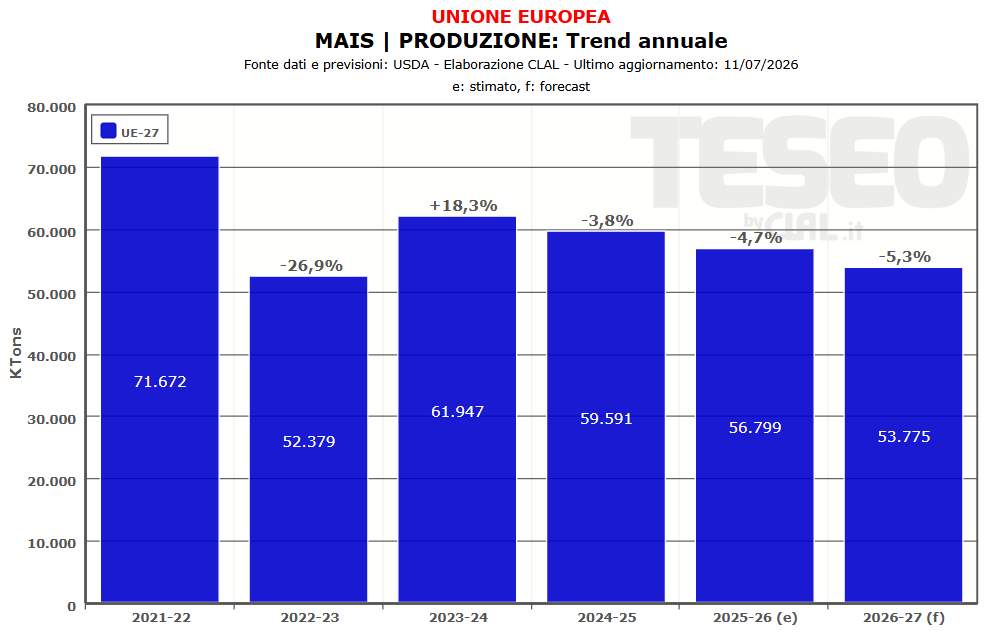
La produzione mondiale di Mais della campagna 2026/27 è oggi stimata da USDA in 1,297 miliardi di tonnellate: inferiore all’annata precedente, ma comunque elevata. Un livello che si conferma tra i più elevati mai registrati, grazie soprattutto agli ancora ottimi raccolti previsti negli Stati Uniti (406 milioni di tonnellate) e in Brasile (139 milioni di tonnellate).
Lo scenario cambia, però, osservando il mercato europeo. L’USDA ha rivisto al ribasso il raccolto comunitario da 57,5 a 53,8 milioni di tonnellate, mentre Coceral ed Expana stimano una produzione ancora inferiore, attorno ai 52,7 milioni, a causa delle ondate di calore e della siccità che hanno colpito le principali aree maidicole durante la delicata fase di impollinazione.
Le criticità maggiori si registrano in Francia e Ungheria. Secondo FranceAgriMer, solo il 47% del Mais francese è classificato in condizioni buone o eccellenti, il livello più basso registrato negli ultimi tredici anni. In controtendenza la Romania, dove le piogge delle ultime settimane potrebbero migliorare le rese, pur senza compensare completamente le perdite attese negli altri Paesi produttori. Essendo l’UE non autosufficiente per il Mais, una minor produzione favorirebbe l’aumento delle importazioni dal resto del Mondo.
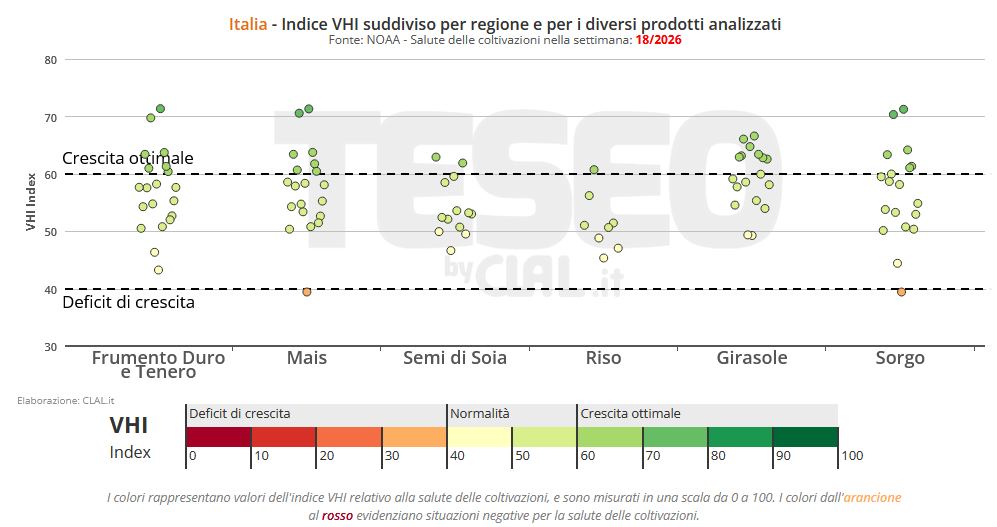
Anche in Pianura Padana il Mais sta attraversando la fase di impollinazione, e le elevate temperature hanno reso necessario intensificare gli interventi irrigui. Solo nelle prossime settimane sarà possibile valutare l’effettivo impatto del caldo sulle rese.
Per il momento l’ampia disponibilità mondiale continua a contenere il rischio di forti rialzi delle quotazioni. Tuttavia, un ulteriore peggioramento del raccolto europeo, renderebbe il mercato comunitario ancora più dipendente dalle importazioni, sostenendo i prezzi nella seconda parte della campagna e con possibili ripercussioni anche sul mercato italiano.
Il commento dell’Agricoltore
Fausto Nodari – Vicepresidente AMI e membro del Comitato Nazionale di Confagricoltura
«Una disamina che descrive perfettamente quello che risulta essere lo stato dell’arte del momento per quanto riguarda la coltura più eclettica del mercato. Vorrei però aggiungere che, al momento, è piuttosto azzardato fare delle stime: quello che il caldo anomalo ha causato nella fase fenologica più delicata della coltura lo scopriremo tra qualche settimana, quando avremo maggiore consapevolezza, sia nel Midwest sia in Europa, di ciò che è realmente successo.
Nel frattempo i futures del mais al CBOT rimangono molto attenti all’evoluzione della situazione, mantenendosi rialzisti e con quotazioni ai massimi dell’ultimo mese.
Tornando velocemente a noi, la situazione idrogeologica dell’area padana risulta fortemente compromessa e, se non dovesse interrompersi il trend di questa anomala estate, potremmo trovarci tra un paio di settimane in una situazione ben più drammatica. Tutto ciò potrebbe incidere sul prezzo e, se a una produzione già scarsa dovesse aggiungersi anche una qualità deludente, si aprirebbe una voragine speculativa che potrebbe compromettere definitivamente l’annata.
Abbiamo una sola possibilità, se vogliamo rimanere competitivi in un mercato sempre più esigente e affrontare le sfide che il clima ci riserva: affidarci alla scienza, attraverso le nuove tecnologie TEA (Tecniche di Evoluzione Assistita), o NGT (New Genomic Techniques), qualunque nome si voglia utilizzare. Purtroppo siamo già fuori tempo massimo e stiamo giocando con il fuoco… a proposito di temperature.»
TESEO.clal.it – UE-27: Previsioni Produzioni Annuali di Mais
Il mercato mondiale della Colza si mantiene in equilibrio tra una produzione globale attesa a 97 milioni di ton per la stagione in corso, sostenuta soprattutto dal Canada, e una domanda crescente legata all’alimentazione zootecnica ed ai biocarburanti. Negli Stati Uniti la filiera continua a rafforzarsi grazie alla domanda di biodiesel e diesel rinnovabile, con una produzione prevista a livelli record.
In UE-27 il mercato è invece più esposto al clima: la produzione è stimata stabile rispetto alla stagione precedente ma con rischi legati alle ondate di calore che stanno riducendo le rese in Paesi chiave come la Francia. Il clima si conferma dunque un fattore di sostegno dei prezzi. A sostenere le quotazioni contribuiscono anche la riduzione delle scorte europee e la crescente domanda dell’industria dei biocarburanti, mentre l’aumento dell’offerta canadese tende a limitarne i rialzi.
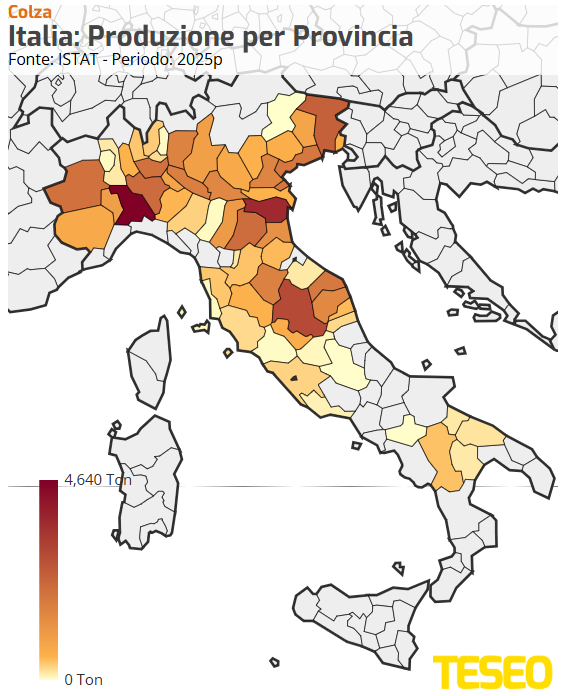
In Italia la Colza è unacoltura di nicchia, con superfici tra 20 e 30 mila ettari e una produzione annuale compresa tra 50 e 80 mila ton, a seconda delle condizioni climatiche e delle rese (2,5 – 2,8 t/ha). La coltivazione è concentrata nel Nord e inserita nelle rotazioni per i benefici agronomici.
La trasformazione dei Semi di Colza genera una farina con un contenuto proteico del 34-38%, utilizzata soprattutto per l’alimentazione di Bovini da Latte e da Carne.
Pur presentando un tenore proteico inferiore alla Farina di Soia, la Farina di Colza rappresenta infatti una fonte complementare grazie all’equilibrio tra proteina, fibra ed energia, utile nella diversificazione delle razioni (ove possibile). Nel comparto suinicolo il suo impiego resta più contenuto.
In Italia l’approvvigionamento di Farina di Colza dipende dagli altri Paesi UE, soprattutto Francia e Germania. Le importazioni sono variabili (26,3 mila tonnellate nel 2025), con una dinamica che riflette la disponibilità e la competitività economica tra farine proteiche.
Nel complesso, la Colza si conferma una materia prima strategica in una filiera integrata tra agricoltura, energia e zootecnia. Per l’Italia il tema centrale non è la produzione interna, ma la dipendenza dall’offerta europea e la volatilità delle farine proteiche, con impatto diretto sui costi di alimentazione degli allevamenti.
La campagna 2025-2026 dei Cereali Vernini entra nel vivo della raccolta nelle principali aree produttrici, con un quadro generalmente favorevole. Secondo le ultime stime USDA, il mercato mondiale dei Cereali Vernini si presenta sostanzialmente equilibrato. Per il Frumento sono attesi produzione e stock finali in lieve calo rispetto alla stagione precedente, mentre per l’Orzo il quadro resta stabile. Sul mercato internazionale continua tuttavia a pesare la forte competitività dell’area del Mar Nero, con Russia e Ucraina ancora protagoniste dell’offerta mondiale di cereali.
Anche in Europa le prospettive produttive risultano positive per il Frumento Tenero. Le più recenti stime indicano una produzione in recupero rispetto alla scorsa campagna. Le condizioni colturali si sono mantenute generalmente favorevoli nei principali Paesi produttori, mentre solo alcune aree dell’Europa centro-orientale hanno risentito maggiormente della siccità primaverile.
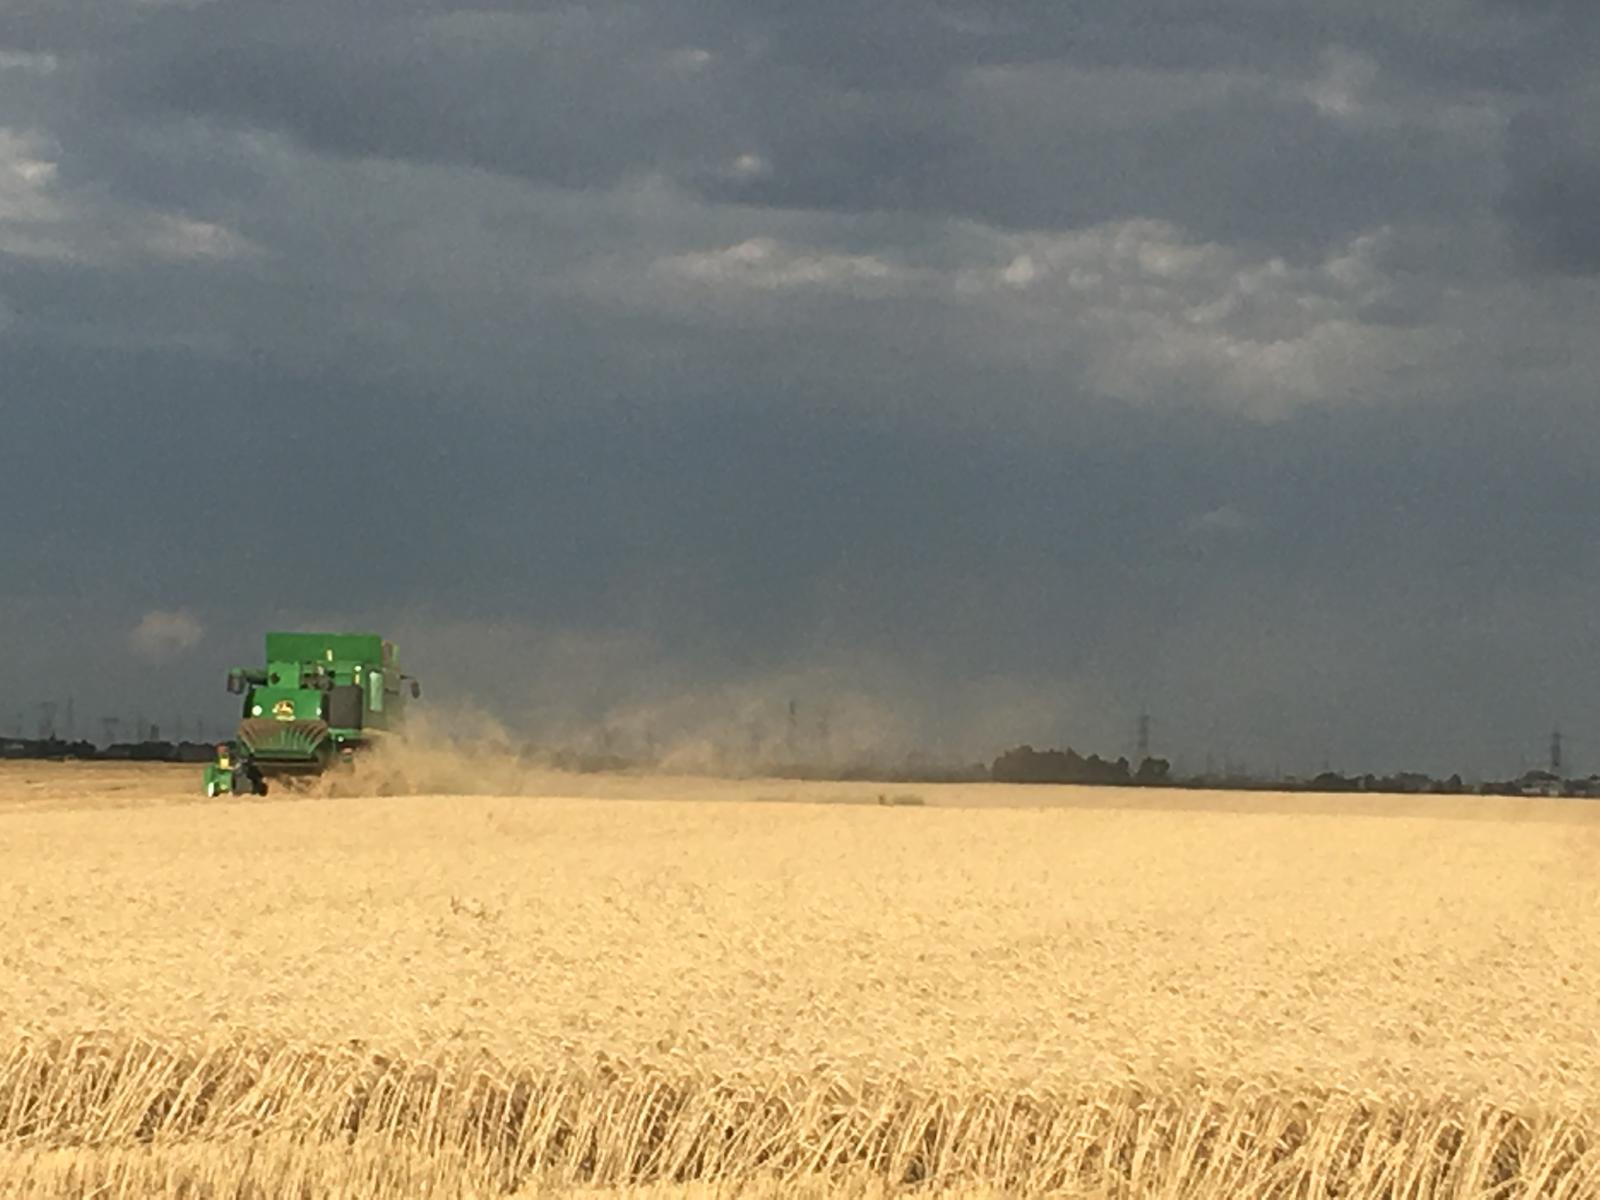
In Italia la raccolta dell’Orzo è ormai in fase avanzata, mentre quella del Frumento Tenero sta progressivamente entrando nel vivo. Le prime indicazioni provenienti dal territorio evidenziano produzioni generalmente soddisfacenti, in alcuni casi superiori a quelle della scorsa campagna, accompagnate da livelli qualitativi molto buoni e spesso migliori delle aspettative formulate nei mesi scorsi. Un risultato significativo se si considera che la campagna era iniziata con semine autunnali rese difficili dalle abbondanti precipitazioni e che durante la primavera non sono mancati eventi meteorologici avversi. Grandinate e allettamenti hanno provocato danni localizzati in alcune aree, senza tuttavia compromettere il quadro produttivo nazionale nel suo complesso.
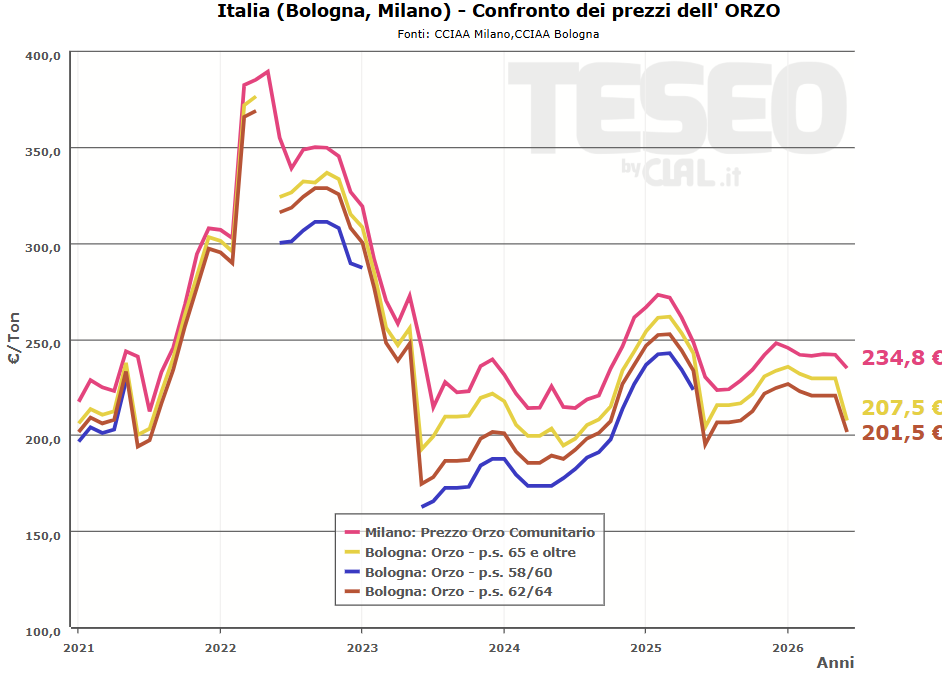
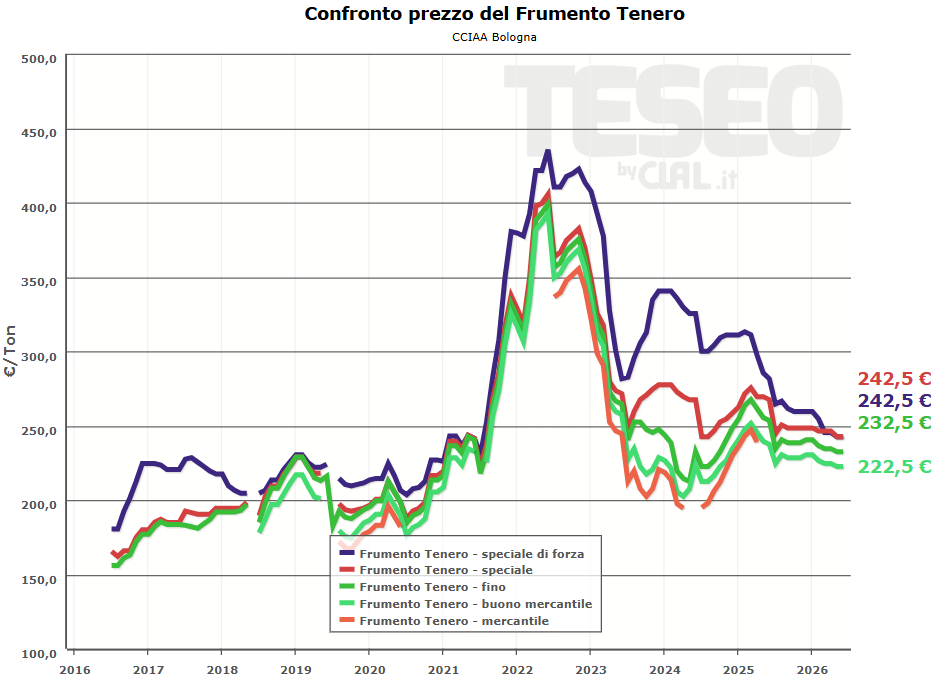
Sul fronte dei prezzi, il mercato continua a mostrarsi prudente. Nelle principali piazze italiane il Frumento TeneroFino si colloca attorno ai 230 €/t, mentre il Frumento di Forza si mantiene nell’area tra 240 e 250 €/t. Per l’Orzo zootecnico i valori si attestano generalmente intorno ai 200 €/t, confermando un quadro di mercato ancora influenzato dalla competitività del prodotto estero e dalle buone prospettive produttive nelle principali aree cerealicole mondiali.
Le prime trebbiature confermano dunque una campagna dei Cereali Vernini migliore rispetto alle attese, sotto il profilo produttivo e qualitativo. Le buone prospettive della raccolta italiana si inseriscono in un contesto internazionale complessivamente equilibrato, ma caratterizzato da quotazioni che faticano a trovare nuovi elementi di sostegno. L’attenzione degli operatori resta quindi concentrata sull’evoluzione della raccolta nelle prossime settimane e sulle dinamiche dei mercati internazionali, fattori che continueranno a influenzare i prezzi nei prossimi mesi.
Saverio di Mola – Imprenditore agricolo, Presidente Confagricoltura Foggia e Commissario CUN
Saverio Di Mola è un imprenditore agricolo zootecnico, Presidente dell’Ufficio Zona di Confagricoltura Foggia, Commissario CUN e Vicepresidente della Borsa Merci di Foggia. Da anni impegnato nel settore agricolo e agroalimentare, rappresenta un punto di riferimento per il territorio.
Da dove nasce l’esigenza di passare dalle quotazioni delle Camere di Commercio alle quotazioni CUN?
“L’esigenza di superare le quotazioni delle Camere di Commercio nasce da un obiettivo condivisibile: costruire un sistema di riferimento più uniforme e trasparente a livello nazionale. Tuttavia, nella fase applicativa, stanno emergendo alcune criticità che meritano attenzione. Le quotazioni camerali, infatti, avevano il pregio di riflettere in modo puntuale le specificità territoriali, in particolare nelle aree maggiormente vocate alla produzione di Grano Duro. Con l’introduzione della CUN, questo livello di dettaglio viene ricondotto a una suddivisione in quattro macro-aree (Nord, Centro, Sud e Isole).
La semplificazione non deve cancellare le specificità dei territori
Si tratta di una semplificazione utile sotto il profilo operativo, ma che rischia di non rappresentare adeguatamente la complessità delle diverse realtà produttive, dove differenze di qualità, rese e costi possono essere anche significative. Un ulteriore elemento di riflessione riguarda l’andamento delle prime quotazioni: nelle prime quattro sedute si è registrata una progressiva flessione dei prezzi, proprio in una fase in cui le indicazioni sui costi di produzione – come quelle elaborate da ISMEA – evidenziano livelli sensibilmente più elevati. Da componente della CUN, ritengo quindi che la sfida vera non sia solo costruire un prezzo unico nazionale, ma garantire che questo sia effettivamente rappresentativo delle condizioni reali del mercato, tenendo conto sia delle specificità territoriali sia della sostenibilità economica della produzione.”
Come vengono determinate le quotazioni CUN? In che modo questo sistema riesce a rappresentare le dinamiche reali che si sviluppano nelle diverse zone d’Italia?
Prezzo reale e prezzo sintetico: la sfida della CUN
“Le quotazioni CUN vengono determinate attraverso un confronto strutturato tra le parti della filiera – componente agricola e componente industriale – all’interno della Commissione, sulla base delle informazioni disponibili sugli scambi, sull’andamento del mercato e sugli elementi congiunturali. Non si tratta quindi di una rilevazione automatica dei prezzi, ma di un processo di sintesi tra dati disponibili e valutazioni espresse dagli operatori, che porta alla definizione di un intervallo di quotazione. Questo approccio ha il merito di favorire il confronto diretto tra le parti, ma introduce anche un elemento di criticità: la quotazione non deriva esclusivamente da una rilevazione puntuale e diffusa degli scambi effettivamente conclusi, bensì da una mediazione che può riflettere anche aspettative e percezioni del mercato. In altre parole, può emergere uno scostamento tra il “prezzo reale” – quello degli scambi effettivamente avvenuti nei diversi territori – e il “prezzo sintetico” che viene definito a livello CUN, frutto di un equilibrio negoziale. La piena efficacia del sistema è strettamente legata alla qualità, diffusione e tempestività dei dati sugli scambi: senza una base informativa ampia e omogenea, il rischio è che il processo decisionale si basi in misura prevalente su elementi qualitativi piuttosto che su evidenze quantitative. In sintesi, il modello CUN rappresenta un tentativo di sintesi nazionale del mercato, ma deve ancora rafforzare il legame diretto con gli scambi reali per poter rappresentare in modo pienamente fedele le dinamiche effettive delle diverse aree del Paese.”
I dati evidenziano dinamiche diverse tra Nord, Centro e Sud. Quali sono i principali fattori che portano a queste differenze?
Qualità, clima e mercato rendono unico ogni territorio
“Le differenze tra Nord, Centro e Sud non sono episodiche, ma strutturali, e derivano da una combinazione di fattori agronomici, qualitativi e di mercato. In primo luogo, il contesto geografico e climatico incide in modo determinante: le condizioni pedoclimatiche influenzano rese, contenuto proteico e caratteristiche merceologiche del Grano Duro, generando produzioni con profili anche molto diversi tra loro. A questo si aggiunge il tema delle caratteristiche qualitative, che rappresentano un elemento centrale nella formazione del prezzo: in alcune aree si registrano produzioni con elevato contenuto proteico e standard qualitativi più alti, mentre in altre prevalgono rese maggiori ma con parametri differenti. Si tratta di variabili che incidono direttamente sulla valorizzazione del prodotto e quindi sulle dinamiche di mercato locali. Un ulteriore fattore riguarda la struttura della domanda e la presenza dell’industria di trasformazione. In Italia, la trasformazione è diffusa in modo capillare lungo tutta la penisola, con una presenza significativa anche nel Centro-Sud, che rappresenta l’area maggiormente vocata alla produzione di Grano Duro. In territori come il foggiano – storicamente considerato il “Granaio d’Italia” – si concentrano infatti importanti insediamenti molitori e pastari, che incidono direttamente sulle dinamiche di mercato locali. Più che una semplice contrapposizione geografica, quindi, le differenze tra le aree sono legate a come domanda e offerta si organizzano e interagiscono nei diversi contesti: in alcune zone prevale una maggiore integrazione tra produzione e trasformazione, mentre in altre incidono maggiormente fattori logistici o dinamiche legate alla movimentazione e agli scambi, soprattutto nel caso delle Isole. Non va poi trascurato il tema dei costi di produzione e delle condizioni operative, che possono variare sensibilmente tra le diverse aree e incidere sulla sostenibilità economica delle imprese agricole. Infine, conta molto anche il grado di “liquidità” del mercato locale, cioè il numero e la frequenza degli scambi: mercati più dinamici e con maggiori volumi tendono a generare prezzi più stabili e rappresentativi, mentre in contesti meno liquidi possono emergere maggiori oscillazioni. Alla luce di questi elementi, è evidente che le differenze tra Nord, Centro e Sud sono il risultato di fattori concreti e misurabili, e non semplicemente di dinamiche contingenti. Ed è proprio per questo che la loro sintesi in poche macro-aree rappresenta una sfida complessa, perché richiede di conciliare realtà produttive e di mercato profondamente diverse all’interno di un unico riferimento di prezzo.”
Quanto incidono i mercati internazionali e le dinamiche valutarie sui prezzi del Grano Duro in Italia?
Prezzo del Grano Duro condizionato da fattori esterni
“I mercati internazionali incidono in modo significativo sui prezzi del Grano Duro in Italia, in quanto si tratta di una commodity inserita in un contesto globale sempre più interconnesso. L’Italia, pur essendo un grande produttore, è anche un importante importatore di Grano Duro, necessario a soddisfare il fabbisogno dell’industria di trasformazione. Questo significa che i prezzi interni sono inevitabilmente influenzati dalle quotazioni dei principali Paesi esportatori, come il Canada. Tra i fattori più rilevanti vi sono:
le condizioni produttive nei Paesi esportatori (rese, qualità, disponibilità di prodotto),
le dinamiche della domanda globale,
i costi logistici e di trasporto, che incidono sul prezzo di arrivo del prodotto estero.
A questi si aggiunge un elemento spesso meno visibile ma altrettanto importante: le dinamiche valutarie. Le transazioni internazionali avvengono prevalentemente in dollari, per cui le variazioni del rapporto euro/dollaro incidono direttamente sulla competitività del Grano importato:
un euro debole rende le importazioni più costose,
un euro forte le rende più convenienti, influenzando di riflesso anche i prezzi interni.
In sintesi, il prezzo del Grano Duro in Italia è fortemente condizionato da fattori esterni al sistema nazionale, e questo rende ancora più complesso il processo di definizione di un riferimento di prezzo che sia pienamente rappresentativo delle dinamiche di mercato.”
Ritiene che agli Agricoltori manchino strumenti per interpretare il mercato? Qualcuno in particolare?
Informazioni: utilità più che quantità
“Più che una mancanza di strumenti in senso assoluto, il tema riguarda la qualità, l’accessibilità e la tempestività delle informazioni a disposizione degli agricoltori per interpretare il mercato. Negli ultimi anni gli strumenti informativi sono aumentati – analisi, report, dati di mercato – anche grazie al lavoro di enti come ISMEA. Tuttavia, non sempre queste informazioni risultano facilmente fruibili o immediatamente utilizzabili nelle decisioni operative aziendali. Le principali criticità riguardano:
la frammentazione delle fonti, che rende difficile avere una visione chiara e univoca del mercato;
la tempestività dei dati, che in un contesto dinamico è fondamentale per prendere decisioni efficaci;
il livello di dettaglio, non sempre sufficiente a cogliere le reali condizioni degli scambi;
la capacità di trasformare il dato in informazione utile, cioè in indicazioni concrete per le scelte di vendita.
A questo si aggiunge un elemento strutturale: gli agricoltori operano spesso in una posizione di minore forza contrattuale e con minore accesso diretto alle informazioni sugli scambi reali, rispetto ad altri attori della filiera. In questo senso, più che introdurre nuovi strumenti, sarebbe utile rafforzare quelli esistenti, migliorando:
la trasparenza sugli scambi effettivi,
la diffusione di dati omogenei e aggiornati,
e la capacità di lettura del mercato lungo tutta la filiera.
In sintesi, il tema non è tanto la quantità di informazioni disponibili, quanto la loro effettiva utilità e accessibilità per chi deve prendere decisioni in campo e sul mercato.”
Il mercato agricolo globale entra nella campagna 2026/27 con produzioni ancora elevate, ma equilibri sempre più tesi tra domanda e offerta. Secondo l’ultimo report USDA, la produzione mondiale complessiva di Cereali (mais, grano, riso e altri) si manterrà vicina a 2,95 miliardi di tonnellate, mentre i Semi Oleosi dovrebbero raggiungere un nuovo record storico di circa 718 milioni di tonnellate. Nel dettaglio, il Mais si attesta intorno a 1,30 miliardi di tonnellate (-1,3%), il Grano scende a circa 819 milioni, mentre la Soia si conferma centrale con circa 442 milioni di tonnellate, sostenuta da una domanda globale ancora molto forte.
Nonostante l’elevata produzione, la crescita dei consumi limitala ricostituzione delle scorte mondiali. Gli stock globali di Mais sono attesi in calo da 297 a 277 milioni di tonnellate, mentre nel Grano calano da 279 a 275 milioni. Il comparto del Grano resta il più fragile, soprattutto negli Stati Uniti, dove siccità, temperature elevate e sviluppo accelerato delle colture aumentano la volatilità dei prezzi e alimentano l’attenzione verso possibili rischi fitosanitari. Al momento, tuttavia, non emergono criticità diffuse tali da modificare in modo significativo gli equilibri globali di mercato.
Il mercato energetico rappresenta un ulteriore fattore strutturale di sostegno. Il consumo globale di Oli vegetali è atteso a circa 238 milioni di tonnellate (+3%), sostenuto anche dalla crescente domanda destinata ai Biocarburanti. Negli Stati Uniti l’impiego di oli vegetali per biodiesel è in rapida crescita, riducendo la disponibilità per uso alimentare e sostenendo i prezzi di Soia, Colza. Analogamente, la domanda ed i prezzi del Mais sono influenzati dal valore dell’Etanolo.
È atteso che il Brasileconsolida il proprio ruolo dominante nella Soia (circa 180 milioni di tonnellate prodotte) e resta tra i principali produttori di Mais (circa 139 milioni). Nell’area del Mar Nero il Girasole torna centrale, con la produzione in Russia a circa 19 milioni di tonnellate e l’Ucraina in progressivo recupero. La Cina si conferma principale importatore mondiale di Soia (circa 114 milioni), mentre l’India mantiene la leadership nelle esportazioni di riso (circa 25 milioni).
Il quadro resterà quindi caratterizzato da disponibilità complessivamente elevate di materie prime, ma accompagnata da una volatilità dei prezzi sostenuta. Il Grano continua a rappresentare uno dei principali fattori di rischio sul fronte cerealicolo per la sua elevata sensibilità agli shock climatici, mentre la Soia assume un ruolo sempre più determinante nella formazione dei costi lungo le filiere mangimistiche, in un contesto di forte competizione tra utilizzi alimentari, zootecnici ed energetici.
Le ultime indicazioni meteorologiche mostrano un quadro globale ancora molto diversificato per le filiere agroalimentari nel mondo.
In Europa, le recenti piogge nel nord hanno attenuato la siccità e migliorato le prospettive delle rese agricole. Restano tuttavia criticità nell’area centro-orientale, in particolare in Polonia, dove la carenza di precipitazioni continua a destare attenzione.
Negli USA, il freddo tardivo di marzo-aprile ha causato gelate in alcune aree agricole, mentre la scarsità di piogge sta aggravando la siccità anche nel Corn Belt. Tuttavia l’impatto appare ancora moderato, come dimostrato dalla progressione delle semine di mais e soia, migliori rispetto alla media degli ultimi anni.
In Australia, nonostante alcune piogge nel sud-est, molte aree agricole continuano a riportare condizioni siccitose, con rischi per le semine invernali, soprattutto in Western Australia, New South Wales e Queensland.
In Sud America, le condizioni climatiche risultano in miglioramento rispetto ai mesi precedenti, con un recupero della condizione dei terreni agricoli in Argentina e Brasile dopo le criticità di inizio 2026. Sullo sfondo, cresce l’attenzione per un possibile ritorno di El Niño entro luglio 2026 (anche di elevata intensità) con potenziali rischi climatici nelle principali aree produttive globali. Gli effetti andranno monitorati in particolare in Sud America, Oceania e Europa, dove tale evento potrebbe contribuire a temperature superiori alla norma e allo sviluppo di condizioni di siccità.
La tecnologia è parte integrante dell’agroalimentare. Oltre che nel processo produttivo, acquisisce un ruolo determinante lungo tutta la filiera fino alla distribuzione, coinvolgendo sempre più anche il consumatore.
Information technology, intelligenza artificiale ed altre innovazioni, sono ormai elementi imprescindibili per ogni attività e toccano l’allevatore quanto il trasformatore ed il distributore.
Interconnessione digitale tra tutti gli attori della filiera
L’importante è che i vari processi tecnologici ed i diversi attori della filiera siano interconnessi per comunicare in modo rapido ed efficace. Questo è il punto: c’è troppa distanza fra chi produce e chi opera con le nuove tecnologie (high-tech). Il problema è la interconnettività, cioè la difficoltà di capirsi perché i linguaggi fra chi produce un bene e chi fornisce il supporto tecnologico ed informativo, restano distanti come dinamiche e metodi.
Ne è un esempio la diversa mentalità ed il diverso approccio al mercato fra chi opera in una start-up e chi guida una azienda produttiva, oppure fra chi distribuisce i prodotti con una piattaforma informatica e chi gestisce un supermercato. Questo dialogo può essere migliorato attraverso vari stimoli.
Uno di questi sono le joint-ventures fra imprese produttive e start-up innovative in agricoltura, trasformazione, distribuzione dei prodotti. Bisogna ridurre la dicotomia fra il grande impianto che sforna i prodotti e la piccola unità che gestisce i dati. Però bisogna anche riavvicinare chi trasforma il prodotto e l’allevatore/agricoltore. Se le piccole aziende locali di prodotti alimentari diventano sempre più popolari, lo si deve alla loro stretta connettività e capacità di dialogo con le aziende agricole.
Consumatore al centro dell’ecosistema agroalimentare digitale
L’information technology può essere uno strumento prezioso per connettere agricoltura e produzione industriale, superando le distanze geografiche e culturali. Resta poi l’attore più importante, il consumatore, che deve essere sempre parte integrante dell’equazione. Obiettivo finale ed imprescindibile di ogni attività produttiva deve essere quello di interconnettersi al consumatore, senza il quale tutto sarebbe vano.
Più che mai occorre plasmare il nostro futuro digitale.