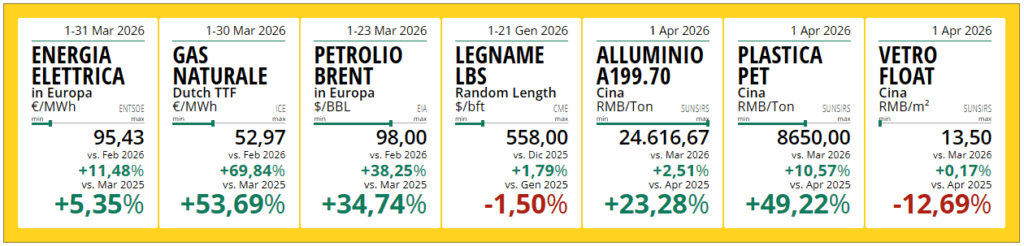
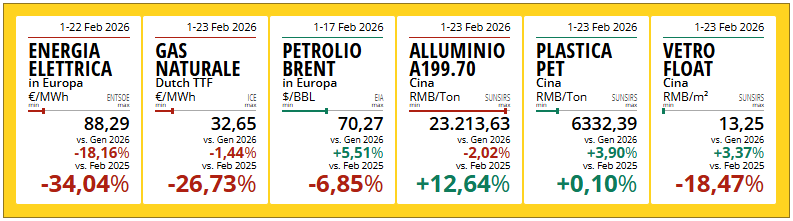
Nel post precedente abbiamo visto cosa sta succedendo sui mercati di energia e materie prime. Il rincaro degli input energetici può propagarsi lungo diverse fasi della filiera.
Fertilizzanti. Il rincaro del gas incide direttamente soprattutto sui fertilizzanti azotati, come ammoniaca e urea, perché il gas naturale rappresenta sia una fonte energetica sia una materia prima essenziale per la produzione di idrogeno. Quando il prezzo del gas europeo aumenta troppo, alcuni impianti diventano meno competitivi rispetto ai produttori localizzati in aree con energia più economica e possono essere spinti a ridurre la produzione. Questo restringe l’offerta interna e contribuisce a sostenere i prezzi dei fertilizzanti.
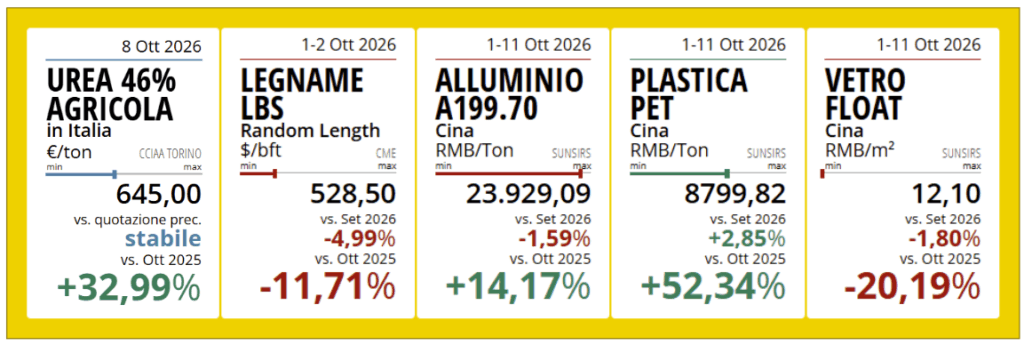
Altri costi industriali. Anche altri materiali utilizzati lungo la filiera risentono del rincaro dell’energia e delle materie prime. PET e plastiche sono esposti all’andamento della filiera petrolchimica, mentre alluminio e vetro sono particolarmente sensibili ai costi di gas ed elettricità per l’elevata intensità energetica dei processi produttivi.
Le pressioni energetiche si stanno conseguentemente trasferendo anche su voci di costo rilevanti per le imprese, come packaging, trasformazione e logistica.
Il risultato è un possibile effetto a cascata lungo la filiera, con effetti potenzialmente rilevanti anche per il settore agroalimentare e zootecnico. In questo contesto, anche la capacità dei Consumatori di assorbire parte dei maggiori costi sarà una variabile chiave, poiché alcune delle stesse pressioni che gravano sulle filiere, incidono direttamente anche sui bilanci familiari.
Le nuove tensioni sui mercati internazionali stanno riportando in primo piano il tema dei costi di produzione. Materie prime, energia e altri input strategici tornano a gravare in modo significativo sui margini delle imprese.
Energia elettrica. Dopo una prima parte dell’anno relativamente stabile, durante l’estate i prezzi sono tornati a salire, sostenuti dall’aumento della domanda per la climatizzazione e dal maggiore costo del gas utilizzato nella generazione elettrica. In sistemi come quello italiano, dove le centrali a gas continuano ad avere un ruolo rilevante nella formazione del prezzo, i rincari del gas tendono a trasferirsi rapidamente sul costo dell’elettricità.
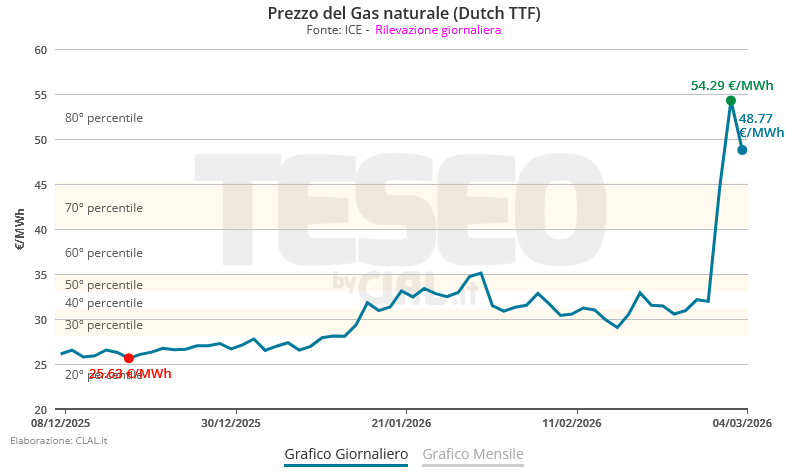
Gas naturale. Il TTF è tornato a rafforzarsi in un contesto europeo caratterizzato da margini di sicurezza più ridotti rispetto agli ultimi anni. Gli stoccaggi risultano inferiori, mentre l’Europa dipende maggiormente dal GNL importato via nave e deve quindi competere con l’Asia per attrarre gli stessi carichi. Le tensioni sulle rotte del Medio Oriente aumentano ulteriormente il rischio sull’offerta, proprio mentre ci si avvicina alla stagione invernale, quando i consumi tendono fisiologicamente a crescere.
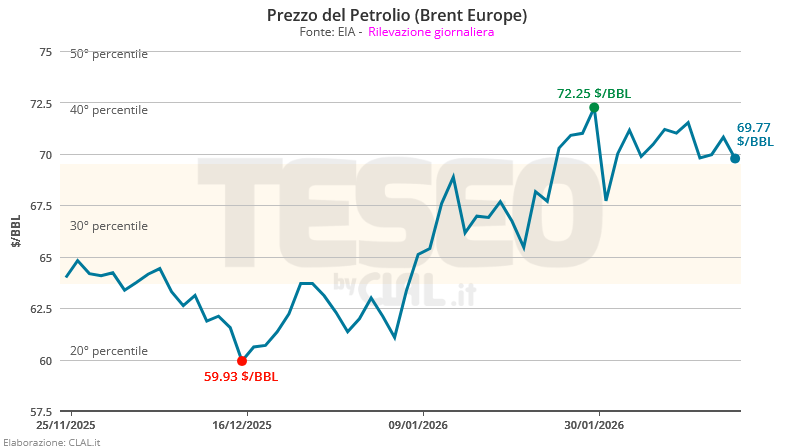
Petrolio e carburanti. Il Brent ha superato più volte la soglia dei 100 dollari al barile, sostenuto dalle tensioni in Medio Oriente e dall’aumento del premio di rischio legato alla sicurezza degli approvvigionamenti. Sul gasolio la pressione è duplice: al maggiore costo del greggio si aggiungono le difficoltà sul fronte della raffinazione, aggravate dagli attacchi alle raffinerie russe. Negli Stati Uniti si osserva inoltre un maggiore interesse per l’impiego di etanolo nella miscela dei carburanti, una dinamica che allo stesso tempo sostiene la domanda di Mais destinato alla produzione di biocarburanti.
👉 Nel prossimo post analizziamo cosa succede ai costi di fertilizzanti, materiali industriali, packaging e logistica.
Con l’aumento dei prezzi del carburante e dell’energia, il costo delle materie prime e del trasporto dei prodotti potrebbe destare preoccupazione per la domanda mondiale. I costi assicurativi delle navi e del carburante per il trasporto delle merci sono tra le principali fonti di timore, ma la situazione è più complessa e riguarda anche la disponibilità di prodotti petroliferi necessari per la produzione di contenitori di plastica per i prodotti lattiero-caseari.
Alcuni esportatori temono che, anche se lo Stretto di Hormuz dovesse tornare alla normalità, le interruzioni nella catena di approvvigionamento potrebbero causare problemi per mesi. Tra costi del carburante, costi assicurativi, costi energetici e una possibile carenza di container, il mercato lattiero-caseario si trova ad affrontare numerose incognite.
L’escalation del conflitto tra Stati Uniti, Israele e Iran ha portato alla chiusura di fatto dello Stretto di Hormuz, snodo strategico del Golfo Persico attraverso cui passa oltre il 20% del petrolio e del GNL mondiale.
L’impatto sui mercati è stato immediato: il Brent supera gli 80 $/barile (+20%) e il gas naturale europeo, scambiato sul mercato di riferimento Dutch TTF, quota oltre 50 €/MWh (+70%), con ulteriori possibili rialzi.
Anche la logistica globale è sotto pressione: non solo lo Stretto di Hormuz, ma anche le rotte relative al Canale di Suez potrebbero registrare ritardi e criticità operative, tra deviazioni forzate, congestione dei porti e aumento dei premi assicurativi. Molte compagnie stanno valutando rotte alternative via Capo di Buona Speranza, con costi di carburante più elevati e noli significativamente maggiori.
Questi aumenti nei costi energetici e logistici potrebbero ripercuotersi sulle economie occidentali, alimentando nuovi timori di pressioni inflazionistiche nei prossimi mesi.
I costi degli input sono rientrati su livelli più moderati rispetto ai picchi del 2021-22, ma restano superiori al periodo pre-crisi e ancora caratterizzati da volatilità e incertezze, legate sia alle dinamiche di mercato sia al contesto geopolitico in evoluzione.
Nel settore dell’energia elettrica, nel 2025 il mercato europeo ha registrato un progressivo rafforzamento dei prezzi, con valori medi oltre i 100 €/MWh e forti differenze tra i Paesi comunitari. L’Italia continua a mostrare prezzi più elevati rispetto ai principali competitor, a causa di un settore ancora esposto ai costi del gas e a vincoli strutturali del sistema.
Per il gas naturale, la situazione è diversa: il benchmark europeo Dutch TTF ha mostrato nel 2025 oscillazioni contenute, con un rialzo più marcato a gennaio 2026. Le temperature rigide in varie aree dell’UE hanno sostenuto la domanda stagionale mentre gli stoccaggi, in progressiva diminuzione, si sono attestati su livelli inferiori agli anni precedenti. Le scorte sono attese in ulteriore calo fino a marzo-aprile, seguendo il consueto andamento stagionale.
Anche gli Stati Uniti, oggi tra i principali fornitori globali di LNG, stanno registrando un aumento della domanda interna dovuto a condizioni climatiche particolarmente rigide, soprattutto nella fascia centro-orientale. Ciò ha contribuito a un temporaneo rialzo dei prezzi del gas sul mercato Henry Hub, con forti movimenti tra fine gennaio e inizio febbraio.
Per i carburanti, il petrolio mostra una recente maggiore vivacità dei prezzi dopo due anni più deboli, sostenuta dalle tensioni geopolitiche nel Golfo Persico e dai rischi sulle rotte energetiche. Tuttavia, i fondamentali indicano ancora un surplus produttivo: secondo le principali agenzie statistiche del settore, nel 2026 l’offerta globale dovrebbe superare la domanda grazie all’espansione dei Paesi non-OPEC e degli Stati Uniti. In assenza di shock o tagli significativi alla produzione, i prezzi potrebbero mantenersi relativamente contenuti.
Queste dinamiche influenzano anche il settore agricolo, in particolare il costo del gasolio agricolo, oggi su livelli inferiori rispetto al primo trimestre degli ultimi due anni, pur con alcuni rialzi nella prima metà di febbraio.
Infine, il comparto dei metalli sta vivendo movimenti rilevanti: alluminio, ferro, rame e altri metalli industriali hanno registrato aumenti sia sui mercati internazionali sia in Italia. I timori su un’offerta moderata e l’incertezza sulle politiche commerciali statunitensi, soprattutto riguardo ai dazi, continuano a sostenere i prezzi. Una recente attenuazione è arrivata dopo dichiarazioni dell’amministrazione Trump che lasciano intravedere un possibile approccio più flessibile sulle misure restrittive.
Rispetto al biennio 2021-22, segnato dall’impennata dei prezzi delle materie prime, come gas, elettricità, ma anche petrolio e fertilizzanti, oggi i valori di tali input si sono decisamente ridimensionati. Permangono alcune eccezioni, come il gasolio agricolo e alcuni fertilizzanti, che comunque si mantengono su livelli non allarmanti.
Tuttavia l’indice CPI dei prezzi al consumo continua a crescere, sostenuto da incrementi ancora in atto in diversi segmenti chiave, come l’alimentare e l’HoReCa.
Intanto, molti allevatori hanno colto il momento favorevole dei prezzi di Latte e Formaggi (su tutti Grana Padano DOP e Parmigiano Reggiano DOP) per investire in innovazione, robotica e digitalizzazione. Obiettivi: migliorare benessere animale, produttività ed efficienza, anche in risposta alla carenza di manodopera specializzata.
L’innovazione però porta con sé nuovi costi: manutenzione, facility management, gestione. Quanto incidono questi oneri sui bilanci delle Aziende Agricole da Latte?
Il commento dell’Allevatore
Alberto Cortesi – Allevatore e Presidente Confagricoltura Mantova
“Le molte Aziende che hanno fortemente investito in questi ultimi anni trovano un momento particolarmente favorevole di mercato e redditività, a condizione di aver fatto investimenti mirati e di essere in grado di utilizzarne al massimo i benefici. L’adozione del robot di mungitura richiede ammortamenti più elevati e un costo in manutenzione e materiali di consumo di circa il doppio per litro di latte munto rispetto alla sala di mungitura tradizionale.
Occorre riuscire a ottenere il massimo della produttività e per far questo occorre che la gestione sia affidata a Operatori adeguatamente preparati, cosa non semplice. Se aggiungiamo una ulteriore complicazione derivante dai numerosi sistemi informatici di controllo e gestione presenti nelle aziende agricole i cui dati spesso sono blindati e non trasferibili, la questione della preparazione delle persone risulta ancora una volta essenziale.
Gli Allevatori che non sono disposti a mettersi in gioco in un cambiamento mentale radicale che la tecnologia comporta è meglio e più conveniente economicamente che continuino con sistemi collaudati, certo perdendo la sfida affascinante dell’allevamento innovativo.
Quando invece l’investimento ha riguardato il benessere animale inteso come moderne strutture progettate correttamente in spazio, aerazione, luce e facilità di pulizia, il ritorno economico è più facilmente raggiungibile anche senza tecnologia di ultima generazione. Ritengo si possa fare l’Allevatore con bilancio economico positivo anche senza robot di mungitura e di alimentazione ma non si può prescindere dall’avere stalle adeguate dal punto di vista comfort.
L’Allevamento da latte deve mettere in conto un costo in moderne tecnologie e di ammortamento in strutture molto elevato che può arrivare a superare largamente i 5 centesimi/litro.”
TESEO.clal.it – Italia: indice dei prezzi al consumi (CPI)
TESEO.clal.it – Mais destinato alla produzione di Etanolo negli USA
La produzione di Etanolo sta aumentando sensibilmente negli ultimi mesi, con incrementi superiori al 4%, nel semestre Novembre 2024 – Aprile 2025. Questo trend riflette anche le importanti aspettative di crescita attese sul lungo periodo per il mercato USA, che vedono la domanda di biocarburanti trainare l’espansione dell’Etanolo nel prossimo decennio.
Questa crescita ha implicazioni dirette per il settore agricolo. Negli Stati Uniti l’Etanolo, componente fondamentale del settore energetico, è prodotto principalmente attraverso la fermentazione del Mais. Il Paese si conferma come il maggiore produttore mondiale di Etanolo, grazie a un’infrastruttura ben consolidata e all’elevata offerta di Mais.
Negli ultimi 20 anni, la quota di Mais destinata alla produzione di Etanolo è passata da circa il 10% a oltre il 30%, evidenziando la crescente importanza di questo settore.
Il Mais utilizzato per la produzione di Etanolo è caratterizzato da un elevato contenuto di amido, che, una volta fermentato, garantisce un’alta resa in termini di Etanolo . Questa varietà di Mais è selezionata per la sua efficienza nella conversione in alcol, rendendo gli Stati Uniti un attore altamente competitivo nel mercato globale dei biocarburanti.
L’Etanolo svolge un ruolo cruciale come “valvola di sfogo” per l’offerta di Mais, offrendo un’opportunità di mercato per il raccolto che potrebbe non essere idoneo per il consumo umano o animale. In caso di sovrapproduzione o di danni al raccolto, come la presenza di aflatossine o problemi causati da condizioni climatiche avverse, l’industria dell’Etanolo permette agli agricoltori di destinare il Mais alla produzione di biocarburante. Questo meccanismo aiuta a bilanciare l’offerta e la domanda, riducendo gli sprechi e stabilizzando il mercato del Mais, anche in situazioni di eccessiva produzione o di difficoltà nel trovare sbocchi alternativi.
La produzione di Etanolo si concentra nelle regioni del Midwest, in particolare negli stati di Iowa, Nebraska e Illinois, che insieme costituiscono il cuore della cosiddetta Corn Belt, dove è focalizzata la produzione di Mais.
Ma c’è anche una dimensione internazionale in gioco: gli Stati Unitiesportano grandi quantità di Etanolo, soprattutto versoCanada e Regno Unito. Tale tendenza è in significativo aumento, in particolare nell’ultimo biennio, dove ha registrato aumenti percentuali anche in doppia cifra. L’export aiuta a bilanciare il mercato, assorbendo l’eccesso di produzione e sostenendo la domanda anche quando il consumo interno rallenta.
Nell’ambito dei biocarburanti, l’Etanolo viene comunemente miscelato con labenzina per ridurre le emissioni inquinanti e migliorare l’efficienza energetica. Negli Stati Uniti, le miscele più comuni sono l’E10 (10% Etanolo e 90% benzina) e, in misura minore, l’E85 (85% Etanolo e 15% benzina).
L’andamento dei prezzi del petrolio e dell’Etanolo sono spesso correlati: un cambiamento nel prezzo del petrolio può avere un impatto diretto sul mercato dell’Etanolo e, di conseguenza, sul mercato del Mais, influenzando i costi e le dinamiche economiche del settore agricolo. In particolare, aumenti nei settori dei carburanti fossili, conducono ad una maggior domanda verso soluzioni alternative, come in particolare quelle legate al settore dei biocarburanti.
Unione Europea131kgspreco di cibo per abitante nel 2021
Il cosiddetto spreco alimentare è un problema che riguarda tutta la filiera: produzione primaria, trasformazione, distribuzione, ristorazione, consumi domestici. Solo nell’Unione Europea (dati 2021) si calcola che siano andate sprecate circa 60 milioni di tonnellate di cibo, pari a 131 kg per abitante. Oltre la metà di tale spreco, 70 kg, è avvenuto a livello domestico, 28 kg durante le fasi di trasformazione, 12 kg nella ristorazione, 9 kg nella distribuzione ed 11 kg nella produzione agricola. Oltre al valore, stimato in 132 miliardi di euro, lo spreco alimentare contribuisce significativamente alle emissioni di CO2, calcolate in 254 milioni di tonnellate ed all’uso di 342 milioni di metri cubi d’acqua, gli sprechi energetici e delle altre risorse naturali. Bisogna poi considerare i costi per la raccolta e lo smaltimento del cibo scartato, che comporta, sempre in un anno, un costo di oltre 9 milioni di euro. Nel contempo, sempre nella UE, 37 milioni di persone non hanno cibo a sufficienza.
A livello mondiale il problema diventa enorme: secondo il rapporto Waste Watcher 2024, ogni anno vengono sprecate oltre un miliardo di tonnellate di cibo, mentre circa 773 milioni di persone soffrono la fame.
Dimezzare lo spreco alimentare entro il 2030: l’obiettivo ONU
Per contrastare questa situazione abnorme ed insostenibile le Nazioni Unite, nel contesto degli obiettivi di sviluppo sostenibile, hanno stabilito di raggiungere entro il 2030 il dimezzamento dello spreco alimentare. Con tale impegno, il Parlamento Europeo ha proposto di innalzare al 20% l’obbligo di ridurre gli scarti nella trasformazione alimentare rispetto alla media del biennio 2020-22, prendendo a riferimento una metodologia comune per determinare lo spreco di cibo. Altre misure riguardano la revisione degli standard di mercato per frutta e verdura in modo da permettere agli agricoltori di vendere direttamente prodotti ortofrutticoli con caratteristiche non conformi alle norme di commercializzazione ma ritenuti idonei al consumo dalle comunità locali. Tali prodotti potranno anche essere destinati alla trasformazione industriale.
Inoltre, sempre se le condizioni sanitarie sono garantite, sarà possibile vendere anche quei prodotti che sono stati colpiti da disastri naturali od ottenuti in circostanze eccezionali. Verranno poi semplificate le norme relative agli alimenti oggetto di donazioni alimentari.
La lotta contro lo spreco alimentare richiede un impegno collettivo e l’adozione di pratiche sostenibili a tutti i livelli della filiera alimentare. Solo attraverso una collaborazione efficace tra aziende, enti non-profit e cittadini possiamo ridurre significativamente questo problema e contribuire ad un futuro più sostenibile.
Antenore Cervi, Allevatore e referente nazionale per il settore Suini di CIA
Antenore Cervi, Allevatore reggiano e referente nazionale per il settore Suini di CIA-Agricoltori Italiani, mette in fila quattro priorità.
Emergenza Peste Suina Africana (PSA) “Il primo obiettivo è uscire dalla Peste suina africana, dopo la conferma nei giorni scorsi di un nuovo caso a Piacenza – dichiara Cervi -. Bisogna uscire in fretta dall’emergenza e fare in modo che siano previsti indennizzi adeguati agli Allevatori, non soltanto quelli colpiti direttamente dalla Psa, perché vi sono anche danni collaterali legati alle restrizioni e oggi più che mai assistiamo ad allevamenti che chiudono in maniera definitiva”.
Difesa delle DOP, a partire dal Prosciutto di Parma “I numeri di oggi ci dicono che abbiamo raggiunto i minimi storici nella produzione di cosce per il Prosciutto di Parma, senza ottenere alcun beneficio per la filiera – osserva -. I consumi non sono brillanti e temo che nel 2025, dopo un anno soddisfacente per gli Allevatori, i listini subiscano un arretramento che finirà per mettere in crisi di nuovo la parte produttiva. Dovremmo investire con politiche di sostegno ad ampio raggio, prendendo come esempio i casi virtuosi delle DOP lattiero casearie e del comparto avicolo, dove si registrano da anni scenari di sostanziale stabilità, quando non di crescita strutturale”.
Burocrazia “Nel 2025 gli Allevatori dovranno fare i conti con nuovi adempimenti in materia di tracciabilità, biosicurezza, impatto ambientale, trattamenti sanitari. Tutte richieste legittime, beninteso, ma dobbiamo lavorare per alleggerire la burocrazia, che ha un peso eccessivo in termini di tempo e di oneri sulle spalle degli Allevatori”, riconosce Cervi.
Scenario internazionale “L’ultimo tema, in uno scenario che meriterebbe un elenco decisamente più lungo”, prosegue il referente di Cia-Agricoltori Italiani, “è legato al quadro internazionale, dove fra guerre, instabilità, incognita dazi ci potremmo trovare di fronte nuove ondate di volatilità sui mercati, a partire dai rincari dell’energia, passando per i prezzi delle materie prime, col rischio che un aumento del costo dei cereali vada a pesare sui bilanci degli allevamenti. Per questo ritengo strategico puntare su una nuova fase di investimenti nell’ambito delle rinnovabili agricole e per rafforzare le filiere cerealicole, migliorando il tasso di autoapprovvigionamento”.
Cresce la tensione sul gas? Negli ultimi giorni, il prezzo del gas sul mercato TTF di Amsterdam ha superato i 50 euro per Megawattora, avvicinandosi alle quotazioni raggiunte nel 2023.
Tale incremento è attribuibile principalmente alla cessazione del transito del gas russo attraverso l’Ucraina, in vigore dal 1° gennaio 2025, che ha sollevato qualche preoccupazione sulla sicurezza degli approvvigionamenti in Europa, benché le scorte attuali dei Paesi Ue siano ritenute adeguate alle necessità attuali del fabbisogno energetico. Inoltre, la Commissione Europea ha identificato quattro rotte alternative per garantire la continuità delle forniture.
Parallelamente, la domanda globale di gas naturale ha continuato a crescere, trainata principalmente dai Paesi asiatici come Cina e India. Uno scenario che ha innescato una maggiore pressione sui prezzi.
In questo contesto, gli Operatori del settore sono chiamati a monitorare attentamente l’evoluzione del mercato e a valutare strategie di approvvigionamento diversificate per mitigare i rischi associati alla volatilità dei prezzi e alle dinamiche geopolitiche in corso. Politiche maggiormente convinte verso le energie rinnovabili potrebbero rappresentare una delle soluzioni percorribili.