TESEO.clal.it – Import di carni suine delle Filippine
Il mercato suinicolo delle Filippine attraversa una fase di difficoltà, caratterizzata da prezzi alla produzione in diminuzione, redditività negativa per molti allevatori e scorte frigorifere in aumento. Secondo il Ministero dell’Agricoltura, la crescita delle importazioni sta accentuando la concorrenza sulla produzione nazionale.
Per sostenere gli allevatori, il Governo filippino ha avviato una indagine di salvaguardia, notificata all’Organizzazione Mondiale del Commercio lo scorso 21 ottobre, e sta valutando dazi più elevati e possibili limitazioni alle importazioni. Le misure non sono ancora definitive.
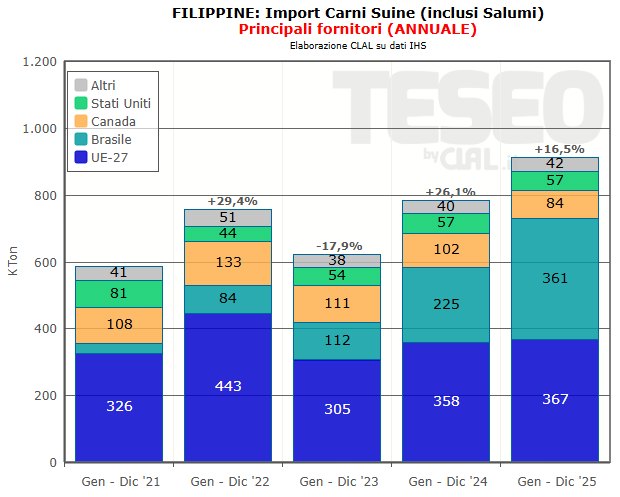
Secondo le elaborazioni CLAL, nel 2025 le Filippine hanno importato 911.000 tonnellate di carni suine e salumi (+16,5% tendenziale), di cui 367.000 tonnellate dall’UE (40% del totale), sostanzialmente alla pari con il Brasile (361.000 tonnellate).
Le principali categorie importate sono carni fresche, refrigerate e congelate (463.000 tonnellate) e frattaglie suine (301.000 tonnellate). Tra i fornitori europei figurano Danimarca, Spagna, Olanda e Francia.
Le ripercussioni potrebbero interessare indirettamente anche l’Italia: nel 2025, Danimarca, Spagna, Olanda e Francia hanno, infatti, fornito complessivamente 581.000 tonnellate di carni suine, pari a circa il 47% delle importazioni italiane.
Eventuali restrizioni filippine potrebbero inevitabilmente indirizzare parte dell’offerta europea verso altri mercati, compreso quello italiano, intensificando la pressione sui prezzi delle carni suine. Potrebbe essere un contraccolpo per il mercato italiano, seppure indirettamente.
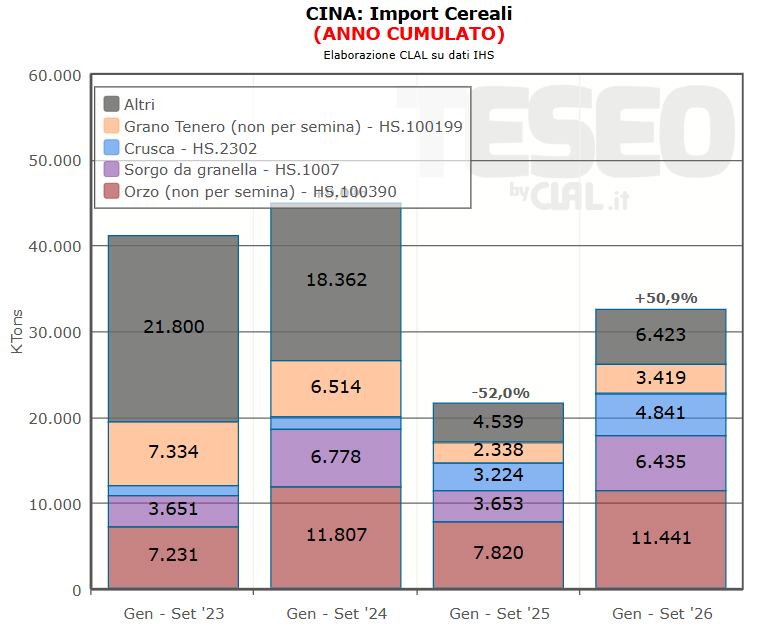
Dopo il rallentamento del 2025, le importazioni in Cina di cereali hanno trovato nuova vivacità, con un aumento del +50,9% nel periodo Gennaio-Settembre 2026. Particolarmente attivi Mais (+126%), Sorgo e Orzo.
I motivi della ripresa sono da ricercare principalmente nel rialzo dei prezzi interni, anche collegati a problemi qualitativi su parte del raccolto di Mais, e in generale nella maggior convenienza delle materie prime estere.
FAS-USDA stima che in Cina la quota di Mais nei mangimi sia calata dal 47% di Gennaio al 29% di Agosto 2026, in favore di altri cereali come Frumento, Orzo e Sorgo, con suinicoltori particolarmente attenti ai costi alimentari.
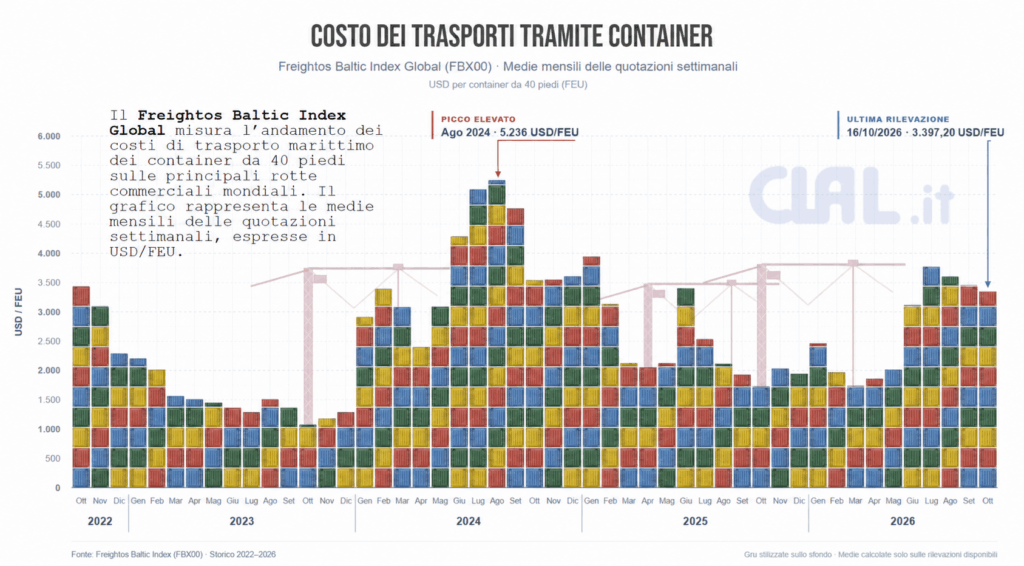
📊 Il Freightos Baltic Index Global si attesta a 3.397 USD per container da 40 piedi a metà Ottobre, in flessione rispetto ai livelli estivi.
Il calo dei noli sulle rotte Asia-Europa riflette principalmente il rallentamento stagionale delle spedizioni e il graduale ritorno delle navi attraverso il Canale di Suez, che aumenta la capacità di trasporto disponibile.
🚢 Emergono tuttavia segnali di recupero: nell’ultima settimana i noli Asia-Mediterraneo sono aumentati del 7%, mantenendosi, insieme a quelli verso il Nord Europa, su livelli circa 70% superiori a un anno fa.
Le congestioni portuali continuano a sostenere i prezzi, mentre le nuove tensioni geopolitiche aumentano il rischio di interruzioni nel Mar Rosso.
📉 In prospettiva, l’espansione della flotta e l’aumento della capacità disponibile potrebbero favorire un ulteriore ridimensionamento dei noli nel 2027, pur in un contesto di persistente incertezza.
I problemi relativi all’ambiente, clima e natura, sono stati considerati per troppo tempo come questioni distinte. Una recente ricerca dell’Università di Oxford ha dimostrato come spesso invece si tratti dello stesso problema, che si manifesta sullo stesso territorio.
Si stima che l’attività agricola abbia causato la perdita di 300 miliardi di tonnellate di carbonio immagazzinato nei suoli e messo a rischio di estinzione circa il 14% delle specie viventi – animali, piante, funghi, microrganismi – con un danno evidente alla ricchezza genetica del pianeta. Però, due terzi di queste perdite di carbonio e di biodiversità sono avvenute solo su di un terzo dei terreni mondiali coltivati e la gran parte di tale danno è concentrato in alcune zone del Sud America, dell’Africa subsahariana e del sud-est asiatico.
Il commercio internazionale contribuisce poi a distribuire questi impatti in tutto il mondo: circa il 18% delle perdite di carbonio e di biodiversità nei terreni agricoli è legato al commercio transfrontaliero di prodotti alimentari, col Brasile principale esportatore netto sia di carbonio che di perdita di biodiversità e la Cina principale importatore.
I ricercatori sottolineano che non tutti i cibi hanno lo stesso impatto e che una transizione verso diete sostenibili, specialmente nei paesi a più alto reddito, rappresenta la leva più efficace per arrestare l’estinzione delle specie. Rilevano che, in media, gli alimenti di origine animale sono associati ad emissioni di carbonio otto volte superiori e ad una perdita di biodiversità 14 volte maggiore per caloria rispetto agli alimenti di origine vegetale.
La sfida consiste nel reindirizzare i terreni agricoli al ripristino degli ecosistemi naturali senza compromettere la sicurezza alimentare globale. Compito arduo ma necessario, che interpella tutti a tutti i livelli.
Il mercato suinicolo italiano sta attraversando una fase delicata, nella quale elementi di biosicurezza, equilibri di mercato, costi di produzione e competitività europea, obiettivi di commercializzazione di carni e salumi si intrecciano con le esigenze delle diverse componenti della filiera.
In questo contesto, il rapporto tra allevamento, industria e distribuzione assume un’importanza particolare. Condividere informazioni, comprendere le dinamiche che interessano i diversi anelli della filiera e confrontarsi sulle prospettive può contribuire a gestire meglio una fase caratterizzata da incertezza e cambiamenti.
Non si tratta di prevedere quale sarà l’evoluzione dei prezzi, ma di guardare alla filiera nel suo insieme: la capacità di dialogare e di trovare punti di equilibrio può diventare un elemento importante per affrontare i prossimi mesi. Sarà fondamentale monitorare diversi aspetti e affrontarli con la consapevolezza che molte incognite potrebbero avere un impatto trasversale sugli attori coinvolti lungo la catena di approvvigionamento.
È anche su questi temi che TESEO continuerà a raccogliere dati, informazioni e punti di vista degli operatori, per contribuire a una lettura condivisa delle dinamiche del mercato, costruita anche attraverso il confronto tra i diversi operatori della filiera.
Il comparto suinicolo italiano si trova ad affrontare uno scenario complesso, segnato dalle tensioni geopolitiche globali e dalle avversità climatiche che spingono al rialzo i costi dei fattori produttivi.
L’impennata dei costi energetici — con il gasolio agricolo a 1,45€/litro (in crescita del +43,1% rispetto a un anno fa) — associata all’aumento dei fertilizzanti (Urea a 625 €/t a settembre, +36,2%) e delle materie prime mangimistiche come soia e mais, sta contribuendo a mantenere elevata la pressione sui costi di alimentazione e sulla gestione degli allevamenti.
A livello strutturale, la crescente concentrazione dell’allevamento italiano – il 50% dei capi è localizzato in sole quattro province del Nord (Brescia, Mantova, Cremona e Cuneo) – aumenta l’esposizione al rischio sanitario e rende la biosicurezza un elemento centrale nella gestione della Peste Suina Africana (PSA). In tal senso, gli allevatori hanno sostenuto ingenti sforzi negli ultimi anni, adottando alti standard di protezione.
Quanto al mercato, oggi mostra segnali di tenuta. La domanda interna rimane reattiva, le principali filiere DOP evidenziano un recupero delle produzioni di prosciutti tipici e l’export complessivo dei salumiregistra un +0,3% nei primi sei mesi dell’anno, sostenuto dall’aumento delle esportazioni di prosciutti stagionati, disossati, speck, coppe e culatelli, mortadella e wurstel, nonostante difficoltà di logistica, trasporti, restrizioni.
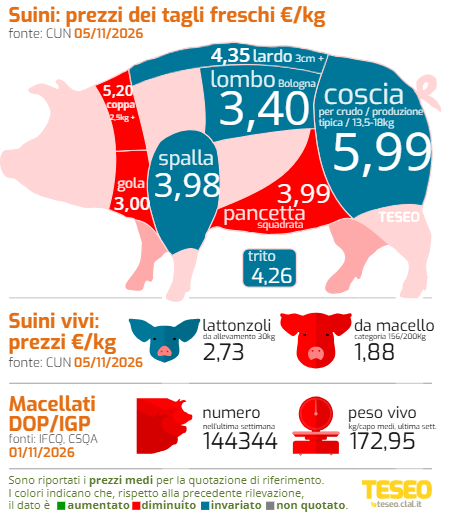
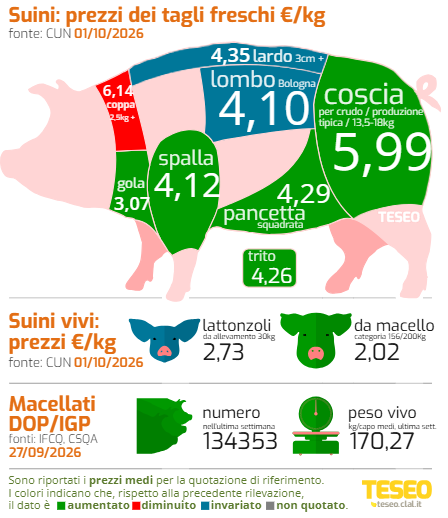
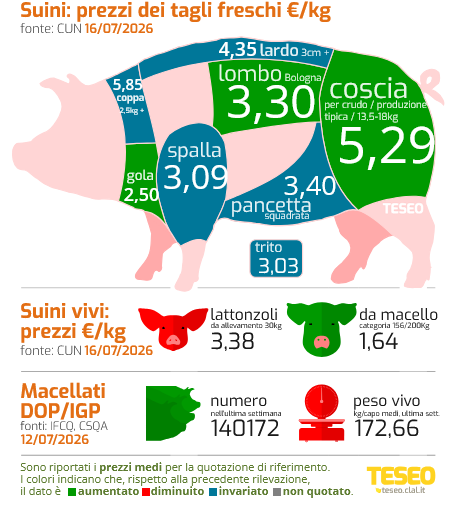
Con le quotazioni CUN dei suini da macello per il circuito tutelato a 1,96 €/kg (cat. 156/200 kg), i margini per gli allevatori si mantengono positivi.
Quanto potrà durare questa fase di redditività e, soprattutto, in che misura i margini potranno tradursi in investimenti in efficienza, sostenibilità e biosicurezza, rafforzando la competitività della suinicoltura italiana?
Rudy Milani – Suinicoltore e Presidente FNP Suini Confagricoltura
Undici rialzi consecutivi delle quotazioni in CUN dei suini grassi da macello per il circuito tutelato hanno permesso direcuperare un po’ di redditività, ma non sono ancora sufficienti, per Rudy Milani, responsabile nazionale della Federazione di prodotto Suini di Confagricoltura, per colmare la voragine che si è venuta a creare da ottobre 2025 fino alla fine di giugno di quest’anno.
Un quadro, secondo Milani, “aggravato anche da:
il calo delle esportazioni europee verso l’Asia,
la diminuzione di allevamenti in Germania (-700 allevamenti da gennaio a maggio 2026),
la diminuzione in sei mesi, fra gennaio e giugno, di 15mila scrofe in italia per la corsa dei prezzi dei ristalli nazionali,
la carenza di manodopera qualificata”.
Ancora per qualche altra settimana, è convinto l’allevatore di Confagricoltura, “i prezzi dei maiali risentiranno dell’ondata positiva, poi bisognerà incrociare le dita, perché alla volta di ottobre-novembre si affacceranno sul mercato italiano molti animali smarchiati acquistati all’estero a prezzi più vantaggiosi rispetto ai nostri, ma che avranno una sola conseguenza: trascinare in una spirale ribassista i suini compravenduti in Italia, sia quelli destinati alla salumeria Dop che quelli generici. E sarà un impatto di almeno 100mila capi”.
Un quadro complesso, indubbiamente, “aggravata da una stagione estiva eccessivamente calda, che finirà per penalizzare le produzioni vegetali destinate alla zootecnia, e appesantita dalla concorrenza dei paesi del Mercosur, Brasile in testa, che potrebbero approfittare dell’accordo di libero scambio per inondare i mercati europei e spingere ancora più in basso i listini della nostra suinicoltura.
E tutto questo in assenza di una vera reciprocità fra sistemi di allevamento comunitari e sudamericani, in quanto eventuali blocchi all’import di carne suina scatteranno solo dopo i controlli casuali e saltuari alle dogane”.
“Difficile, a queste condizioni – secondo Rudy Milani – che gli allevatori abbiano la forza di investire in un grado più elitario di benessere animale, preso atto che in fatto di biosicurezza le strutture sono ormai tutte in regola.
Bisogna avere fieno in cascina e in questo momento gli allevatori singoli, non assorbiti da sistemi di soccida (nel frattempo cresciuta di un altro 4%), non hanno la tranquillità economica per intervenire”.
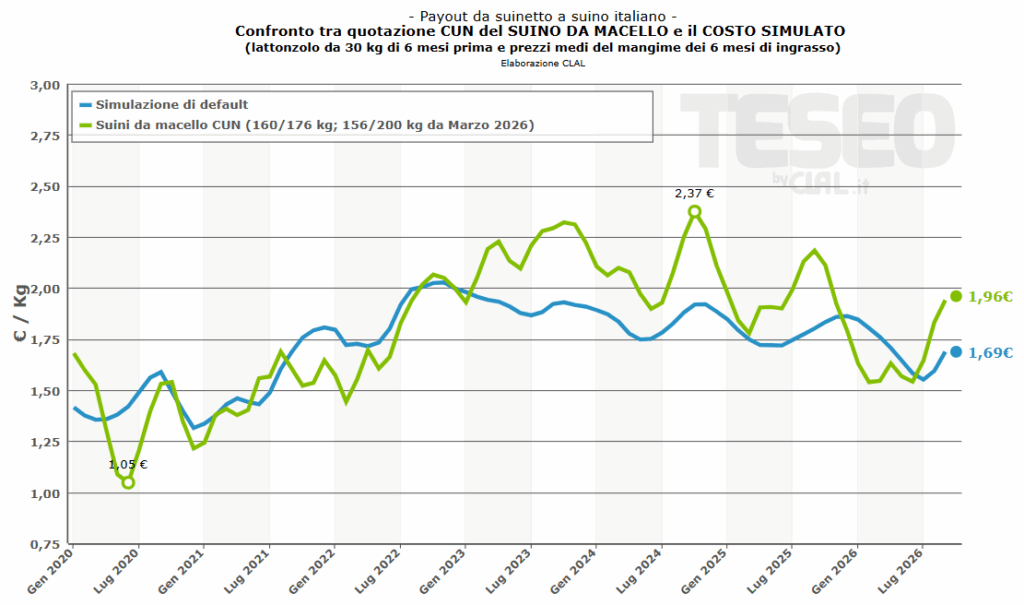
TESEO.clal.it – Payout da suinetto a suino italiano
Ogni anno migliaia di lattonzoli e magroni arrivano in Italia dalla Danimarca per essere allevati fino al peso di macellazione (oltre 220mila capi importati fra gennaio e aprile 2026). Questa scelta non dipende solo dal deficit produttivo nazionale, ma anche dall’elevata efficienza del modello danese, storicamente tra i più competitivi in Europa.
La Danimarca ha sviluppato un sistema altamente specializzato che integra miglioramento genetico, gestione riproduttiva, elevata biosicurezza e monitoraggio delle performance. La selezione genetica mira a incrementare la produttività complessiva: più suinetti nati vivi e svezzati, maggiore fertilità delle scrofe, migliore sopravvivenza dei lattonzoli, crescita rapida ed elevata efficienza alimentare.
I risultati sono evidenti. Nel 2024 gli allevamenti che utilizzano la genetica DanBred hanno raggiunto in media 36,3 suinetti svezzati per scrofa all’anno, tra i valori più elevati a livello mondiale. Una produttività così elevata riduce il costo unitario del lattonzolo, rendendo i suinetti danesi competitivi anche considerando il trasporto.
I suini vengono poi ingrassati negli allevamenti nazionali e alimentano soprattutto la filiera dei salumi non DOP, contribuendo a soddisfare la domanda dell’industria di trasformazione e a compensare il deficit produttivo nazionale.
L’esperienza danese dimostra che il VANTAGGIO COMPETITIVO non dipende solo dalla genetica, ma dall’integrazione tra selezione genetica, organizzazione della filiera e gestione tecnica degli allevamenti.
Questa combinazione consente alla Danimarca di mantenere una posizione di leadership nell’esportazione di lattonzoli verso numerosi Paesi europei, Italia compresa.
TESEO.clal.it – Cina: Andamento mensile del prezzo dei Suini
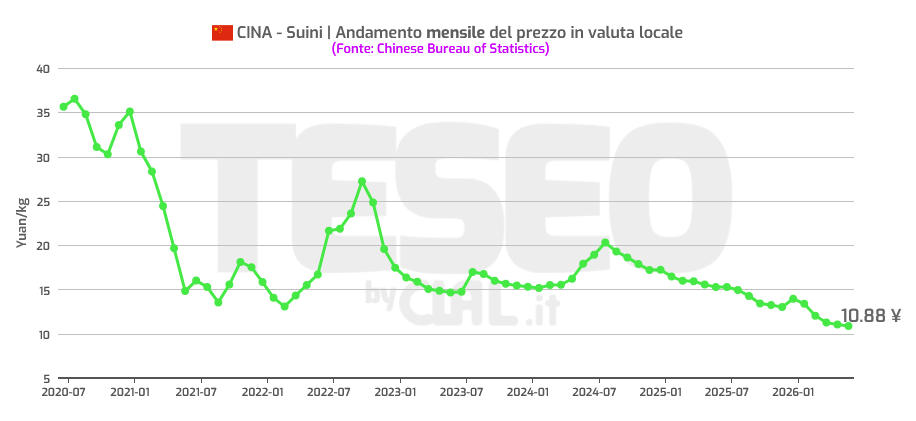
Il mercato cinese del suino affronta un persistente eccesso di offerta, che mantiene sotto pressione i prezzi dei maiali vivi e riduce il ricorso al commercio estero. Secondo le stime USDA, la produzione di Carne Suina della Cina nel 2026 si attesterà a 59,5 milioni di tonnellate, mostrandosi stabile rispetto al 2025. Tuttavia, l’Ufficio Nazionale di Statistica della Cina rileva nel primo trimestre un incremento produttivo del 4,2% su base annua, trainato dalla maggiore efficienza negli allevamenti e dall’accelerazione delle macellazioni.
Per contrastare l’eccesso di offerta, il Governo cinese ha avviato un piano di riduzione del patrimonio di scrofe, limitando gli incentivi all’espansione produttiva e favorendo pesi di macellazione intorno ai 120 kg. Questa politica ha inizialmente accelerato le macellazioni, contribuendo ad aumentare la disponibilità di carne sul mercato. Con prezzi scesi al di sotto dei costi di produzione, i governi centrali e locali sono intervenuti acquistando carne suina da destinare alle riserve strategiche. Stock che dovranno essere gestiti con molta attenzione, per evitare ulteriori squilibri di mercato. A giugno il prezzo medio dei Suini Vivi si è attestato a 10,88 yuan/kg (1,39 €/kg), il 29% in meno rispetto allo stesso mese del 2025.
La forte disponibilità interna ha tagliato l’import: tra gennaio e maggio 2026 leimportazioni cinesi di carni suine fresche, refrigerate e congelate sono diminuite del 29,2%, attestandosi a 314mila tonnellate. L’UNIONE EUROPEA si conferma il principale partner commerciale con la SPAGNA leader tra i singoli esportatori, mentre gli USA arretrano per i dazi di ritorsione. Nel comparto delle frattaglie, l’UE mantiene la propria posizione dominante coprendo il 52% dell’import cinese.
Nel breve termine il mercato dovrebbe rimanere condizionato da un’offerta abbondante di carne suina e da consumi ancora deboli. La riduzione del patrimonio di scrofe (dopo anni in cui la Cina ha spinto per tornare ai livelli precedenti all’esplosione della Peste suina) potrebbe favorire un graduale riequilibrio del mercato nella seconda parte dell’anno, ma la domanda interna continuerà a rappresentare il principale fattore di incertezza per il settore suinicolo mondiale, strettamente connesso alle dinamiche asiatiche.
La produzione mondiale di Mais della campagna 2026/27 è oggi stimata da USDA in 1,297 miliardi di tonnellate: inferiore all’annata precedente, ma comunque elevata. Un livello che si conferma tra i più elevati mai registrati, grazie soprattutto agli ancora ottimi raccolti previsti negli Stati Uniti (406 milioni di tonnellate) e in Brasile (139 milioni di tonnellate).
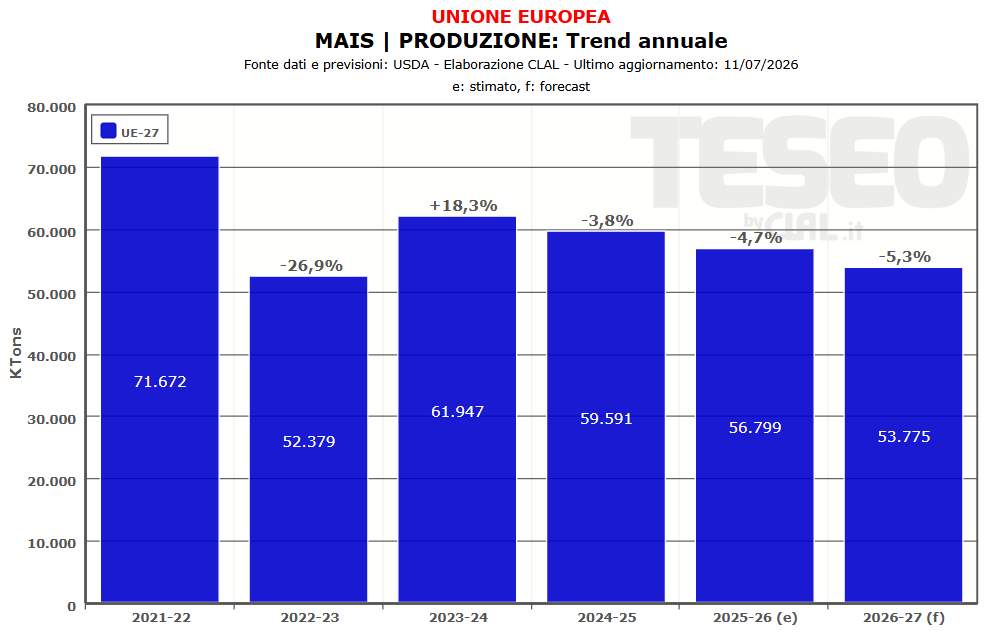
Lo scenario cambia, però, osservando il mercato europeo. L’USDA ha rivisto al ribasso il raccolto comunitario da 57,5 a 53,8 milioni di tonnellate, mentre Coceral ed Expana stimano una produzione ancora inferiore, attorno ai 52,7 milioni, a causa delle ondate di calore e della siccità che hanno colpito le principali aree maidicole durante la delicata fase di impollinazione.
Le criticità maggiori si registrano in Francia e Ungheria. Secondo FranceAgriMer, solo il 47% del Mais francese è classificato in condizioni buone o eccellenti, il livello più basso registrato negli ultimi tredici anni. In controtendenza la Romania, dove le piogge delle ultime settimane potrebbero migliorare le rese, pur senza compensare completamente le perdite attese negli altri Paesi produttori. Essendo l’UE non autosufficiente per il Mais, una minor produzione favorirebbe l’aumento delle importazioni dal resto del Mondo.
Anche in Pianura Padana il Mais sta attraversando la fase di impollinazione, e le elevate temperature hanno reso necessario intensificare gli interventi irrigui. Solo nelle prossime settimane sarà possibile valutare l’effettivo impatto del caldo sulle rese.
Per il momento l’ampia disponibilità mondiale continua a contenere il rischio di forti rialzi delle quotazioni. Tuttavia, un ulteriore peggioramento del raccolto europeo, renderebbe il mercato comunitario ancora più dipendente dalle importazioni, sostenendo i prezzi nella seconda parte della campagna e con possibili ripercussioni anche sul mercato italiano.
Il commento dell’Agricoltore
Fausto Nodari – Vicepresidente AMI e membro del Comitato Nazionale di Confagricoltura
«Una disamina che descrive perfettamente quello che risulta essere lo stato dell’arte del momento per quanto riguarda la coltura più eclettica del mercato. Vorrei però aggiungere che, al momento, è piuttosto azzardato fare delle stime: quello che il caldo anomalo ha causato nella fase fenologica più delicata della coltura lo scopriremo tra qualche settimana, quando avremo maggiore consapevolezza, sia nel Midwest sia in Europa, di ciò che è realmente successo.
Nel frattempo i futures del mais al CBOT rimangono molto attenti all’evoluzione della situazione, mantenendosi rialzisti e con quotazioni ai massimi dell’ultimo mese.
Tornando velocemente a noi, la situazione idrogeologica dell’area padana risulta fortemente compromessa e, se non dovesse interrompersi il trend di questa anomala estate, potremmo trovarci tra un paio di settimane in una situazione ben più drammatica. Tutto ciò potrebbe incidere sul prezzo e, se a una produzione già scarsa dovesse aggiungersi anche una qualità deludente, si aprirebbe una voragine speculativa che potrebbe compromettere definitivamente l’annata.
Abbiamo una sola possibilità, se vogliamo rimanere competitivi in un mercato sempre più esigente e affrontare le sfide che il clima ci riserva: affidarci alla scienza, attraverso le nuove tecnologie TEA (Tecniche di Evoluzione Assistita), o NGT (New Genomic Techniques), qualunque nome si voglia utilizzare. Purtroppo siamo già fuori tempo massimo e stiamo giocando con il fuoco… a proposito di temperature.»
TESEO.clal.it – UE-27: Previsioni Produzioni Annuali di Mais