Consumi di carne in Italia: accelerano i prezzi del bovino, più stabili gli altri listini
30 Ottobre 2026

di Marika De Vincenzi
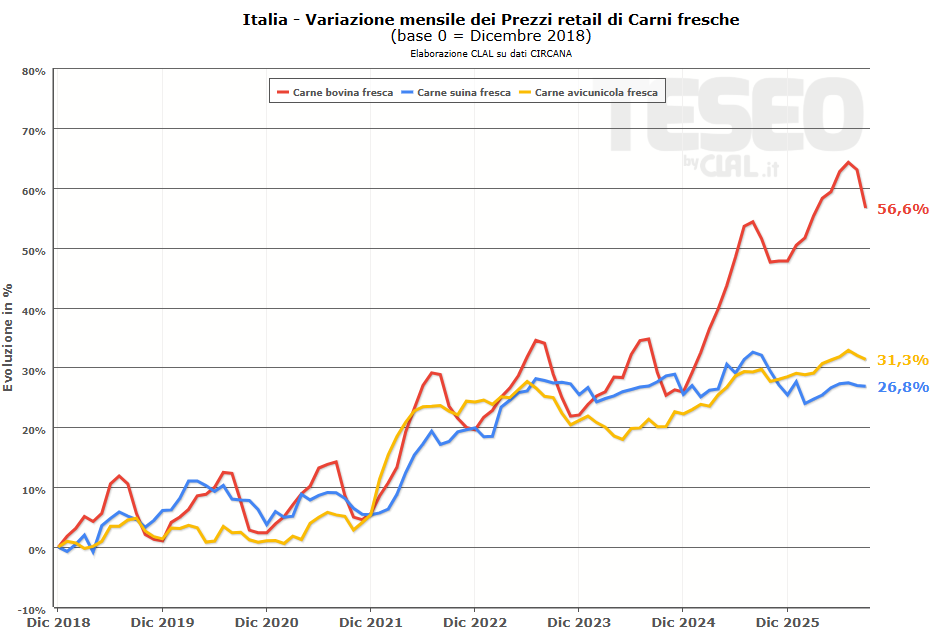
TESEO.clal.it – Variazione mensile prezzi al consumo (base 0=Dicembre 2018)

I consumi retail di carni fresche in Italia mostrano andamenti differenti nei primi nove mesi del 2026. Secondo le elaborazioni CLAL su dati Circana (relativi ai canali: ipermercati, supermercati, superette e specialisti alimentari), gli acquisti di Carne Suina fresca aumentano del 6,2% in volume, mentre quelli di Carne Bovina si contraggono del 6,2%. Sostanzialmente stabili i consumi di Carne Avicunicola (+0,2%).

L’evoluzione dei prezzi al consumo ha indubbiamente inciso nel delineare questo scenario. Come evidenziato dal grafico, che mostra le variazioni dei listini retail rispetto a dicembre 2018, dalla fine del 2024 la carne bovina ha registrato una marcata accelerazione dei prezzi, ampliando il divario rispetto alle carni suine e avicunicole, che hanno confermato un andamento relativamente stabile negli ultimi anni.

Queste dinamiche evidenziano una crescente pressione sulla competitività della carne bovina rispetto alle altre carni, in un contesto in cui la diminuita capacità di acquisto delle famiglie finisce per incidere sempre di più negli orientamenti della spesa.

Anche il comparto dei salumi presenta andamenti differenziati: nei primi nove mesi del 2026 diminuiscono i volumi acquistati di Prosciutto Cotto (-4,8%) e Mortadella (-4,7%), mentre crescono quelli di Prosciutto Crudo (+2,5%), soprattutto nella componente non DOP (+4,1%), grazie anche a una diminuzione dei prezzi medi in tale segmento (-1,2%).
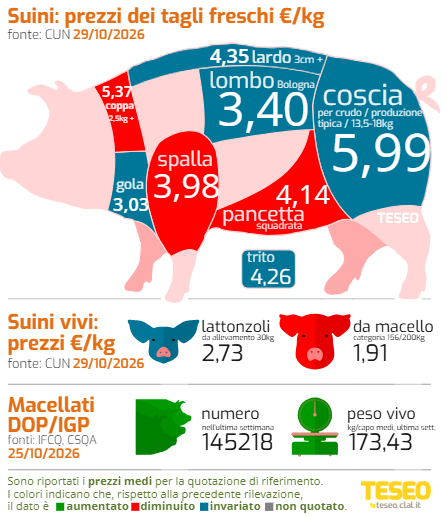
TESEO.clal.it – Dashboard Suini
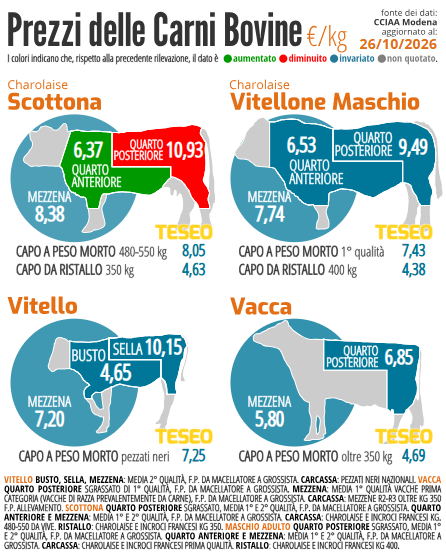
TESEO.clal.it – Dashboard Bovini

Suino e bovino: due filiere, due strategie di mercato
4 Settembre 2026

di Marika De Vincenzi

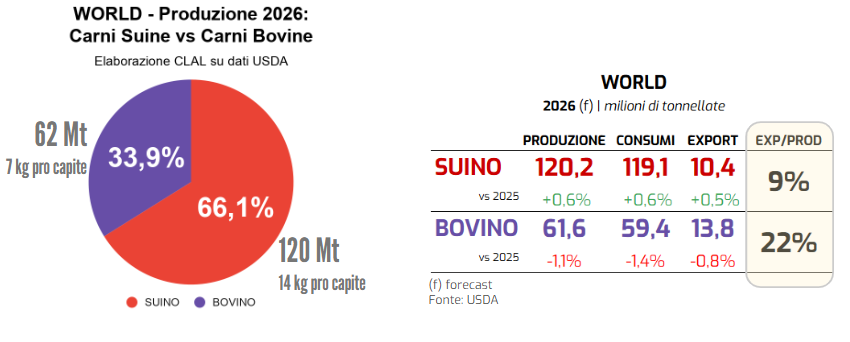
Il mercato mondiale delle carni suine e bovine presenta nel 2026 dinamiche differenti secondo le ultime stime USDA: il suino prevalentemente orientato ai consumi interni, mentre il bovino mostra una maggiore esposizione al commercio internazionale.

Il SUINO rappresenta il 66% dei volumi complessivi delle due specie, pari a circa 14 kg pro-capite. Ben il 91% della produzione suinicola viene consumata internamente, mentre solo il 9% è destinato all’export (10,4 Mt). La Cina si conferma il principale polo produttivo e di consumo, con 59,5 Mt prodotte, quasi la metà del totale mondiale. L’UE riduce la produzione dell’1,2% e l’export del 7,6% (pesa la PSA in Spagna, principale esportatore dei 27 Paesi comunitari), mentre crescono le vendite estere di Stati Uniti (+3,3%) e Brasile (+6,8%).

Più orientato agli scambi internazionali è il COMPARTO BOVINO. La produzione si colloca globalmente a 61,6 Mt (-1,1%). Il 22% viene esportato, per un totale di 13,8 Mt. Gli Stati Uniti registrano un calo della produzione (-0,8%) e dell’export (-8,2%), mentre i consumi cinesi diminuiscono del 7,5%, complice un rallentamento della capacità di spesa interna. Il Brasile mantiene la leadership mondiale dell’export, con 4,27 Mt; da pochi giorni il suo accesso al mercato comunitario è frenato dal blocco all’import di alcuni prodotti, non allineati alle norme europee sull’uso degli antimicrobici. 

I dati confermano che non esiste un’unica formula per il comparto zootecnico. Efficienza, competitività, strategie internazionali vanno coniugate con specializzazione, qualità, flessibilità. I mercati – siano interni o internazionali – devono sempre più fare i conti con l’incertezza globale.

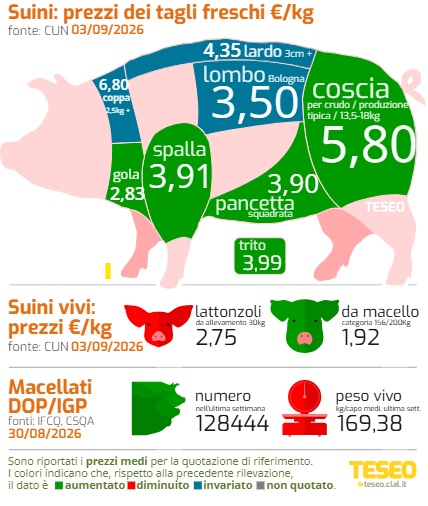
TESEO.clal.it – Dashboard Suini
TESEO.clal.it – Dashboard Carni Bovine

Consumi retail maggio:  il suino accelera, il bovino paga il caro-prezzi
8 Luglio 2026

Di Marika De Vincenzi

I dati aggiornati a maggio 2026 confermano un mercato delle carni sempre più polarizzato: le famiglie italiane continuano a selezionare gli acquisti, premiando le categorie capaci di combinare accessibilità economica e valore percepito. Una tendenza destinata a continuare, senza un’inversione di rotta su redditività e inflazione.

CARNI FRESCHE: il suino rafforza la leadership

La CARNE SUINA si conferma protagonista del retail, con una crescita tendenziale dei volumi del +9,6% nei primi cinque mesi dell’anno e un’accelerazione nel solo mese di maggio (+12,8%). A sostenere la domanda contribuiscono prezzi medi in lieve calo (-1,1%), che rendono il prodotto una delle alternative più convenienti nel panorama delle proteine animali.

Di segno opposto il trend della CARNE BOVINA, che continua a risentire dell’aumento dei listini: nei primi cinque mesi i volumi cedono il 6,9%, mentre i prezzi medi crescono del +13,9%. Il divario tra andamento dei prezzi e capacità di spesa delle famiglie rende il bovino il prodotto oggi più sotto pressione.

La CARNE AVICUNICOLA mantiene invece una crescita più equilibrata (+2,2% nei volumi gennaio-maggio), confermandosi una scelta stabile per il consumatore attento al prezzo.

SALUMI: resistenza del crudo, difficoltà per i segmenti più esposti

Nel comparto dei salumi prosegue la selettività della domanda. Nel periodo gennaio-maggio, soffrono prosciutto cotto (-4,9%) e mortadella (-4,4%), mentre il prosciutto crudo conferma una maggiore resilienza (+2,1%), sostenuto dal valore percepito del prodotto, anche a fronte di una qualità oggettivamente rafforzata rispetto al passato. Il salame mostra segnali di recupero nel mese di maggio (+2,5%).

Lo scenario dei primi mesi del 2026 evidenzia quindi un consumatore che non rinuncia alle proteine, ma sceglie in modo sempre più mirato: cresce ciò che offre convenienza, mentre resistono i prodotti capaci di differenziarsi per qualità e riconoscibilità.

TESEO.clal.it – Dashboard Bovini

Filiera bovina: standard sanitari e sostenibilità guidano la competitività
1 Luglio 2026

Di Marika De Vincenzi

Il mercato globale della carne bovina è in una fase di profonda trasformazione strutturale. 
La contrazione della produzione interna dell’Unione Europea sostiene le quotazioni delle carcasse e aumenta la dipendenza dalle importazioni. 
Per l’Italia, che nel 2025 ha registrato un tasso di autosufficienza inferiore al 40%, l’approvvigionamento estero rappresenta una soluzione inevitabile.

In questo contesto si inserisce l’accordo UE-Mercosur, applicato in via provvisoria dal 1° maggio 2026. L’intesa prevede una quota di 99.000 tonnellate di carne bovina con dazio agevolato al 7,5% e l’azzeramento dei dazi per la quota Hilton (contingente di circa 67.000 tonnellate equivalenti carcassa riservato alla carne bovina di alta qualità). 
L’obiettivo è aumentare la disponibilità di prodotto sul mercato europeo, contribuendo alla gestione delle dinamiche di offerta, con clausole di salvaguardia attivabili in caso di squilibri. 

Sul fronte sanitario, l’UE adotta un approccio restrittivo: dal 3 settembre 2026 sarà bloccata l’importazione di carne dal Brasile in caso di mancato rispetto degli standard sull’uso di antimicrobici negli allevamenti. 
La misura potrebbe ridisegnare i flussi commerciali tra Europa e Sud America.

Parallelamente, l’accordo UE-Australia prevede un incremento graduale delle quote di importazione di carne bovina, subordinato al rispetto di requisiti su sicurezza alimentare, tracciabilità e allevamento estensivo.

Per gli operatori della filiera, la competitività non dipenderà più solo dal prezzo: standard sanitari, sostenibilità e conformità normativa diventano fattori decisivi per l’accesso al mercato europeo.

TESEO.clal.it – Dashboard Carni Bovine

Carne bovina italiana: Qualità e Sostenibilità [Il Commento di Maran, Coop. Scaligera]
21 Maggio 2026

Davide Maran
Mozzecane (VR) – Italia

Davide Maran – Direttore Commerciale della Cooperativa Zootecnica Scaligera

“Il mercato al ribasso spingerà la concentrazione della produzione e dell’offerta, proprio mentre l’aumento delle importazioni a cui stiamo assistendo con forza da dopo Pasqua lungo la rotta che va dal Centro Nord Europa e dall’Europa Orientale verso l’Italia sta contraendo i listini, in particolare per vitellone e scottona”. 

Non nasconde la propria preoccupazione Davide Maran, direttore commerciale della Cooperativa Zootecnica Scaligera, che parla di “invasione barbarica”.

La flessione dei prezzi, in particolare per i vitelloni, si aggira intorno al -10% in poco più di un mese. 

“Così gli allevatori, che hanno acquistato a prezzi elevati i broutard dalla Francia, si vedono costretti a svendere il prodotto, con i macelli che, a loro volta, cedono le mezzene e i quarti sottocosto, pur di non perdere quote di mercato”.

Un quadro allarmante per Maran, che intravede nel riequilibrio dei prezzi di acquisto dei broutard francesi l’unica speranza per restituire ossigeno agli ingrassatori italiani, sotto attacco da offerte di carne a prezzi sempre più competitivi dall’estero: Francia, Spagna, Irlanda, Germania, Austria, quasi che l’Italia fosse una valvola di sfogo per piazzare l’esubero produttivo nei diversi paesi. 

Il rischio è perdere ulteriore vigore in una filiera sempre più governata dal prodotto estero.

Su quali pilastri puntare per costruire il rilancio della carne bovina italiana? 

“Dalla Qualità e dalla Sostenibilità, elementi sempre più richiesti dai consumatori e che la zootecnia di casa nostra è in grado di offrire – spiega Maran -. Allo stesso tempo, servono azioni di formazione verso gli operatori della filiera e di promozione per spiegare i valori della produzione interna. Altrimenti correremo il rischio che i consumi cedano ancora di più il passo verso altre tipologie di carne, perdendo un patrimonio unico e insostituibile”.

TESEO.clal.it – Dashboard Carni Bovine

Aggiorna i tuoi interessi e ricevi le novità sul settore Bovino
25 Marzo 2026

Da oggi puoi aggiungere i nuovi settori “Bovini vivi” e “Carni bovine” ai tuoi interessi.

Riceverai ogni settimana aggiornamenti sulle variazioni rilevate da TESEO.clal.it su prezzi, macellazioni, allevamenti, e altri indicatori chiave del mercato Bovino italiano, europeo e mondiale.

Basta effettuare il login su CLAL o su TESEO, cliccare sul tuo nome in alto a destra e selezionare “Modifica il tuo profilo e le preferenze newsletter >>”.

Aggiungi i Bovini >

Carne bovina: perché i prezzi stanno diminuendo?
19 Marzo 2026

Di Marika De Vincenzi

Da alcune settimane il mercato della carne bovina in Italia sta mostrando segnali di indebolimento dei prezzi all’ingrosso. Non si tratta di un semplice aggiustamento congiunturale, ma del risultato di una tensione prolungata e crescente lungo tutta la filiera. 

I consumi di carne bovina sono in rallentamento. Dopo anni di aumenti dei prezzi al consumo, il prodotto, sovente vittima di campagne mediatiche di stampo salutistico (e spesso eccessive, quando non infondate), è diventato meno competitivo rispetto ad altre proteine animali.

Per stimolare nuovamente le vendite, la grande distribuzione sta chiedendo ai macelli lo sforzo di ribassare i listini. 

Gli impianti di macellazione hanno costi industriali elevati (energia, personale, struttura) e necessitano di lavorare non al di sotto del proprio break even point per restare efficienti.

Ridurre troppo i volumi aumenterebbe il costo unitario di lavorazione. Per questo motivo molti operatori continuano a macellare e a collocare prodotto sul mercato, anche accettando prezzi più bassi.

Dall’altra parte della filiera, gli allevatori hanno poca flessibilità sui prezzi.
I costi di ingrasso restano sostenuti e i ristalli, in particolare i broutard francesi, continuano a mantenere quotazioni elevate. Questo limita la possibilità di ridurre il prezzo dei capi alla stalla.

Il risultato è all’insegna del disequilibrio.
Le prime correzioni dei listini all’ingrosso riflettono l’instabilità tra offerta e domanda.

In questo contesto, gli operatori segnalano la necessità di riallineare i prezzi lungo la filiera per rendere la carne bovina più competitiva e stimolare la domanda. Una missione complessa dove meritano attenzione la sostenibilità degli allevamenti, la marginalità di tutti gli anelli della catena di approvvigionamento e il rilancio dei consumi.

TESEO.clal.it – Dashboard Carni Bovine

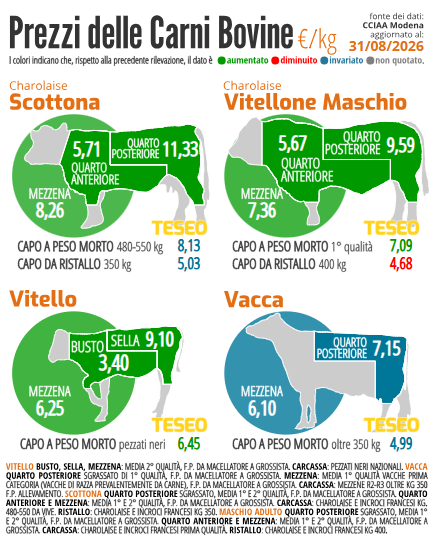
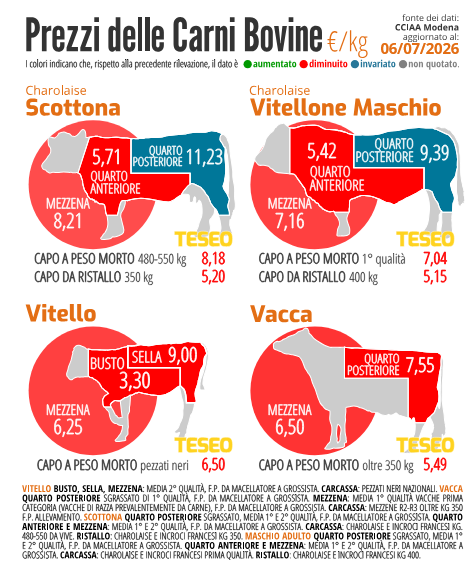
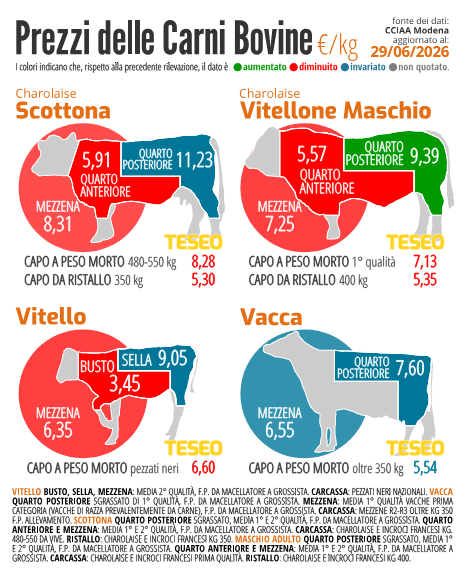
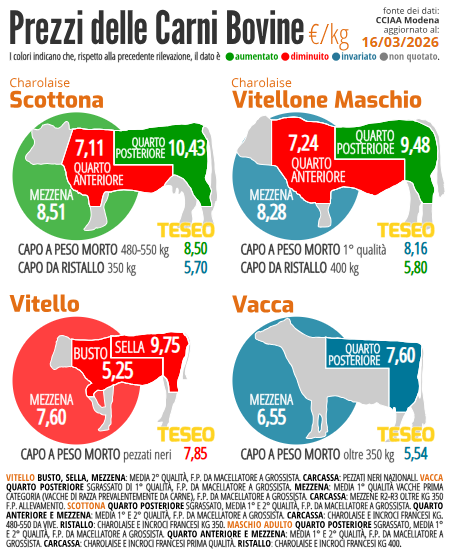
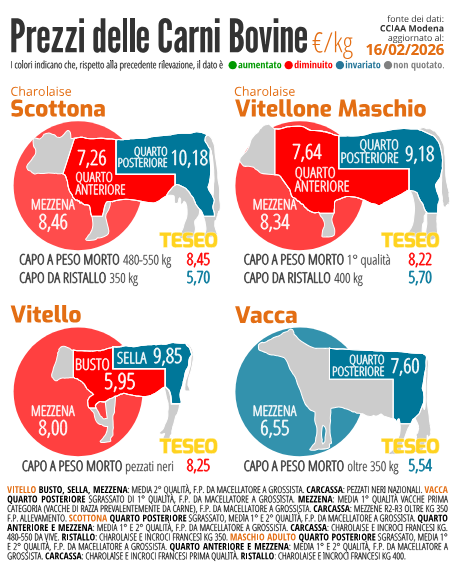
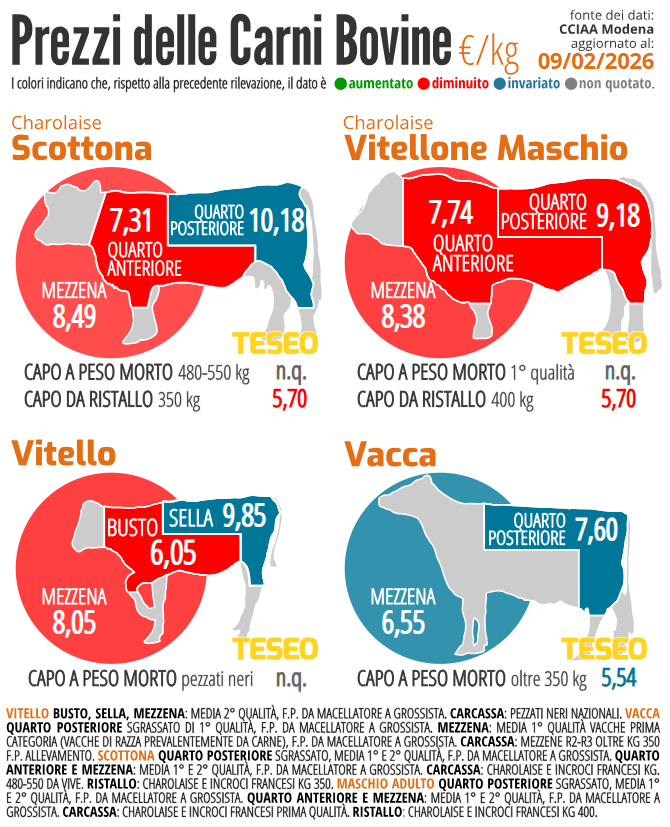
L’immagine mostra le quotazioni correnti delle carni bovine secondo la Camera di Commercio di Modena. I valori indicati rappresentano i prezzi franco partenza (f.p.) rilevati dal macellatore al grossista, quindi all’uscita dal macello e non al consumo finale.

Australia e Brasile: possibili effetti delle tensioni mediorientali sull’export di carne bovina
10 Marzo 2026

Di Marika De Vincenzi

Le tensioni geopolitiche in Medio Oriente stanno creando pesanti criticità logistiche con possibili effetti anche sull’export di carne bovina. La chiusura dello spazio aereo di alcuni Paesi del Golfo e la sospensione dei transiti nello Stretto di Hormuz hanno allungato i tempi di trasporto e aumentato i costi, con rotte marittime deviate attraverso il Capo di Buona Speranza, allungando i tempi di viaggio di circa due settimane verso l’Europa. Anche il trasporto aereo cargo risente di limitazioni operative e costi più elevati, incidendo soprattutto sui prodotti refrigerati e ad alto valore aggiunto.

In questo contesto, l’attenzione degli operatori si concentra sui principali esportatori mondiali di carne bovina, tra cui Australia e Brasile. 

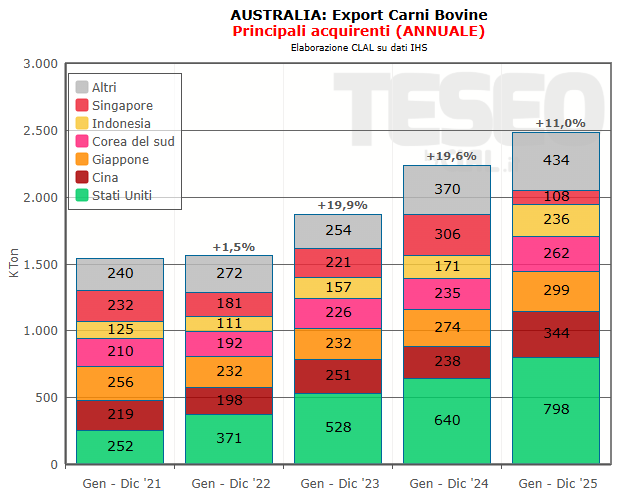
L’Australia rappresenta uno dei fornitori rilevanti nei mercati internazionali, con flussi export orientati principalmente verso Asia, Nord America e Medio Oriente. Quest’ultima area rappresenta tradizionalmente uno sbocco importante per la carne bovina australiana, anche grazie alla domanda del settore della ristorazione e del turismo. I ritardi logistici potrebbero aumentare i costi e ridurre la competitività della carne refrigerata destinata ai mercati lontani.

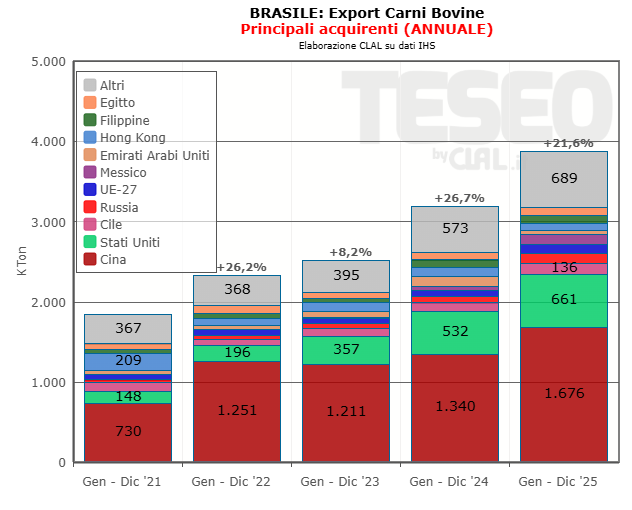
Il Brasile è il principale esportatore mondiale, con flussi concentrati sull’Asia, in particolare Cina, ma anche Medio Oriente. Ostacoli logistici o cali di domanda potrebbero spingere parte delle esportazioni verso mercati alternativi, aumentando la concorrenza e influenzando i prezzi internazionali, alla luce di prezzi particolarmente competitivi della carne brasiliana (5,27 $/kg il prezzo medio delle carni congelate contro i 6,44 $/kg dell’Australia). 

L’evoluzione delle tensioni nella regione e il progressivo ripristino delle rotte logistiche saranno determinanti per l’andamento degli scambi internazionali di carne bovina nei prossimi mesi.

TESEO.clal.it – Dashboard Carni Bovine

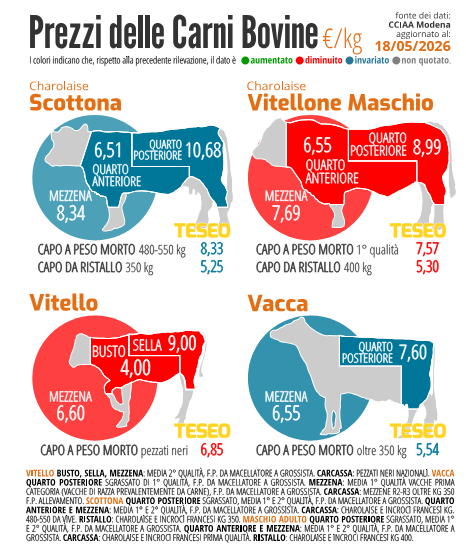
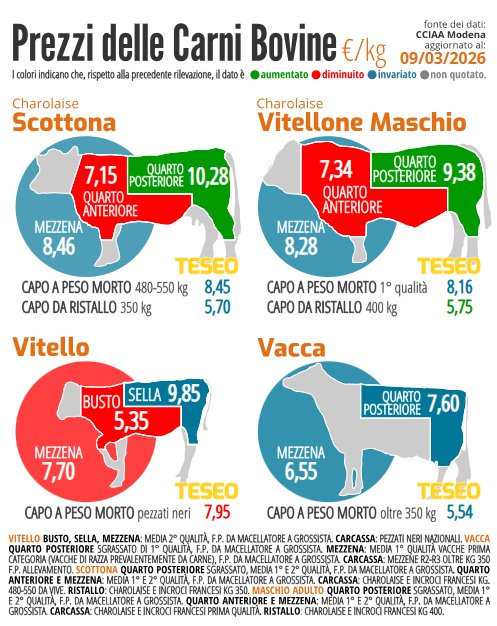
L’immagine mostra le quotazioni correnti delle carni bovine secondo la Camera di Commercio di Modena. I valori indicati rappresentano i prezzi franco partenza (F.P.) rilevati dal macellatore al grossista, quindi all’uscita dal macello e non al consumo finale.

Bovini da carne: prezzi in calo nonostante offerta limitata [Il Commento di Maran, Coop. Scaligera]
19 Febbraio 2026

Davide Maran
Mozzecane (VR) – Italia

Di Marika De Vincenzi

Davide Maran – Direttore Commerciale della Cooperativa Zootecnica Scaligera

Non è il classico “testacoda”: quello che sta accadendo sul mercato dei bovini da carne appare quasi irrazionale. I listini scendono, nonostante la disponibilità di bovini per la macellazione sia inferiore alla domanda. Una dinamica che, secondo Davide Maran, Direttore Commerciale della Cooperativa Zootecnica Scaligera, è “difficile da comprendere”.

TRE FATTORI CHIAVE ALLA BASE DEL RIBASSO:

1️⃣ DOMANDA INTERNA IN CONTRAZIONE

“I prezzi stanno scendendo per una concomitanza di fattori – dice Maran -. Il primo elemento ribassista è legato ai CONSUMI, che sono molto bassi. Siamo giusto entrati nel periodo di Quaresima, i prezzi delle carni bovine sono stati piuttosto alti rispetto a carni molto più concorrenziali come la suina e la Gdo in questi frangenti si trova in difficoltà nel definire politiche promozionali o leve in grado di dare una spinta efficace alla vendita”.

2️⃣ PRESSIONE DELLE ROTTE COMMERCIALI EUROPEE 

“Rispetto al passato registriamo un mercato di animali vivi per la macellazione che entrano in Italia dall’Europa Orientale e che fanno concorrenza diretta su tagli, cosce, lombi, impedendo una corretta valorizzazione del prodotto nazionale – prosegue Maran -. Negli ultimi anni il flusso dalle stalle dell’Est era in prevalenza diretto verso i mercati emergenti; riversandosi in Italia ha creato un calo dei listini”.

3️⃣ DIFFICOLTÀ DI RISTALLO DALLA FRANCIA 

“Nei mesi scorsi ci siamo trovati in forte difficoltà per i ristalli, in quanto la LSD ha bloccato per un periodo le esportazioni di broutard dalla Francia verso l’Italia, creando da un lato un’impennata dei prezzi di approvvigionamento e dall’altro provocando uno squilibrio nel calendario degli ingrassi – spiega Maran -. Oggi alcuni big player nazionali si ritrovano con le stalle con un numero di capi significativo da collocare, la distribuzione che non riesce a canalizzarli adeguatamente per un forte rallentamento della domanda e, di conseguenza, il prezzo dei bovini da carne si ritrova a dover fare i conti con dinamiche di contrazione”. 

Un cambio di rotta che si è avvertito negli ultimi due mesi, con un passaggio da un mercato vivace a uno stallo preoccupante. “Anche perché l’acquisto dei vitelli da ingrasso lo paghiamo sempre a prezzi alti e l’esposizione finanziaria per gli allevatori rimane alta, con l’incertezza di un mercato poco propositivo”.

TESEO.clal.it – Dashboard Carni Bovine

L’immagine mostra le quotazioni correnti delle carni bovine secondo la Camera di Commercio di Modena. I valori indicati rappresentano i prezzi franco partenza (F.P.) rilevati dal macellatore al grossista, quindi all’uscita dal macello e non al consumo finale.

Carni bovine: mercato in fase di riequilibrio
11 Febbraio 2026

Di: Marika De Vincenzi

La filiera delle carni bovine sta attraversando una fase di riequilibrio, determinata dal rallentamento dei consumi di carne bovina fresca a fronte di prezzi al consumo ancora elevati e dalla difficoltà della grande distribuzione a trasferire integralmente a valle l’aumento dei costi di produzione sostenuti in fase di acquisto. 

Questa situazione si traduce in una pressione al ribasso sui prezzi all’ingrosso, con effetti differenziati tra categorie.

Nel quadro delle attuali dinamiche di mercato, si inserisce una rotta commerciale finora scarsamente battuta per l’approvvigionamento dei bovini da ristallo. Negli ultimi mesi, infatti, aumentano gli acquisti dai Paesi dell’Europa Centro Orientale, come la Repubblica Ceca, dove i prezzi risultano più competitivi, e dall’Irlanda, dove gli animali offrono una qualità più costante e un minor rischio operativo; parallelamente, sono diminuiti gli arrivi dalla Francia, divenuti meno sostenibili dal punto di vista economico. I francesi, inoltre, dopo alcuni blocchi regionali all’export per la LSD, mantengono i prezzi elevati per recuperare sul fronte dei costi. Da qui l’attenzione degli allevatori italiani verso altre aree di approvvigionamento.

Pur richiedendo tempi di ingrasso più lunghi rispetto ai bovini francesi, alcuni allevatori scelgono i ristalli della Repubblica Ceca, accettando di effettuare un solo ciclo produttivo all’anno anziché due, dal momento che il minor costo di acquisto iniziale dell’animale consente comunque di recuperare margine. 

Il contesto attuale evidenzia quindi una crescente attenzione all’efficienza produttiva e una maggiore selettività sia nelle categorie macellate sia nelle origini dei ristalli. 

Vedremo nelle prossime settimane quale direzione prenderanno il mercato e i consumi.

TESEO.clal.it – Dashboard Carni Bovine