



































di Marika De Vincenzi
Il comparto suinicolo italiano si trova ad affrontare uno scenario complesso, segnato dalle tensioni geopolitiche globali e dalle avversità climatiche che spingono al rialzo i costi dei fattori produttivi.
L’impennata dei costi energetici — con il gasolio agricolo a 1,45€/litro (in crescita del +43,1% rispetto a un anno fa) — associata all’aumento dei fertilizzanti (Urea a 625 €/t a settembre, +36,2%) e delle materie prime mangimistiche come soia e mais, sta contribuendo a mantenere elevata la pressione sui costi di alimentazione e sulla gestione degli allevamenti.
A livello strutturale, la crescente concentrazione dell’allevamento italiano – il 50% dei capi è localizzato in sole quattro province del Nord (Brescia, Mantova, Cremona e Cuneo) – aumenta l’esposizione al rischio sanitario e rende la biosicurezza un elemento centrale nella gestione della Peste Suina Africana (PSA). In tal senso, gli allevatori hanno sostenuto ingenti sforzi negli ultimi anni, adottando alti standard di protezione.
Quanto al mercato, oggi mostra segnali di tenuta. La domanda interna rimane reattiva, le principali filiere DOP evidenziano un recupero delle produzioni di prosciutti tipici e l’export complessivo dei salumi registra un +0,3% nei primi sei mesi dell’anno, sostenuto dall’aumento delle esportazioni di prosciutti stagionati, disossati, speck, coppe e culatelli, mortadella e wurstel, nonostante difficoltà di logistica, trasporti, restrizioni.
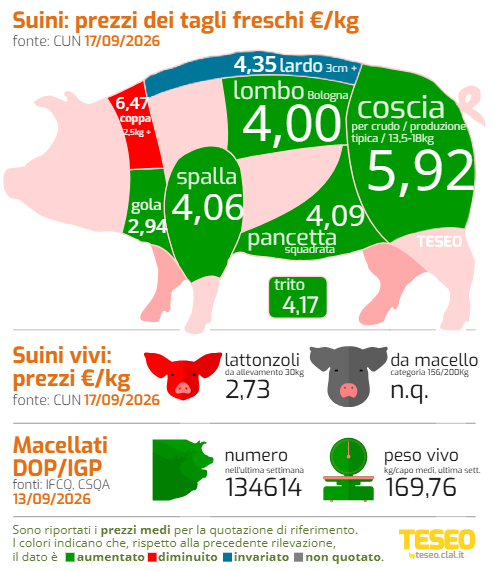
Con le quotazioni CUN dei suini da macello per il circuito tutelato a 1,96 €/kg (cat. 156/200 kg), i margini per gli allevatori si mantengono positivi.
Quanto potrà durare questa fase di redditività e, soprattutto, in che misura i margini potranno tradursi in investimenti in efficienza, sostenibilità e biosicurezza, rafforzando la competitività della suinicoltura italiana?


