USA: Scorte finali di Mais e Soia in calo [Mais e Soia – n°6/2018]
18 Giugno 2018

La produzione globale di Mais per la stagione 2018-19 è prevista a 1052.42 Mio Tons, in leggera diminuzione (-0.3%) rispetto alle stime formulate a Maggio, ma non presenta variazioni nei principali Paesi. Si confermano aumenti, rispetto alla stagione 2017-18, per Cina (+4.2%), Brasile (+12.9%) e Argentina (+24.2%).

La produzione mondiale di Soia è prevista a 355.24 Mio Tons, in lieve aumento se confrontata con le previsioni precedenti, riflettendo una maggior produzione per il Brasile, che detiene il 33% della quota di produzione (uguale a quella degli USA). Anche l’export del Brasile è previsto in crescita.

-19.7%Stock finali di Mais (Previsione 2018-19)

Negli Stati Uniti, sono stati rivisti al ribasso gli stock di Mais di inizio stagione, in considerazione delle esportazioni record di Aprile 2018, che hanno battuto il precedente record di Novembre 1989. Si prevede un maggior impiego di Mais nel bioetanolo.

A livello globale, gli stock finali di Mais per la stagione 2018-19 sono stimati a 154.69 Mio Tons, -19.7% rispetto alla stagione in corso, con diminuzioni per la Cina e gli USA, che insieme detengono il 65% degli stock mondiali.

WORLD | Stock finali Mais (Previsioni 2018-19)

Anche le scorte finali di Soia sono previste inferiori (-5.9%) rispetto alla stagione in corso, soprattutto a causa del calo previsto negli USA (-23.8%). Tuttavia si segnala un aumento rispetto alle previsioni formulate a Maggio (+0.4%), dovuto alla crescita degli stock finali prevista in Brasile.

In risposta ai dazi introdotti dagli Stati Uniti, il governo Cinese ha annunciato, a partire dal 6 Luglio, l’imposizione di una tassa del 25% su beni di provenienza USA, tra cui anche mais, soia, prodotti lattiero-caseari. TESEO monitorerà lo sviluppo di tale situazione, con analisi e approfondimenti, nei prossimi Report di Mais & Soia.

WORLD | Soia – Principali importatori (Previsioni 2018-19)

Fonte: USDA

Focus Italia:

In Gennaio-Marzo 2018 l’Italia ha aumentato le proprie importazioni di Mais del +23.3%, ad un livello di circa 1700 t. Le importazioni Italiane di Soia si attestano a circa 430 t, +35.3% rispetto al medesimo periodo dell’anno precedente.

Italia | Import di Mais e Soia – principali fornitori

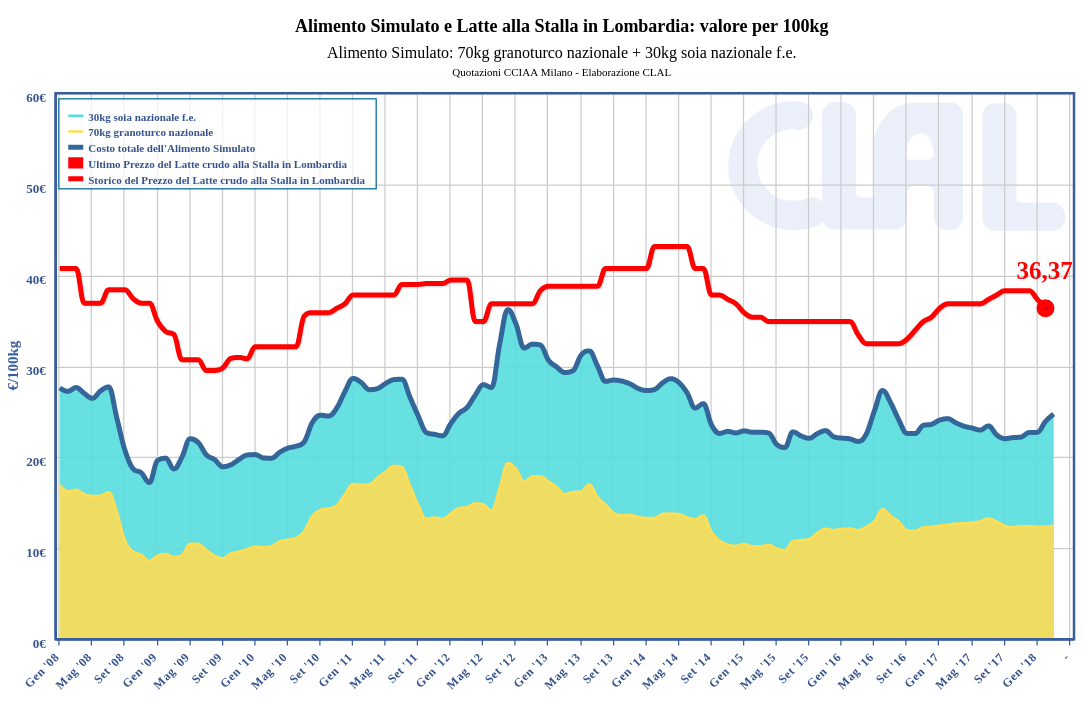
In Maggio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto ad Aprile 2018. La prima metà di Giugno mostra invece una diminuzione del 4.7%.

Alimento Simulato e prezzo del latte in Lombardia
Mais & Soia - Giugno 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
CLAL Slideshow - Mais e Soia - GIU18
Mais & Soia - Giugno 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 684 KB | 725 clicks

La messa in asciutta delle vacche agendo sulla razione
24 Maggio 2018

Il danno economico delle mastiti cliniche e le conseguenze sul benessere animale sono un problema generale per gli allevamenti da latte, per cui diventa importante prevenirle, anche per far fronte alle crescenti necessità di ridurre i rischi di antibiotico-resistenza. Diventa pertanto essenziale la procedura di messa in asciutta delle vacche.

Innanzitutto occorre indurre l’animale a ridurre gradualmente la produzione di latte in prossimità dell’asciutta per avere una buona chiusura terminale del capezzolo, che comunque deve essere sempre mantenuto pulito ed asciutto. Questo può essere ottenuto riducendo la frequenza delle mungitura, ma il miglior intervento resta sempre quello di modificare la razione, riducendo l’energia dell’alimento o la massa ingerita.

Con questa pratica le vacche primipare hanno ridotto di 3,5 volte l’insorgenza di mastiti nella lattazione successiva

E’ stato osservato che con questa pratica le vacche primipare hanno ridotto di 3,5 volte l’insorgenza di mastiti nella lattazione successiva. Ridurre la quantità di sostanza secca della metà, cioè portarla ad 8 kg invece dei 16 abituali, è risultato più efficace che diminuire la frequenza di mungitura, anche se gli animali hanno manifestato segni di sconforto per la mancata sazietà.

Di conseguenza, piuttosto che ridurre la quantità ingerita, risulta consigliabile usare un’alimentazione con una razione a basso contenuto energetico, ad esempio con foraggi grossolani, per mitigare la fame dell’animale. Quindi prevedere una formulazione con meno densità nutritiva a parità di volume ingerito. La stessa procedura nel ridurre la densità energetica della razione e la frequenza delle mungiture può poi essere usata anche per le vacche di scarto, applicandola una settimana prima di separare la vacca dalla mandria.

Comunque, la procedura di messa in asciutta deve essere adeguata in funzione della tipologia dell’allevamento, del gruppo di animali e della loro produttività.

Fonte: OMAFRA

Lombardia: razioni bovine da latte

Ridurre l’uso di antibiotici, si può
21 Maggio 2018

Così come in ambito umano, anche nell’allevamento animale diventa improrogabile ridurre il consumo di antibiotici, sebbene già il loro uso come additivi promotori di crescita nelle produzioni zootecniche, iniziato negli anni ’50, sia stato bandito dal 2006. Per evitare riflessi negativi sui risultati economici dell’allevamento, bisogna però adottare delle best practice in grado di bilanciare le esigenze di produttività e benessere animale con la riduzione del rischio antibiotico-resistenza (Antimicrobial resistance – AMR), cioè il fenomeno per cui un batterio risulta resistente ad un farmaco antimicrobico.

Un’azione diventa indispensabile anche per rispondere alla crescente sensibilità dei consumatori verso questo argomento. Il problema è comunque complesso, specie per gli allevamenti intensivi suinicoli ed avicoli.

Una esperienza positiva, secondo Rabobank, è quella degli allevatori olandesi, perché dimostra come sia possibile ridurre l’uso di antibiotici senza interferire negativamente su produttività e risultato economico. Alla base di questo risultato c’è un piano organico fra autorità pubbliche ed imprenditori, di sviluppo, ricerca ed assistenza tecnica agli allevamenti per identificare gli obiettivi , le azioni da adottare e la loro attuazione.

64% di riduzione nell’utilizzo di antibiotici in allevamento (Olanda, 2006-2016)

Ad esempio, nell’allevamento dei polli da carne questo ha portato alla scelta di razze a crescita più lenta ma più resistenti alle patologie. Nei dieci anni fino al 2016, l’adozione di una normativa più stringente ha ridotto del 64% l’uso di antibiotici senza impatti negativi per le aziende zootecniche riguardo parametri economici, costi sanitari efficienza alimentare, morbilità e mortalità.

L’efficienza nell’uso di antibiotici è un parametro rilevante per l’allevamento zootecnico; la loro riduzione rappresenta non solo una risposta alle crescenti sensibilità dei consumatori, ma anche un impegno di sostenibilità.

Il progetto Acqua&Energia di TESEO, verso un’agricoltura sostenibile


Fonte: Food Ingredients First

Aumenta il costo alimentare della vacca da latte
17 Maggio 2018

Il costo alimentare della bovina da latte in Italia ha avuto valori in crescita da Ottobre 2017. Questo trend ha subito una accelerazione da Febbraio 2018, e l’Alimento Simulato è arrivato a valori vicini al picco di Giugno 2016.

Il costo dell’alimentazione bovina è in aumento
La componente proteica ha aumentato il suo peso sul costo totale

L’Alimento Simulato è un modello teorico di alimento (70% mais, 30% farina di estrazione di soia 44); i due ingredienti che lo compongono sono driver del prezzo di tutte le materie prime disponibili sul mercato. Può quindi essere utilizzato per interpretare in modo indicativo l’andamento dei costi alimentari riferibili agli alimenti concentrati.

La componente proteica della razione, rappresentata nell’Alimento Simulato dalla soia (parte azzurra del grafico) ha aumentato il proprio peso sul costo totale dell’alimentazione bovina, passando dal 44% in Novembre 2017 al 51% nel mese in corso (Maggio 2018).

Il trend evidenziato dall’Alimento Simulato è confermato dall’analisi sul costo delle razioni per la bovina da latte in Lombardia, sviluppata nel contesto di un progetto sinergico tra Unioncamere Lombardia, DG Agricoltura Regione Lombardia, ARAL e CLAL.

Le tre razioni più comuni in Lombardia confermano il trend

Le tre razioni tipo individuate evidenziano inoltre che, oltre all’aumento dei prezzi della soia, un contributo considerevole è dato dall’aumento nelle quotazioni dei fieni.

Nel periodo Gennaio-Aprile 2018 il prezzo del latte alla stalla in Lombardia ha avuto un trend opposto al costo dell’alimentazione bovina, ed è diminuito indicativamente di 3 centesimi/litro rispetto Dicembre 2017, raggiungendo circa i 36,50 €/100lt iva esclusa (35,40 €/100kg). I margini degli allevatori latte risultano di conseguenza assottigliati.

Alimento Simulato e prezzo del latte in Lombardia

Import di Soia record per la Cina – Stime per la nuova stagione [Mais e Soia – n°5/2018]
17 Maggio 2018

Le stime per la nuova stagione 2018-19, che inizierà per il Mais il 1° Settembre e per la Soia il 1° Ottobre, prevedono una produzione mondiale in aumento rispetto alla stagione in corso, una crescita dell’utilizzo ed una diminuzione delle scorte finali.

La produzione di Mais dovrebbe attestarsi su 1056.07 Mio Tons (+1.9% rispetto alla stagione 2017-18) e la produzione di Soia al livello record di 354.54 Mio Tons (+5.3%).

Argentina+44%produzione di Soia prevista nel 2018-19

La minore produzione attesa negli USA, dovuta ad una diminuzione delle aree coltivate e delle rese dei terreni, sarà più che compensata da aumenti significativi in altri Paesi: Cina e Brasile (secondo e terzo produttore) dovrebbero aumentare le produzioni di Mais rispettivamente del +4.2% e del +10.3%; si attende un recupero dalla siccità ed un incremento delle produzioni di Soia del +43.6% in Argentina, terzo produttore ed esportatore di Soia.

A livello globale si prevede un aumento consistente dell’export di Mais (+4.6%), con una crescita delle esportazioni per Brasile, Argentina ed Ucraina. Gli USA, invece, subiranno la concorrenza di Russia e Ucraina e dovrebbero diminuire le esportazioni di Mais (-5.6%). Si stima che Messico, Vietnam ed Egitto siano i principali paesi ad aumentare gli acquisti.

Cina65%quota import di Soia sul totale mondiale

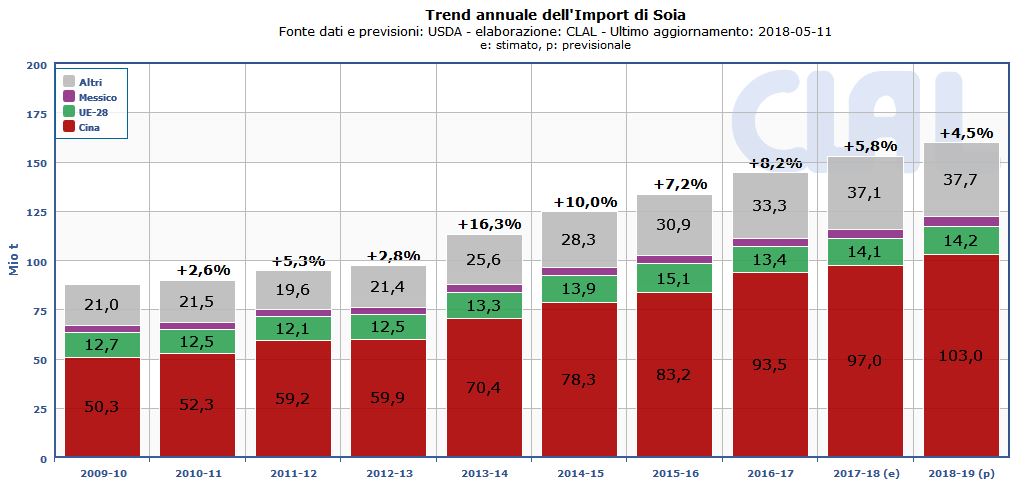
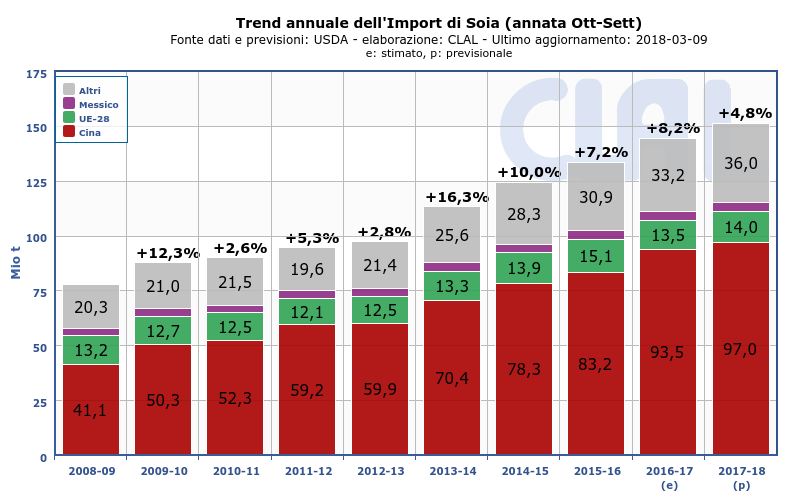
L’export globale di Soia è in crescita di anno in anno. Per la stagione 2018-19 si prevede un aumento del +7%, con gli USA che dovrebbero recuperare le minori esportazioni dell’anno in corso, registrando una stima di +10.9%. Si attende che la Cina, con una quota del 65% dell’import mondiale di Soia, possa aumentare ulteriormente gli acquisti di Soia, ad un livello record di 103 Mio Tons, più che raddoppiando i volumi rispetto a 10 anni fa.

TESEO.clal.it – Principali Importatori di Soia

Focus Italia:

In Gennaio-Febbraio 2018 l’Italia ha aumentato le proprie importazioni di Mais del +10.9%, ad un livello di circa 950 t. Le importazioni Italiane di Soia si attestano a 290 t, +32.9% rispetto al medesimo periodo dell’anno precedente.

Italia | Import di Mais e Soia – principali fornitori

Il costo alimentare della bovina da latte in Italia ha avuto valori in crescita da Ottobre 2017. Questo trend ha subito una accelerazione da Febbraio 2018, e l’Alimento Simulato è arrivato a valori vicini al picco di Giugno 2016.

Leggi l’articolo “Aumenta il costo alimentare della vacca da latte”

Alimento Simulato e prezzo del latte in Lombardia

Fonte: USDA

Mais & Soia - Maggio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
CLAL Slideshow - Mais e Soia - MAG18
Mais & Soia - Maggio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 546 KB | 644 clicks

Record per la produzione di Soia in Brasile [Mais e Soia – n°4/2018]
18 Aprile 2018

La produzione Globale per la stagione 2017-18 è attesa al ribasso sia per il Mais (1036.1 Mio t, -0.5% rispetto alle stime di Marzo) che per la Soia (334.8 Mio t, -1.8%).

La produzione di Mais è in diminuzione in Argentina (33 Mio t, -8.3%), date le inferiori stime per le aree coltivate e le rese dei terreni, in Paraguay e Brasile (92 mio t, -2.6%), riflettendo le minori aspettative per le superfici coltivate nel secondo raccolto. Tali diminuzioni più che bilanciano gli aumenti stimati per Messico e Sud Africa.

115 Mio t di produzione di Soia in Brasile (outlook 2017-18)

La produzione di Soia è stimata al ribasso in Argentina (40 Mio t, -14.9%), anch’essa per minori aree coltivate e rese dei terreni, India e Paraguay, riduzioni bilanciate solo in parte da una maggiore produzione in Brasile (115 Mio t, +1.8%). La produzione di Soia in Brasile è attesa ad un record storico, date le maggiori stime per le rese dei terreni negli stati di Mato Grosso, Mato Grosso do Sul e Paraná, in seguito a piogge favorevoli durante la stagione di crescita.

L’export di Mais è previsto in diminuzione in Brasile (33 Mio t, -5.7%) e Argentina (24 Mio t, -4%), riflettendosi nelle stime di una minore competizione per gli Stati Uniti nella prima metà dell’annata 2018-19. L’import di Mais è in diminuzione in Iran, Malesia, Taiwan, Messico e Cile, con aumenti invece per Bangladesh e Turchia.
L’export di Soia è atteso in riduzione, riflettendo le minori aspettative per Argentina (4.2 Mio t, -38.2%) e Uruguay, le quali più che bilanciano gli aumenti per Brasile (70.5 Mio t, -3.5%), Russia, e Ucraina.

Gli stock globali di Mais sono a ribasso (197.8 Mio t, -0.7%), con maggiori riduzioni per Argentina (4 Mio t, -24.5%), Paraguay, e Brasile (10.9 Mio t, -4.4%), le quali più che compensano l’aumento atteso per gli Stati Uniti (55.4 Mio t, +2.6%), dovuto minor impiego interno.
Anche gli stock di Soia sono in diminuzione (90.8 Mio t, -3.8%) con principali riduzioni in Argentina (28.6 Mio t, -8.4%), Brasile (21.1Mio t, -2.8%) e UE-28 (1.1 Mio t, -11.7%).

Share delle Produzioni di Soia (outlook 2017-18)

Focus Italia:

In Gennaio 2018 l’Italia ha aumentato le proprie importazioni di Mais del +10.6%, ad un livello di circa 470 t. Le importazioni Italiane di Soia si attestano a 155 t, +49.9% rispetto al medesimo mese dell’anno precedente.

Italia | Import di Mais e Soia – principali fornitori

In Marzo 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto a Febbraio 2018. La prima metà di Aprile mostra un ulteriore aumento del +3.9%. L’indicatore Milk:Feed Radio di Marzo, continua a diminuire: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.45 kg di Alimento Simulato.

Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia

Fonte: USDA

Mais & Soia - Aprile 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
CLAL Slideshow - Mais e Soia
Mais & Soia - Aprile 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 1 MB | 780 clicks

Soia: una guerra dei dazi conviene?
6 Aprile 2018

In base alle elaborazioni TESEO su dati WASDE – USDA, tre paesi producono l’82% della produzione mondiale di soia, pari a 340,9 milioni di tonnellate annui. I principali produttori sono, nell’ordine:

  • Stati Uniti (35% del totale),
  • Brasile (33%) e
  • Argentina (14 per cento).

Questi stessi tre paesi esportano l’89% della soia esportata a livello mondiale, i cui volumi commercializzati ogni anno sono pari a 150,6 milioni di tonnellate*.

Dal 2012 il Brasile è diventato il primo esportatore mondiale di soia (47% dell’export mondiale), superando gli Stati Uniti (37 per cento). Segue, con una quota globale del 5%, l’Argentina. Dal 2012 il trend delle esportazioni è sempre aumentato.

I principali paesi importatori sono: Cina (67%), UE-28 (9%) e Messico (3%). Nel 2012-2013 le importazioni mondiali annue erano al di sotto dei 100 milioni di tonnellate, oggi il volume globale degli scambi ha raggiunto i 151,3 milioni di tonnellate*.

Alla luce di questi trend mondiali, è naturale chiedersi: conviene una guerra dei dazi?

* I dati totali di export ed import possono differire leggermente, probabilmente per effetto del sistema doganale.

Cresce l’export di Mais dagli USA [Mais e Soia – n°03/2018]
16 Marzo 2018

La produzione globale di Mais per la stagione 2017-18 è sostanzialmente invariata (1041.7 Mio t) rispetto alle stime di Febbraio, mentre la produzione globale di Soia è prevista al ribasso a 340.8 Mio t (-1.7%).

La produzione di Mais è in diminuzione in Brasile (94.5 Mio t, -0.5%), in seguito alle previsioni di un aumento più modesto del secondo raccolto, e in Argentina (36 Mio t, -7.7%), a causa della prolungata siccità e del caldo durante il mese di Febbraio. La produzione è invece in aumento in Sud Africa, date le favorevoli precipitazioni durante la fase di riproduzione, India e UE-28 (61.1 Mio t, +1.7%), riflettendo i recenti dati per Francia e Germania.
In Argentina anche la produzione di Soia è attesa in diminuzione (47 Mio t, -13%), a causa della siccità nelle maggiori regioni di crescita in Gennaio e Febbraio. Tale diminuzione più che bilancia l’aumento stimato per il Brasile (113 Mio t, +0.9%) .

+8.5%nell’export di Mais dagli USA(rispetto alle stime di Febbraio)

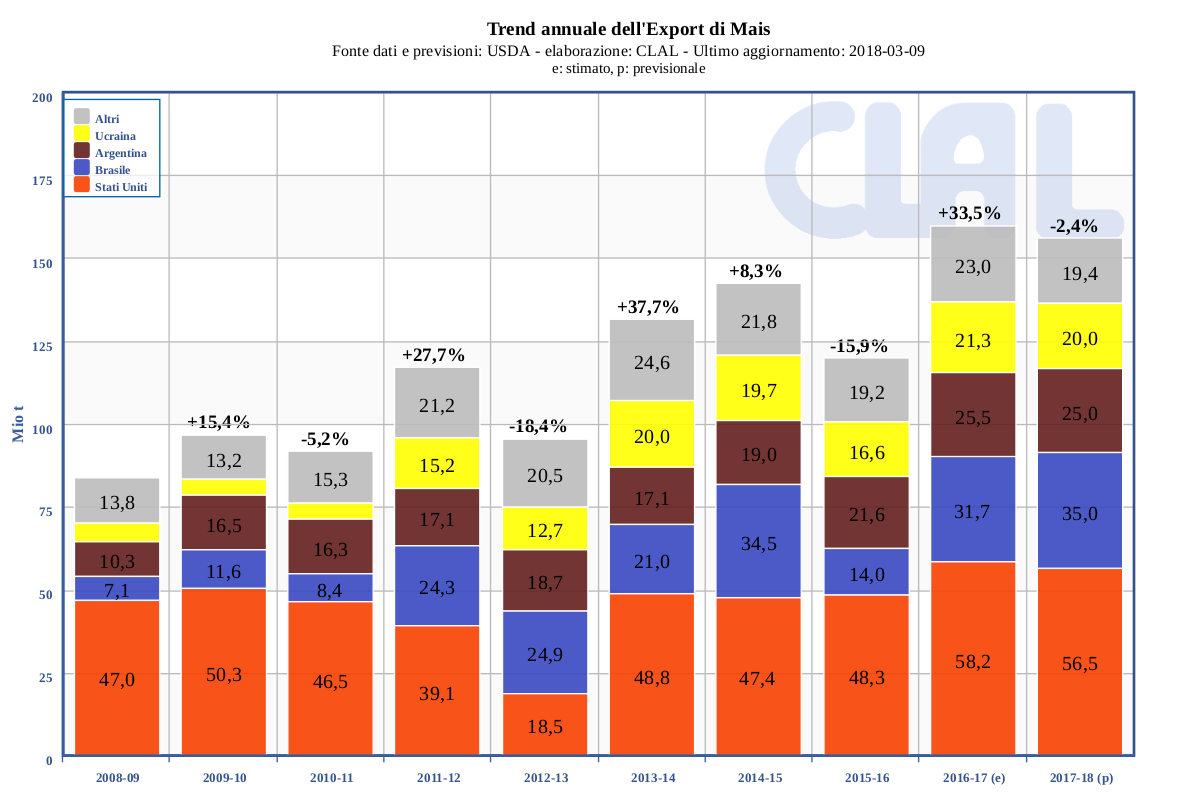
L’Export di Mais è stimato in aumento per gli Stati Uniti (56.5 Mio t, +8.5%), riflettendo la maggiore competitività dei prezzi USA, il record delle vendite e la riduzione dell’export attesa per l’Argentina (25 Mio t, -9.1%).
L’export di Soia è in riduzione per Argentina (6.8 Mio t, -20%), Stati Uniti (56.2 Mio t, -1.7%) e Uruguay, diminuzione solo parzialmente compensata dalle maggiori aspettative per il Brasile (70.5 Mio t, +2.2%).

Gli stock globali di Mais sono previsti a ribasso (199.2 Mio t, -1.9% rispetto allo scorso mese), riflettendo principalmente la riduzione stimata per gli USA (54 Mio t, -9.6%), dato il maggiore export e il crescente utilizzo di Mais nella produzione di etanolo.
Anche gli stock globali di Soia sono in diminuzione (94.4 Mio t, -3.8%), in seguito alle inferiori aspettative per Argentina (31.2 Mio t, -10.8%) e Brasile (21.7 Mio t, -3.3%), solo parzialmente bilanciate da un aumento per gli Stati Uniti (15.1 Mio t, +4.7%).

Principali Esportatori di Mais – Trend annuale

Focus Italia:

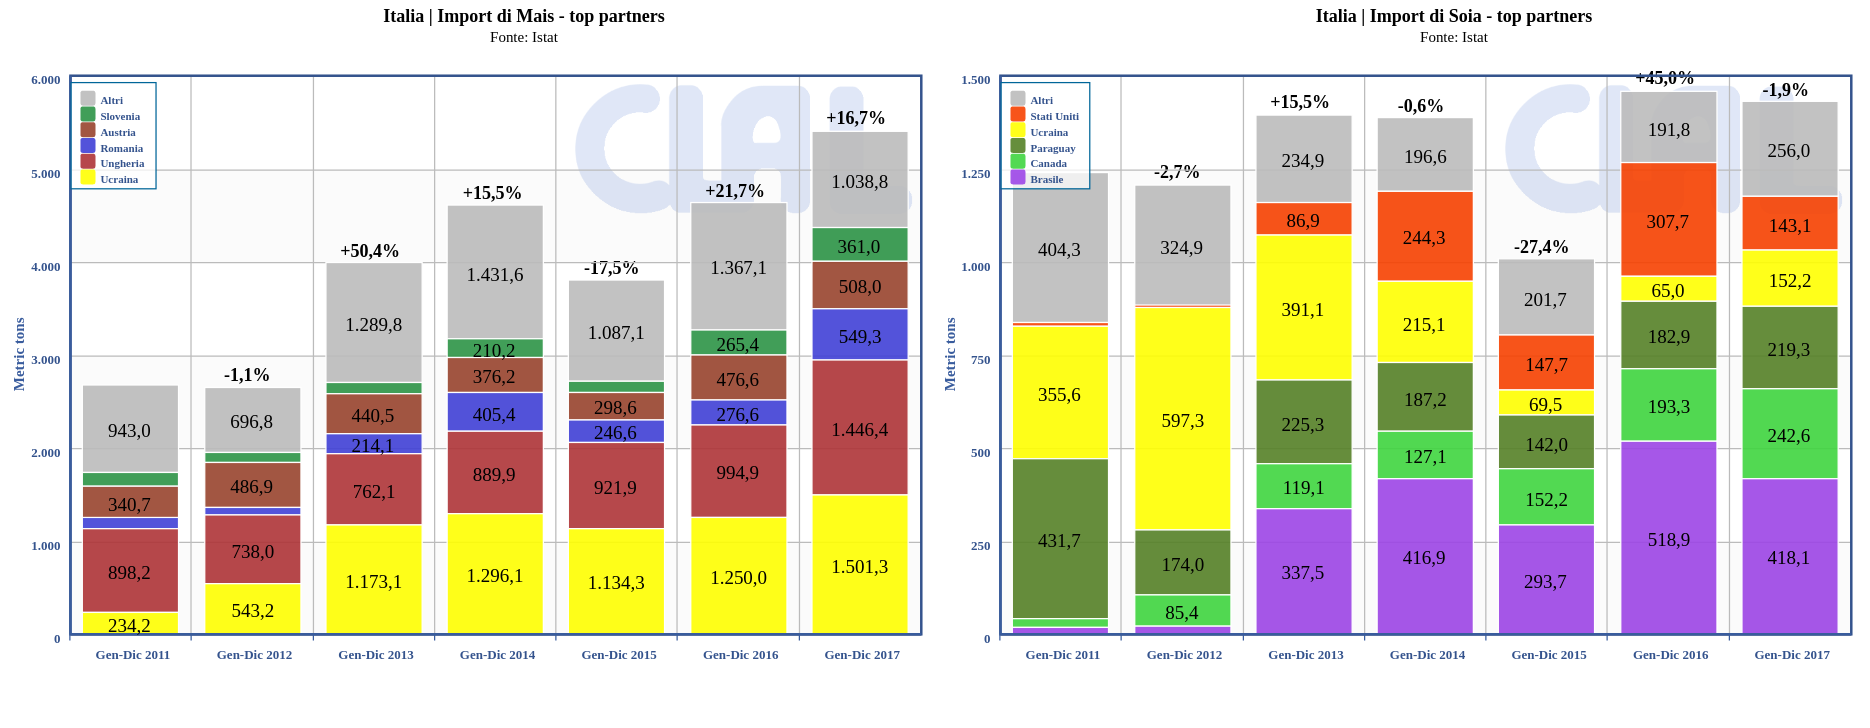
Nel periodo Gennaio – Dicembre 2017 l’Italia ha aumentato le proprie importazioni di Mais del +16.7%, ad un livello di circa 5400 t. Le importazioni Italiane di Soia si attestano a 1430 t, -1.9% rispetto al medesimo periodo dell’anno precedente.

Italia | Import di Mais e Soia – principali fornitori

In Febbraio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto a Gennaio 2018. La prima metà di Marzo mostra un ulteriore aumento del +3.4%. L’indicatore Milk:Feed Radio di Febbraio, continua a registrare una flessione: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.52 kg di Alimento Simulato.

Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia

Fonte: USDA

Mais & Soia - Marzo 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
CLAL Slideshow - Mais e Soia
Mais & Soia - Marzo 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 1 MB | 659 clicks

Capitale sociale e certificazione: il Veneto verso la Sostenibilità [VIDEO]
15 Marzo 2018

Il settore lattiero-caseario Veneto ha intrapreso un percorso di Sostenibilità, e vuole comunicarlo.

Da questo presupposto scaturisce l’incontro di mercoledì 7 Febbraio 2018 organizzato da CLAL / TESEO e CSQA. Allevatori, cooperative ed imprese industriali veneti si riuniscono presso Latterie VicentineBressanvido (Vicenza) per parlare di Sostenibilità, con un interlocutore d’eccezione a chiudere la filiera: la grande distribuzione.

Aprono i lavori Alessandro Mocellin, Presidente di Latterie Vicentine S.C.A. che ha ospitato l’evento nella propria sede, ed Angelo Rossi, Fondatore di CLAL.it e TESEO.

Introduce i temi della mattinata Luigino Disegna, Presidente del CSQA, che pone l’accento sull’immediata necessità, da parte delle imprese del settore, di intraprendere un percorso realistico ed oggettivo, quindi misurabile e dimostrabile, per rendere evidente ciò che viene fatto in termini di Sostenibilità:

[Sostenibilità:] stiamo parlando di un’utopia? No, io dico: stiamo parlando adesso di un prerequisito.

Le presentazioni iniziano con  Maria Chiara Ferrarese, Vice Direttore – CSQA, la quale illustra standard e certificazioni a supporto di una Sostenibilità efficace ed oggettiva. Portando l’esempio dell’olio extra-vergine, Maria Chiara auspica un lavoro collettivo della filiera lattiero-casearia:

Lavorare insieme per arrivare come Paese Italia ad uno standard da proporre all’esterno.

Interessante ed originale la presentazione di Aldo Galbusera, Cheese Marketing Manager EMEA Food Care – Sealed Air, che verte sullo spreco alimentare e sul ruolo che il confezionamento ha nella prevenzione di tale spreco.

Seguono cinque imprese lattiero-casearie che raccontano in prima persona le buone pratiche di Sostenibilità attuate in Veneto:

Luca Maroso, Responsabile Qualità – Latterie Vicentine S.C.A.

Alessandro Lazzarin, Responsabile Produzione – Latteria Montello S.P.A.

Emiliano Feller, Specialista in Scienza dell’alimentazione – Centrale del Latte di Vicenza S.P.A.

Mario Dalla Riva, Marketing Manager – Latteria Soligo S.C.A.

Tatiana Dallo, Responsabile Produzione – Lattebusche S.C.A.

L’ultima presentazione, di più ampio respiro, è di Leonardo Becchetti, Economista e Professore all’Università di Roma Tor Vergata. Becchetti illustra come i mercati finanziari abbiano “votato per la Sostenibilità”, premiando fortemente le imprese attive su questi temi.
Tra gli SDGs, gli obiettivi dell’ONU per lo sviluppo sostenibile, viene evidenziata una grande novità: la collaborazione con la cittadinanza attiva e con le imprese.
La sfida della Sostenibilità come può essere affrontata dalle imprese? “Il produttore deve cercare di diversificare, di innovare ed estrarre la massima disponibilità dai consumatori capendone i gusti.”
Becchetti ha poi individuato un segnale positivo, ovvero una nuova generazione di imprenditori che oltre al profitto vogliono avere un impatto:

C’è questo desiderio, oltre a far soldi, di fare e lasciare qualcosa di utile per il proprio territorio.

Viene dato rilievo ai due nuovi e crescenti temi della sostenibilità sociale e della sostenibilità fiscale, illustrando il grande valore del capitale sociale (cioè la cooperazione: l’unione fa la forza) e come questo capitale si può creare.

La capacità di mettersi insieme e la cooperazione sono le variabili di sopravvivenza di questo settore.

Il Prof. Becchetti conclude con l’augurio che il settore possa continuare a creare capitale sociale.

Le presentazioni sono state intervallate dai contributi di diversi attori della filiera lattiero-casearia e da imprese che offrono tecnologia e servizi:

È inoltre intervenuto Giorgio Garofolo, il Filosofo che ha dato la prima scintilla al progetto Sostenibilità in TESEO ed ha curato i contenuti della sezione Acqua del progetto Acqua&Energia.

Gli spunti sono tanti ed innescano un dibattito composto di molti brevi commenti, all’insegna della pluralità dei punti di vista. Hanno condiviso le proprie idee:

  • Flavio Furlani, CIA
  • Lorenzo Brugnera, Presidente di Latteria Soligo S.C.A.
  • Augusto GuerrieroPresidente di Lattebusche
  • Piercristiano BrazzaleBrazzale Spa e Responsabile Ambiente di FIL-IDF 
  • Mauro TonioloProprietario del Caseificio TONIOLO
  • Manuel Lugli, Allevatore conferente a Latteria Sociale Mantova
  • Francesco Pagiusco, Allevatore  conferente a Latterie Vicentine
  • Vincenzo Giuliani, CONAD
  • Claudio Truzzi, METRO
  • Fabio Ungarelli, COOP Italia
  • Fabrizio Stella, AVEPA
  • Alberto Negro, Veneto Agricoltura

La mattinata termina con le conclusioni di Alberto Andriolo, Direzione Agroalimentare Regione del Veneto, ed a seguire un ottimo buffet accompagna il proseguimento del dibattito.

Consulta le presentazioni dei relatori e delle imprese venete >

Scopri le interviste a fine evento (a cura di Matteo Bernardelli):

Siccità in Argentina, diminuiscono le rese di Mais e Soia [Mais e Soia – n°2/2018]
16 Febbraio 2018

La produzione globale per la stagione 2017-18 è attesa in diminuzione sia per il Mais che per la Soia, rispettivamente a 1041.7 Mio t (-0.3% rispetto alle stime di Gennaio) e 346.9 Mio t (-0.5%).

La produzione di Mais è prevista a ribasso in Ucraina (24.1 Mio t, -3.5%), in base alle ultime statistiche ufficiali, e in Argentina (39 Mio t, -7.1%), dove il persistente caldo e la siccità durante Gennaio e l’inizio di Febbraio hanno ridotto le aspettative per le rese dei terreni nella aree centrali.
In Argentina anche la produzione di Soia è in diminuzione (54 Mio t, -3.6%) a causa della siccità, e ulteriori diminuzioni sono attese in Paraguay, Bolivia, Ucraina e Sud Africa. Al contrario, in Brasile la produzione di Soia è attesa in aumento (112 Mio t, +1.8%), date le favorevoli condizioni meteo durante la stagione di crescita, le quali hanno incrementato le stime per le rese dei terreni.

L’export di Mais è in aumento per Brasile (35 Mio t, +2.9%) e Stati Uniti (52 Mio t, +6.5%), riflettendo la competitività del prezzo USA e le riduzioni delle esportazioni di Argentina (27.5 Mio t, -5.2%) e Ucraina (20 Mio t, -2.4%).
L’export di Soia è atteso in diminuzione per gli Stati Uniti (57.1 Mio t, -2.8%), in seguito alle inferiori spedizioni e vendite nel mese di Gennaio e alla maggiore concorrenza dal Brasile (69 Mio t, +3%).

Gli stock finali globali di Mais sono previsti in diminuzione (203.1 Mio t, -1.7%) riflettendo principalmente le riduzioni previste per Argentina (5.3 Mio t, -16%), Ucraina (0.89 Mio t, -11.9%) e USA (59.7 Mio t, -5%) , le quali più che compensano gli aumenti per Messico, Brasile e Turchia.
Anche gli stock globali di Soia sono attesi in riduzione (98.1 Mio t, -0.4%), date le minori diminuzioni stimate per Argentina (35 Mio t, -3.2%), Bolivia, Paraguay, e India, non completamente bilanciate dall’incremento atteso per gli USA (14.4 Mio t, +12.7%).

Mappa globale delle rese di Mais | Top 10 produttori
Mappa globale delle rese di Soia | Top 10 produttori

Focus Italia:

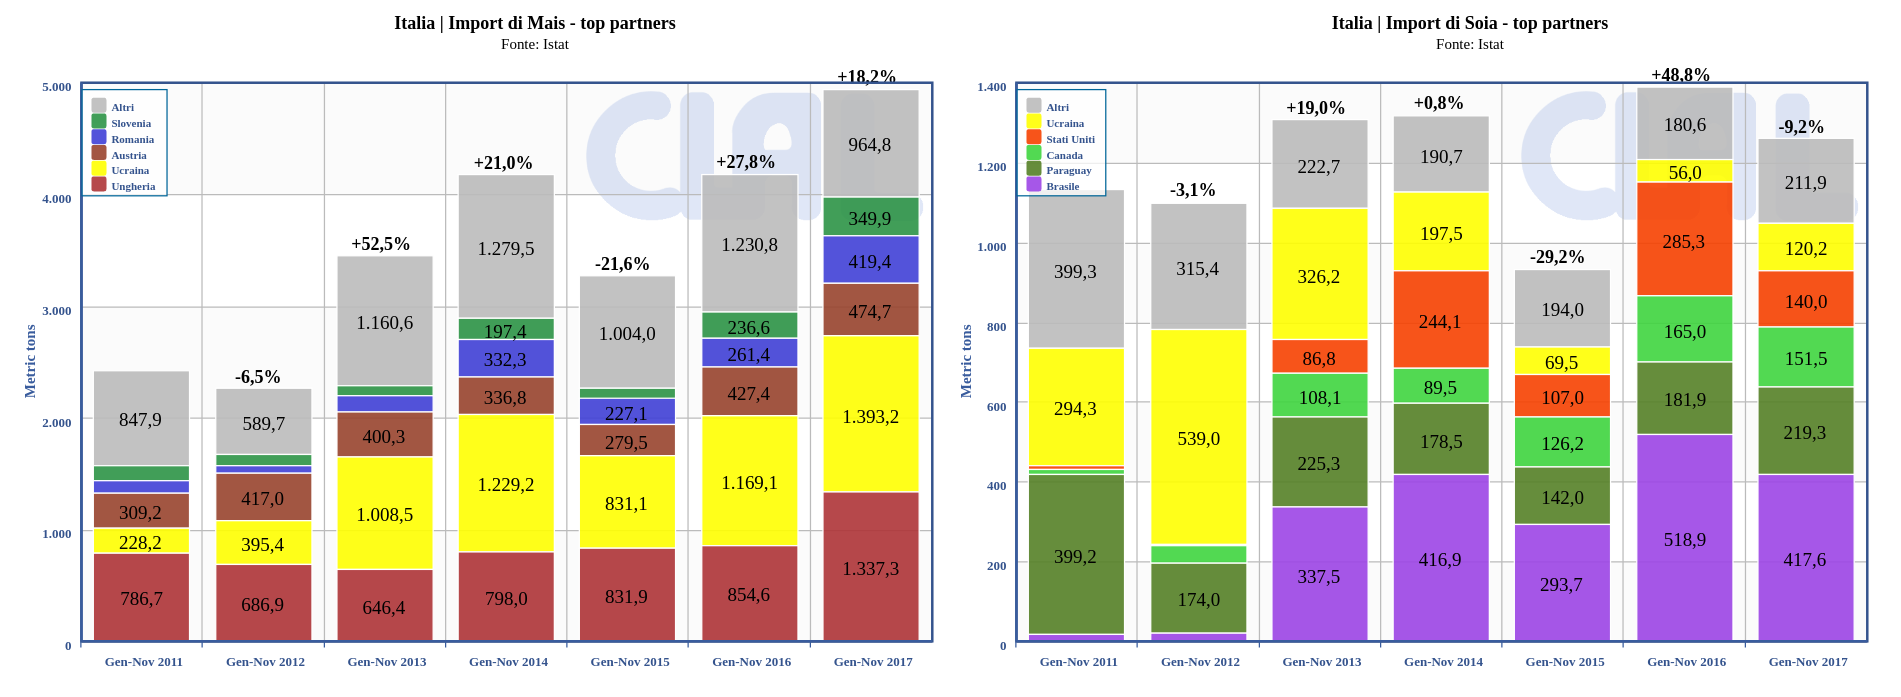
Nel periodo Gennaio – Novembre 2017 l’Italia ha aumentato le proprie importazioni di Mais del +18.2%, ad un livello di circa 5000 t. Le importazioni Italiane di Soia si attestano a 1260 t, -9.2% rispetto al medesimo periodo dell’anno precedente.

Italia | Import di Mais e Soia – principali fornitori

In Gennaio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è leggermente aumentato rispetto a Dicembre 2017. La prima metà di Febbraio mostra un ulteriore aumento del +0.7%. L’indicatore Milk:Feed Radio di Dicembre, nonostante una leggera flessione, è ancora ad alti livelli: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.69 kg di Alimento Simulato.

Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia
Mais & Soia - Febbraio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
CLAL Slideshow - Mais e Soia - FEB18
Mais & Soia - Febbraio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 3 MB | 687 clicks

Fonte: USDA