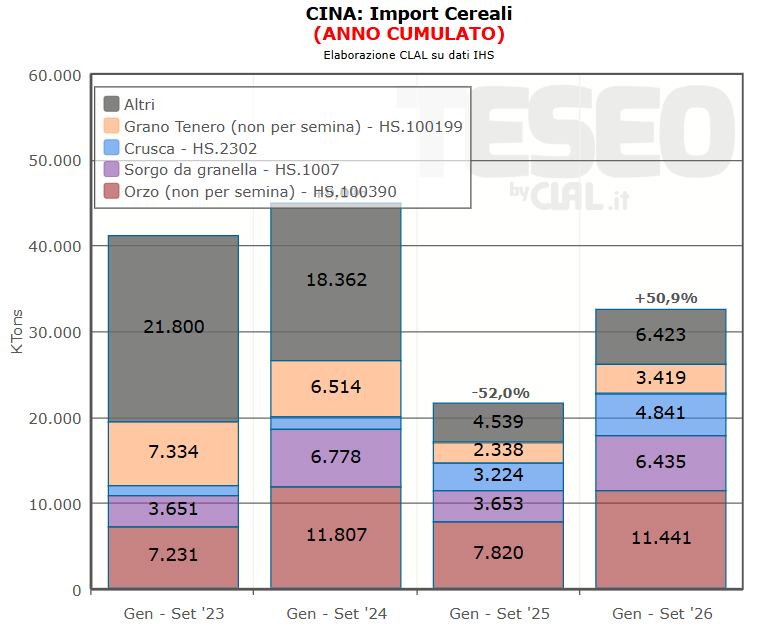
Dopo il rallentamento del 2025, le importazioni in Cina di cereali hanno trovato nuova vivacità, con un aumento del +50,9% nel periodo Gennaio-Settembre 2026. Particolarmente attivi Mais (+126%), Sorgo e Orzo.
I motivi della ripresa sono da ricercare principalmente nel rialzo dei prezzi interni, anche collegati a problemi qualitativi su parte del raccolto di Mais, e in generale nella maggior convenienza delle materie prime estere.
FAS-USDA stima che in Cina la quota di Mais nei mangimi sia calata dal 47% di Gennaio al 29% di Agosto 2026, in favore di altri cereali come Frumento, Orzo e Sorgo, con suinicoltori particolarmente attenti ai costi alimentari.
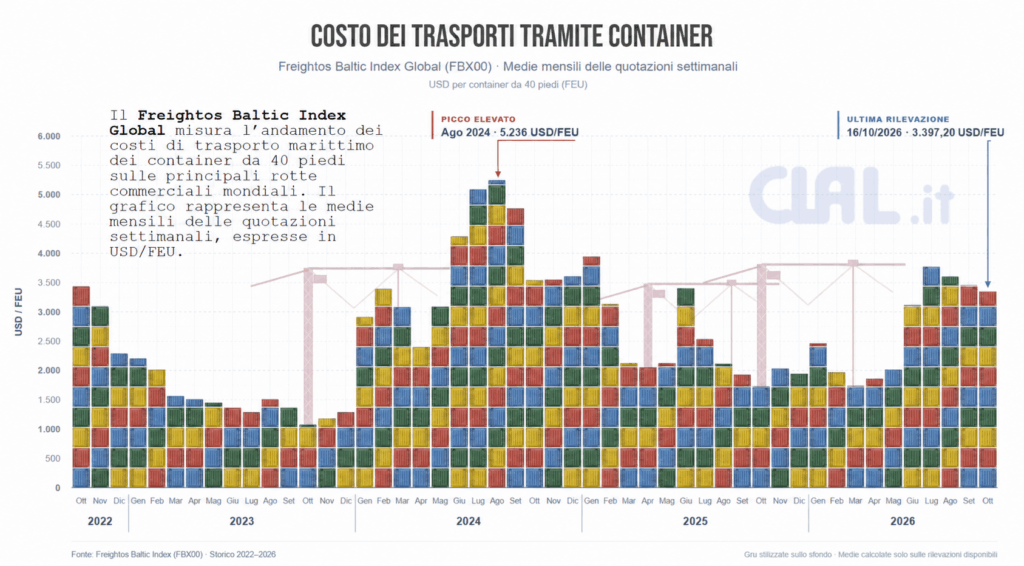
📊 Il Freightos Baltic Index Global si attesta a 3.397 USD per container da 40 piedi a metà Ottobre, in flessione rispetto ai livelli estivi.
Il calo dei noli sulle rotte Asia-Europa riflette principalmente il rallentamento stagionale delle spedizioni e il graduale ritorno delle navi attraverso il Canale di Suez, che aumenta la capacità di trasporto disponibile.
🚢 Emergono tuttavia segnali di recupero: nell’ultima settimana i noli Asia-Mediterraneo sono aumentati del 7%, mantenendosi, insieme a quelli verso il Nord Europa, su livelli circa 70% superiori a un anno fa.
Le congestioni portuali continuano a sostenere i prezzi, mentre le nuove tensioni geopolitiche aumentano il rischio di interruzioni nel Mar Rosso.
📉 In prospettiva, l’espansione della flotta e l’aumento della capacità disponibile potrebbero favorire un ulteriore ridimensionamento dei noli nel 2027, pur in un contesto di persistente incertezza.
I problemi relativi all’ambiente, clima e natura, sono stati considerati per troppo tempo come questioni distinte. Una recente ricerca dell’Università di Oxford ha dimostrato come spesso invece si tratti dello stesso problema, che si manifesta sullo stesso territorio.
Si stima che l’attività agricola abbia causato la perdita di 300 miliardi di tonnellate di carbonio immagazzinato nei suoli e messo a rischio di estinzione circa il 14% delle specie viventi – animali, piante, funghi, microrganismi – con un danno evidente alla ricchezza genetica del pianeta. Però, due terzi di queste perdite di carbonio e di biodiversità sono avvenute solo su di un terzo dei terreni mondiali coltivati e la gran parte di tale danno è concentrato in alcune zone del Sud America, dell’Africa subsahariana e del sud-est asiatico.
Il commercio internazionale contribuisce poi a distribuire questi impatti in tutto il mondo: circa il 18% delle perdite di carbonio e di biodiversità nei terreni agricoli è legato al commercio transfrontaliero di prodotti alimentari, col Brasile principale esportatore netto sia di carbonio che di perdita di biodiversità e la Cina principale importatore.
I ricercatori sottolineano che non tutti i cibi hanno lo stesso impatto e che una transizione verso diete sostenibili, specialmente nei paesi a più alto reddito, rappresenta la leva più efficace per arrestare l’estinzione delle specie. Rilevano che, in media, gli alimenti di origine animale sono associati ad emissioni di carbonio otto volte superiori e ad una perdita di biodiversità 14 volte maggiore per caloria rispetto agli alimenti di origine vegetale.
La sfida consiste nel reindirizzare i terreni agricoli al ripristino degli ecosistemi naturali senza compromettere la sicurezza alimentare globale. Compito arduo ma necessario, che interpella tutti a tutti i livelli.
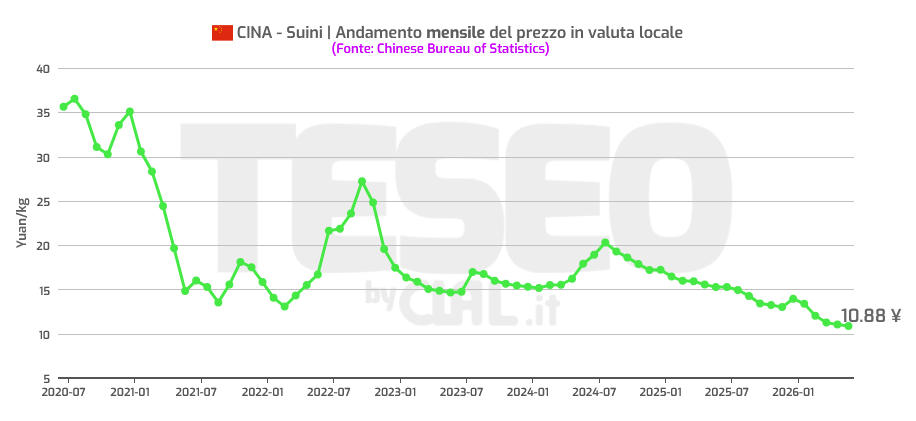
TESEO.clal.it – Cina: Andamento mensile del prezzo dei Suini
Il mercato cinese del suino affronta un persistente eccesso di offerta, che mantiene sotto pressione i prezzi dei maiali vivi e riduce il ricorso al commercio estero. Secondo le stime USDA, la produzione di Carne Suina della Cina nel 2026 si attesterà a 59,5 milioni di tonnellate, mostrandosi stabile rispetto al 2025. Tuttavia, l’Ufficio Nazionale di Statistica della Cina rileva nel primo trimestre un incremento produttivo del 4,2% su base annua, trainato dalla maggiore efficienza negli allevamenti e dall’accelerazione delle macellazioni.
Per contrastare l’eccesso di offerta, il Governo cinese ha avviato un piano di riduzione del patrimonio di scrofe, limitando gli incentivi all’espansione produttiva e favorendo pesi di macellazione intorno ai 120 kg. Questa politica ha inizialmente accelerato le macellazioni, contribuendo ad aumentare la disponibilità di carne sul mercato. Con prezzi scesi al di sotto dei costi di produzione, i governi centrali e locali sono intervenuti acquistando carne suina da destinare alle riserve strategiche. Stock che dovranno essere gestiti con molta attenzione, per evitare ulteriori squilibri di mercato. A giugno il prezzo medio dei Suini Vivi si è attestato a 10,88 yuan/kg (1,39 €/kg), il 29% in meno rispetto allo stesso mese del 2025.
La forte disponibilità interna ha tagliato l’import: tra gennaio e maggio 2026 leimportazioni cinesi di carni suine fresche, refrigerate e congelate sono diminuite del 29,2%, attestandosi a 314mila tonnellate. L’UNIONE EUROPEA si conferma il principale partner commerciale con la SPAGNA leader tra i singoli esportatori, mentre gli USA arretrano per i dazi di ritorsione. Nel comparto delle frattaglie, l’UE mantiene la propria posizione dominante coprendo il 52% dell’import cinese.
Nel breve termine il mercato dovrebbe rimanere condizionato da un’offerta abbondante di carne suina e da consumi ancora deboli. La riduzione del patrimonio di scrofe (dopo anni in cui la Cina ha spinto per tornare ai livelli precedenti all’esplosione della Peste suina) potrebbe favorire un graduale riequilibrio del mercato nella seconda parte dell’anno, ma la domanda interna continuerà a rappresentare il principale fattore di incertezza per il settore suinicolo mondiale, strettamente connesso alle dinamiche asiatiche.
La Cina potrebbe trasformare il sistema alimentare globale così come ha già fatto con pannelli solari, batterie e auto elettriche. È la tesi centrale del report “China’s Food Future”, pubblicato da Systemiq, secondo cui Pechino starebbe avviando una strategia per ridurre la dipendenza dalle importazioni agricole e rafforzare la sicurezza alimentare nazionale.
Oggi la Cina è il più grande importatore agricolo del mondo: acquista enormi quantità di Soia, Carne Bovina e Latticini da Brasile, Stati Uniti, Argentina e Nuova Zelanda. Una dipendenza diventata sempre più problematica tra crisi sanitarie, come la peste suina africana, tensioni geopolitiche e cambiamento climatico.
Il problema è strutturale: la Cina ospita circa il 15% della popolazione mondiale ma dispone solo dell’8% delle terre coltivabili, con una disponibilità di acqua dolce inferiore alla media globale. Negli ultimi quarant’anni l’aumento del reddito ha fatto crescere il consumo di carne e proteine animali, aumentando il fabbisogno di mangimi e materie prime importate.
Secondo il report, Pechino considera ormai la sicurezza alimentare una questione strategica quanto energia e finanza. Per questo starebbe applicando all’agroalimentare lo stesso modello usato in altri settori chiave: pianificazione centrale, investimenti pubblici, sostegno tecnologico e sviluppo industriale coordinato.
Uno degli obiettivi principali è ridurre la dipendenza dalla Soia importataper i mangimi, migliorando l’efficienza degli allevamenti e aumentando la produttività agricola anche attraverso OGM e allevamenti ad alta automazione. Muyuan Foods, il più grande produttore mondiale di Carne Suina, ha già quasi dimezzato l’uso di Soia nei mangimi.
Ma il vero punto strategico riguarda le proteine alternative. Pechino sta investendo in Carne Vegetale, Fermentazione Microbica e Carne coltivata, con l’obiettivo di diventare leader mondiale della nuova “bioindustria alimentare”.
Secondo gli autori, entro il 2030 le importazioni cinesi di Soia potrebbero diminuire del 25%, grazie alla riduzione degli sprechi, al miglioramento della produttività agricola e alla riformulazione dei mangimi. Nel 2040 la Cina potrebbe diventare esportatrice netta di pollame, latticini e prodotti ittici allevati. Entro il 2050 tra il 35% e il 55% delle proteine consumate nel Paese potrebbe provenire da alternative prodotte in laboratorio o tramite fermentazione.
Quali sarebbero le conseguenze globali? Secondo lo studio Brasile, Argentina e Stati Uniti rischierebbero un forte calo della domanda cinese di Soia e Carne, con effetti sui prezzi agricoli nel Mondo, valore dei terreni e occupazione rurale.
Il report conclude con un avvertimento: il cibo potrebbe diventare uno dei prossimi grandi terreni della competizione industriale e geopolitica globale.
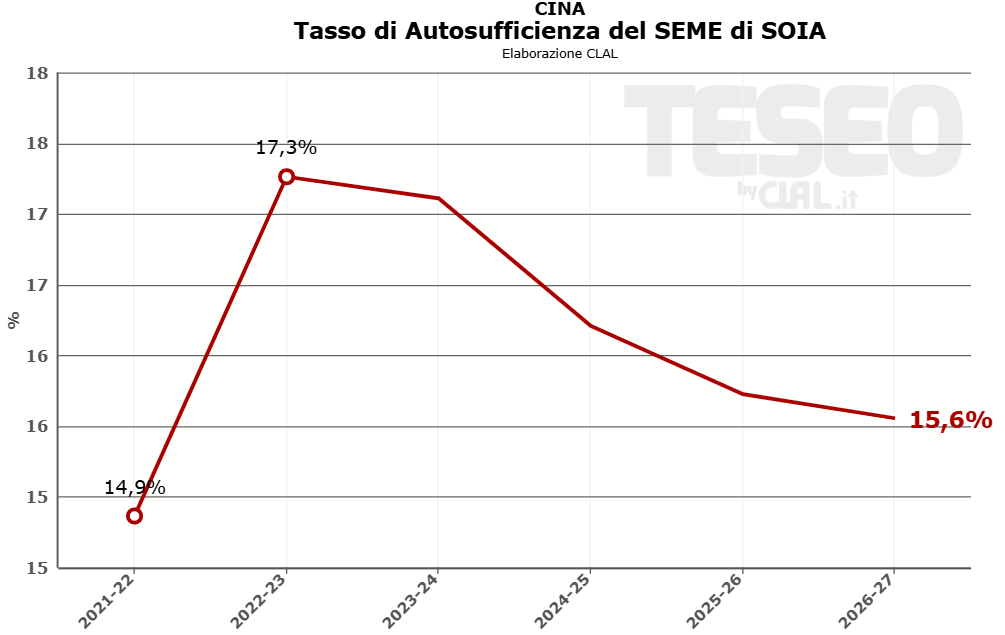
TESEO.Clal.it – CINA: Tasso di Autosufficienza Semi di Soia
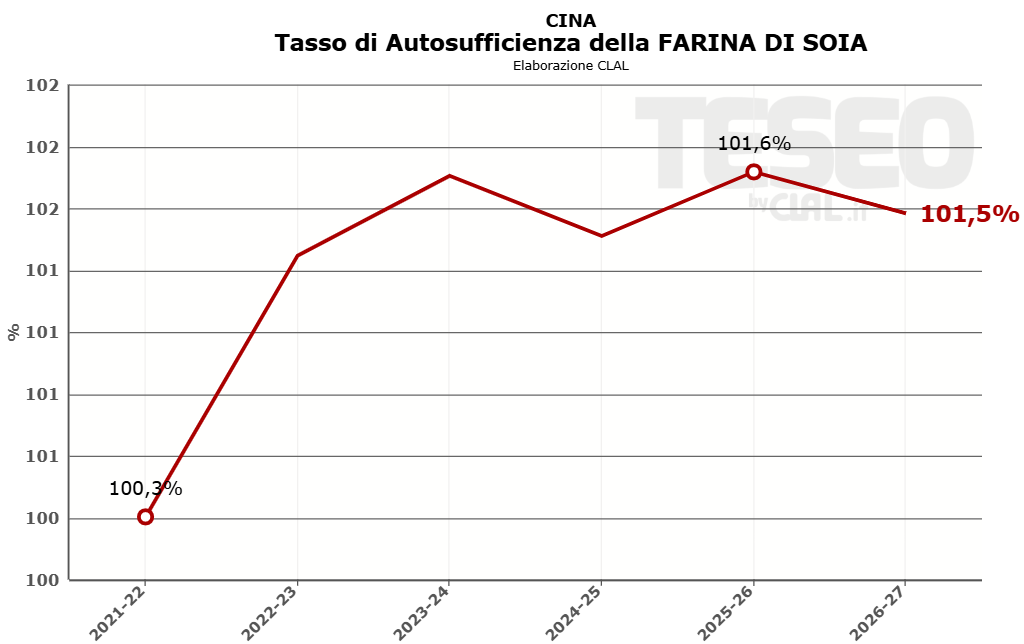
TESEO.Clal.it – CINA: Tasso di Autosufficienza della Farina di Soia
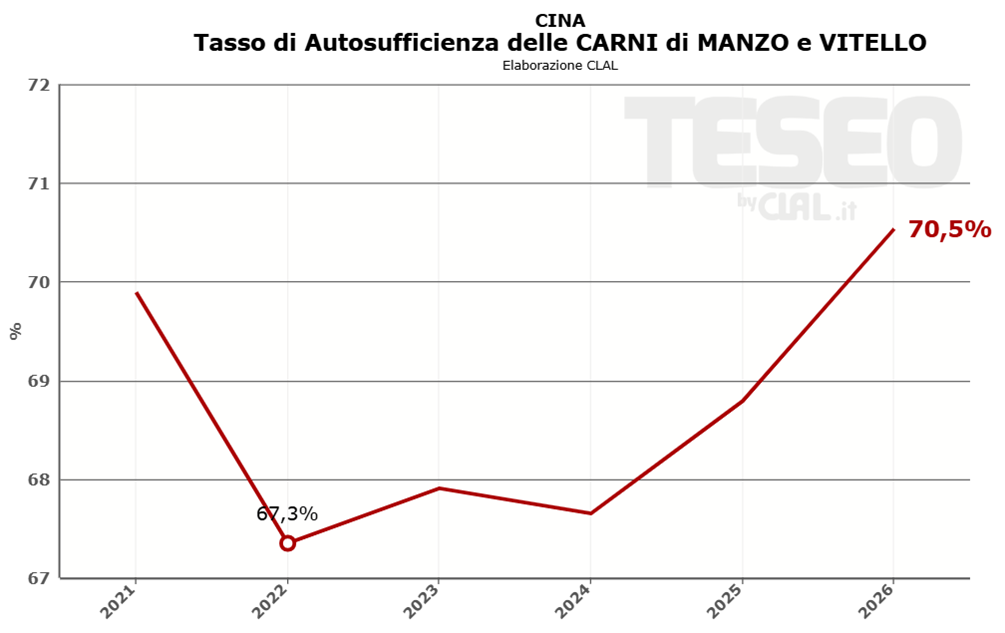
TESEO.Clal.it – CINA: Tasso di Autosufficienza della Carne Bovina
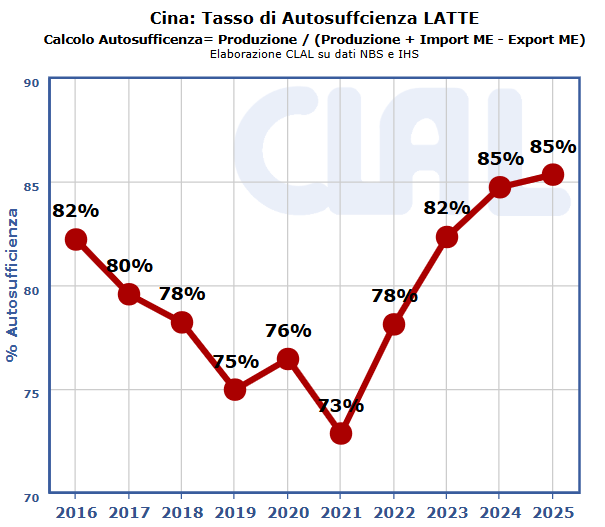
TESEO.Clal.it – CINA: Tasso di Autosufficienze del Latte
TESEO.clal.it – Spagna: Export di Carni Suine, inclusi Salumi
Di Marika De Vincenzi
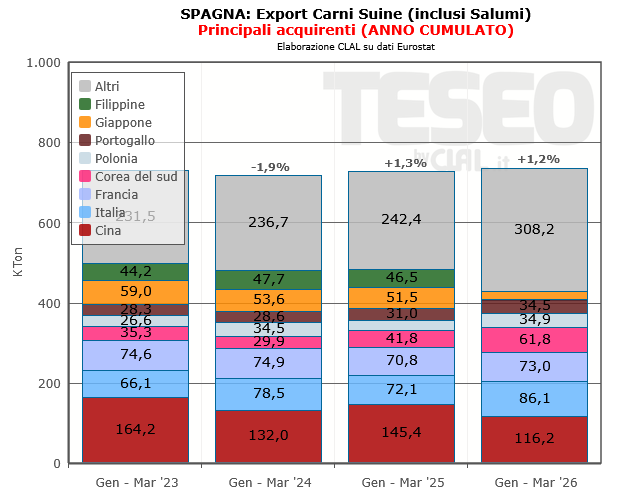
Nel primo trimestre 2026 la Spagna ha aumentato le esportazioni di Carni Suine, ma con prezzi medi significativamente più bassi rispetto al 2025. Questa dinamica sta contribuendo a una maggiore pressione sul mercato europeo e sulle quotazioni dei suini italiani.
Il quadro commerciale internazionale è cambiato: la CINA, un tempo principale mercato di sbocco per il suino spagnolo ed europeo, sta riducendo le importazioni grazie al recupero della produzione interna. Inoltre, il rapporto con l’UE non sempre può definirsi disteso sul piano politico e commerciale, con la conseguenza che le attuali misure antidumping messe in atto da Pechino hanno in questa fase ridotto la competitività dell’export europeo.
Anche il GIAPPONEmostra una domanda più debole, mentre è maggiore la concorrenza da Stati Uniti e Brasile. Poi sulla Spagna gravano le restrizioni legate alla PSA (individuata nei cinghiali in Catalogna dopo oltre 30 anni), che hanno temporaneamente limitato gli scambi verso alcune destinazioni extra-UE.
Nei mercati asiatici emergenti, come le FILIPPINE, la crescita delle importazioni è sempre più trainata dal Brasile, che sta guadagnando quote a scapito della Spagna.
In questo contesto meno fluido, una quota crescente della produzione spagnola si sta orientando verso il mercato europeo, favorito dalla vicinanza logistica e dalla facilità degli scambi intra-UE. Si osserva, infatti, un aumento delle spedizioni verso i Paesi comunitari, Italia inclusa, soprattutto per carni fresche, prosciutti, spalle e mezzene.
Parallelamente, i prezzi dell’export iberico risultano in forte calo, segnale di una strategia orientata alla difesa dei volumi tramite maggiore competitività e aggressività commerciale.
Per il MERCATO ITALIANO questo si traduce in una pressione ribassista, soprattutto nei segmenti destinati alla trasformazione industriale e ai prodotti non DOP. Un quadro che, inevitabilmente, si riflette sulle quotazioni nazionali dei Suini.
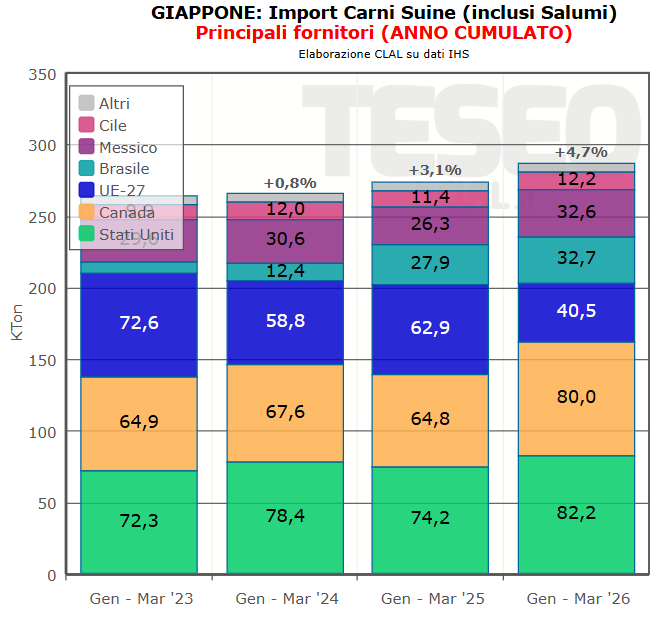
Mentre in Europa la disponibilità di carne suina mantiene i prezzi sotto pressione, il Giappone rappresenta uno dei mercati più interessanti per gli esportatori mondiali.
Pur geograficamente situato non lontano dalla Cina, le differenze fra i due Paesi sono sostanziali. Il mercato cinese è caratterizzato da forti oscillazioni produttive e, di conseguenza, importazioni molto variabili; al contrario, il mercato giapponese mantiene consumi relativamente costanti ed è uno sbocco ad alto valore aggiunto. I consumatori cercano i tagli premium e prodotti ad elevato standard qualitativo.
Il Giappone ha un tasso di autosufficienza della carne suina sostanzialmente stabile, pari al 47%, e questo porta il Paese a dipendere dalle importazioniper oltre metà dei consumi. Lo scenario di mercato sta però cambiando.
La debolezza dello Yen nei confronti del dollaro e dell’euro sta aumentando il costo delle importazioni alimentari e ora anche il consumatore giapponese si sta scoprendo più sensibile al prezzo, un aspetto inedito, ma che ha innescato la competizione tra i principali fornitori internazionali.
Un quadro che sta favorendo il Brasile: grazie a prezzi competitivi, maggiore disponibilità di prodotto e crescente efficienza logistica la presenza di carne suina brasiliana in Asia è sempre più diffusa, Giappone compreso. Parallelamente, anche gliStati Uniti mantengono una posizione di mercato molto forte, grazie ad accordi commerciali, vicinanza politica e geografica nel Pacifico.
Per l’Europa, invece, la situazione appare più complessa. L’aumento dell’offerta interna europea e il rallentamento dei prezzi stanno intensificando la necessità di trovare mercati alternativi. In tale contesto, il Giappone assume un ruolo ancora più strategico, soprattutto per prodotti di fascia alta e tagli a maggiore valore aggiunto.
Coordinate che valgono anche per il settore italiano. Qualità, sicurezza alimentare, tracciabilità e affidabilità delle forniture restano elementi centrali per competere su un mercato premium come quello giapponese.
In una fase di crescente concorrenza internazionale, la competitività europea dipenderà sempre più dalla capacità di garantire continuità delle esportazioni, elevati standard sanitari e valorizzazione delle produzioni ad alto valore aggiunto.
La Cina rafforza la propria autosufficienza nel settore suinicolo, riducendo al contempo la dipendenza dalle importazioni. Il tasso di autosufficienza è salito dal 97,9% nel 2024 al 98% nel 2025, con prospettive di ulteriore aumento nel 2026.
Secondo i dati USDA, l’incremento è sostenuto dalla crescita della produzione interna: nel 2025 sono stati macellati 703 milioni di suini, rispetto ai 702,56 milioni del 2024, con un conseguente aumento della produzione di carne da 57,06 a 57,15 milioni di tonnellate. Parallelamente, le importazioni di carne suina sono diminuite del 6% rispetto all’anno precedente, confermando il rafforzamento della catena di approvvigionamento domestica.
Nonostante questi risultati, il mercato interno mostra segnali di squilibrio. Secondo recenti notizie, il governo cinese ha invitato gli allevatori a contenere la produzione per contrastare l’eccesso di offerta e la debolezza della domanda. Durante un incontro con i principali operatori del settore, il Ministero dell’Agricoltura ha esortato a rispettare i limiti produttivi fissati nel 2025 e a introdurre un sistema di registrazione per migliorare il monitoraggio del settore.
Anche i prezzi riflettono questa pressione: a dicembre i prezzi della carne suina hanno continuato a scendere, allungando la striscia dei ribassi, da attribuirsi con ogni probabilità alla domanda debole, alla stagnazione economica, ma anche – aspetto forse sul quale diventa imperativo riflettere – ai cambiamenti nei gusti dei consumatori. A gennaio 2026 si è registrata una timida inversione di rotta, con un primo aumento delle quotazioni, segnale di un possibile riequilibrio del mercato dopo la fase di forte pressione dovuta all’eccesso di offerta.
Il mercato globale della carne suina sta vivendo una fase di forte cambiamento, con effetti già visibili in Europa e in Italia.
La produzione europea è cresciuta nel 2025 (+3% fra gennaio e agosto in termini di suini macellati in peso), trainata da Spagna e Polonia, e fino all’estate gran parte dell’offerta ha trovato sbocco nelle esportazioni verso la Cina.
Lo scenario è però cambiato: dallo scorso 10 settembre Pechino ha imposto dazi provvisori fino al 62,4% sulle importazioni europee, rendendo l’export meno competitivo e aumentando l’offerta interna, con conseguente pressione sui prezzi.
Anche in Italia i valori del suino da macello restano compressi e la situazione potrebbe rimanere complessa nei prossimi mesi. La tendenza è ribassista.
A livello internazionale, la Cina ha ordinato una riduzione di circa 1 milione di scrofe (circa il 2,5% del patrimonio attuale) entro l’inizio del 2026. Secondo Rabobank, questa misura potrebbe ridurre la produzione suina cinese del 3‑5% il prossimo anno, con possibili effetti rialzisti sulla domanda di importazioni nel medio periodo. Il Brasile continua a crescere nella produzione e nelle esportazioni (+14,4% da gennaio ad ottobre 2025), consolidando la propria posizione sui mercati internazionali e beneficiando di un contesto globale in cui l’Europa sta affrontando incognite globali e pressioni sui prezzi. Il Nord America resta prudente: mandrie ferme o in lieve calo, costi elevati e minor slancio nell’export.
Per l’Italia la situazione resta delicata: i prezzi potrebbero rimanere sotto pressione finché l’offerta europea non si riequilibrerà. La riduzione del patrimonio suino cinese potrebbe aprire opportunità nel 2026, a patto che l’Europa resti competitiva e mantenga relazioni stabili con i principali mercati esteri e che l’Italia riesca a ritagliarsi uno spazio sulla rotta verso Pechino, magari sfruttando tanto le opportunità legata alla carne fresca e alle frattaglie quanto le produzioni a più alto valore aggiunto come la salumeria DOP e IGP.
Le dinamiche globali confermano che la competitività dipende non solo dai costi, ma anche da standard elevati, biosicurezza, sostenibilità, capacità di differenziare i prodotti e di saperli valorizzare. Il Made in Italy è visto nel mondo come un brand di lusso anche nel food.
Nella guerra mondiale dei dazi, la Cinaimpone dazi variabili fra il 15,6% e il 62,4% sulle esportazioni europee di carne suina.
Una risposta alle barriere tariffare fissate nei mesi scorsi da Bruxelles sui veicoli elettrici cinesi e, di fatto, un rischio concreto che minaccia non solo un calo di vendite di carne suina dall’Ue verso la Cina, ma che rischia di innescare pressioni sul mercato interno della stessa Europa.
Il Ministero del Commercio cinese ha dichiarato, dopo due anni di indagini, che “prove preliminari indicano che la carne suina e i prodotti derivati importati dall’Ue vengono scaricati a prezzi stracciati, causando gravi danni all’industria domestica”.
Dopo il record di 865mila tonnellate importate dall’UE fra gennaio e luglio 2023, nel 2025 i volumi importati dalla Cina dall’Ue hanno toccato quota 692mila tonnellate (+10,1% sullo stesso periodo del 2024).
Spagna, Paesi Bassi e Danimarca, fra i principali produttori di suini dell’Ue, sono anche i primi fornitori della Cina di frattaglie e carni fresche, refrigerate e congelate.
In caso di rallentamento delle esportazioni verso la Cina, quali altre destinazioni potrebbero essere compatibili? E con quali riflessi di prezzi, tenuto conto degli accordi internazionali siglati fra Unione Europea e Stati Uniti, ancora sostanzialmente oscuri, ma con un contingente di ingresso di prodotti suini a tariffa agevolato dagli USA?
Sullo sfondo, anche l’accordo con il Mercosur, che la Commissione Ue vorrebbe chiudere entro la fine dell’anno e che prevedrebbe agevolazioni all’import di carne e prodotti suini dal Sudamerica all’Europa.
In uno scenario di incertezza, con il commissario Ue alla Difesa, Andrius Kubilius, che non esclude un eventuale ricorso al Wto, c’è da chiedersi se un rallentamento dell’export verso la Cina avrà ripercussioni sulla filiera suinicola del nostro Paese.
L’Italia sconta un tasso di autosufficienza debole (57%) e un mercato che potrebbe facilmente essere terreno di conquista da parte di player più competitivi nel segmento della carne suina.