La produzione globale di Mais e Soia per la stagione 2018-19 è prevista in aumento rispettivamente di +0.7% (1.069 Mio T) e +0.6% (369.32 Mio T), rispetto alle stime di Agosto 2018.
Negli Stati Uniti, principale produttore mondiale di Mais e Soia, le stime della resa dei terreni sono superiori, riflettendosi in una crescita dei raccolti: +1.6% per Mais e +2.3% per Soia.
+8.3%Import di Mais UE-28 (Previsione 2018-19)
La produzione di Mais è attesa in aumento anche nell’Unione Europea, soprattutto in Romania, Bulgaria, Ungheria e Francia. Si attende una crescita della domanda dell’UE, principale importatore di Mais con una quota del 13%, per cui le importazioni dovrebbero incrementare di +8.3% rispetto alla stagione 2017-18.
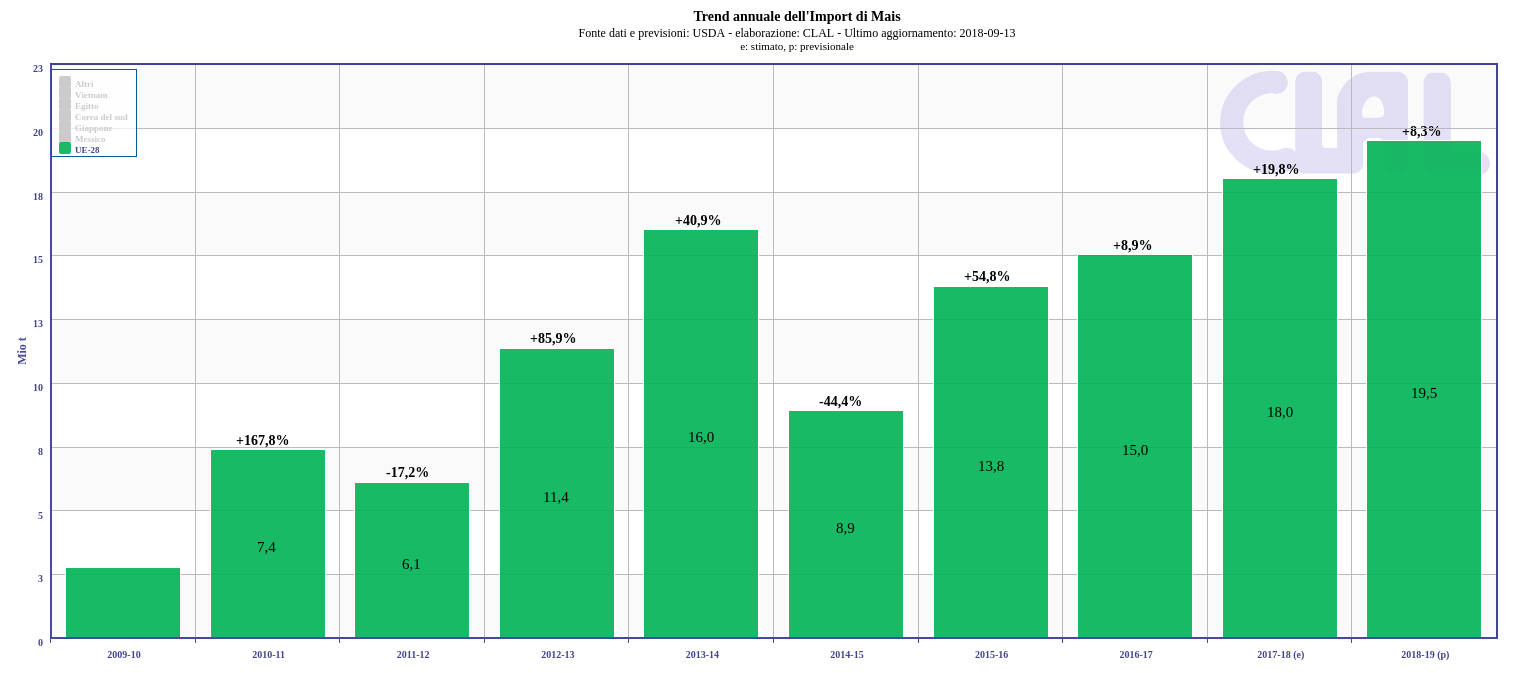
Trend annuale dell’import di Mais in UE-28
Per la Cina, quarto produttore mondiale di Soia, si stima un aumento della produzione di Soia di +3.4% ed una riduzione delle importazioni di 1 Mio T (che si attestano quindi a 94 Mio T), a fronte di un rallentamento della domanda di proteine, ridimensionando le aspettative di importazioni record stimate a Maggio 2018.
Gli stock globali di Mais sono stimati a 157.03 Mio T, in aumento rispetto alle precedenti previsioni, ma inferiori rispetto alle cinque stagioni precedenti. Si prevede un incremento anche per gli stock globali di Soia, stimati al livello record di 108.26 Mio T.
Nel periodo Gennaio – Giugno 2018 le importazioni di Mais Italiane sono stabili per un volume di circa 2,9 milioni di tonnellate. Le importazioni Italiane di Soia si attestano oltre le 800 mila tons, +1.2% rispetto al medesimo periodo dell’anno precedente.
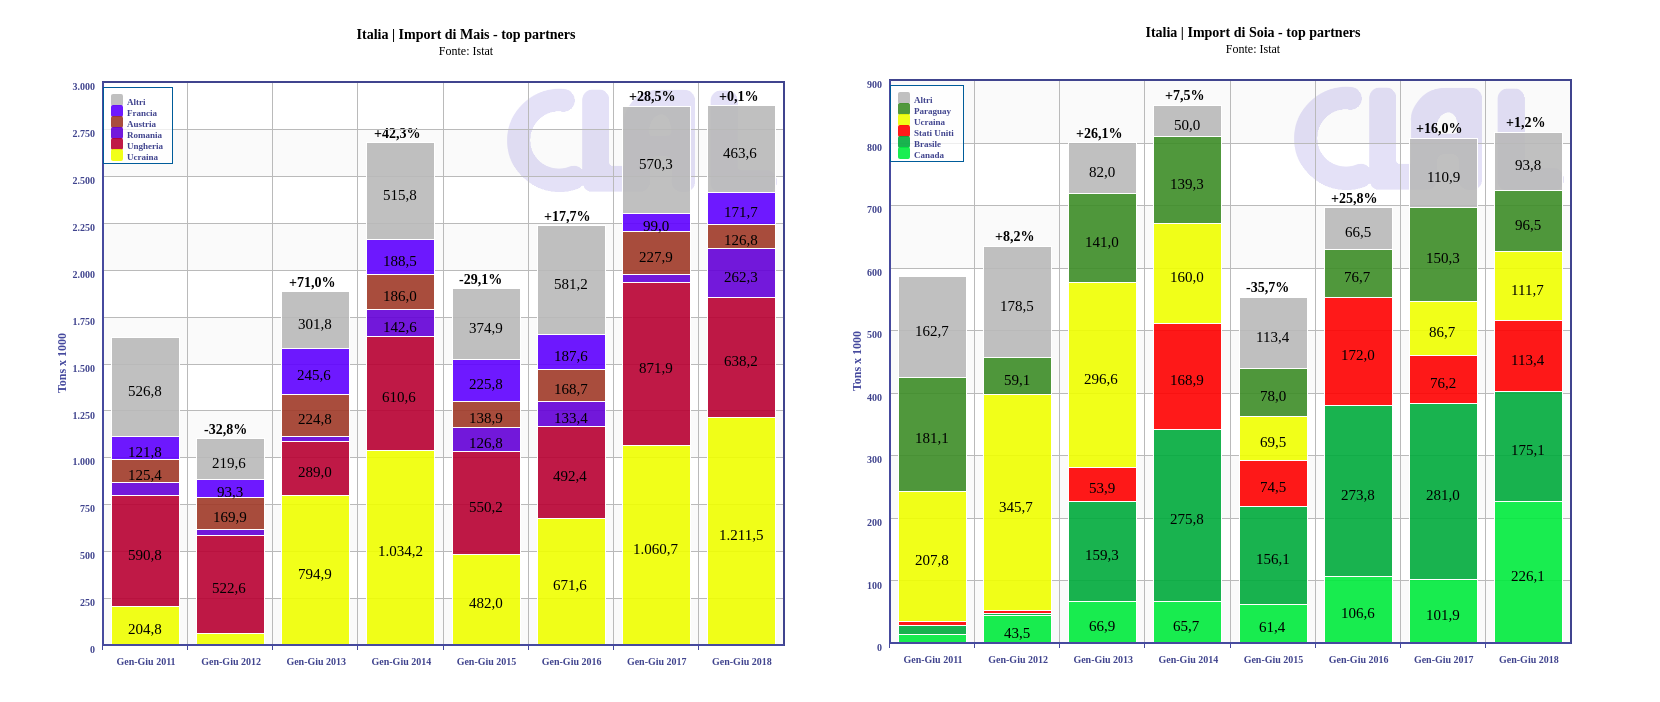
Italia | Import di Mais e Soia – principali fornitori
In Agosto 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto a Luglio 2018. La prima metà di Settembre mostra invece una diminuzione del 3.5%. L’indicatore Milk:Feed Radio di Agosto registra un aumento: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.49 kg di Alimento Simulato.
La produzione globale di Mais e Soia per la stagione 2018-19 è prevista in aumento rispetto alle stime formulate a Luglio, riflettendo la maggior offerta attesa negli Stati Uniti, principale produttore mondiale di Mais e attualmente anche di Soia. A livello mondiale, si prevede una produzione di 1061 Mio t di Mais e 367 Mio t di Soia, rispettivamente +0.6% e +6.4% rispetto alle stime formulate a Luglio.
Si stima che negli USA l’offerta di Mais crescerà più dell’utilizzo
Negli Stati Uniti,la crescita attesa è di +2.5% per il raccolto di Mais e +2.1% per il raccolto di Soia. A seguito di sondaggi sulle rese dei terreni, è previsto un aumento in molti Stati del Corn Belt: Illinois, Indiana, Nebraska, Ohio, Dakota del Nord e Dakota del Sud. Si stima che l’offerta di Mais crescerà più dell’utilizzo. Anche l’export è atteso in crescita, vista la minor concorrenza del Brasile, dove la produzione è attesa in diminuzione (-1.6%) riflettendo le minori aspettative per il secondo raccolto.
Per la stagione 2018-19 si prevedono le seguenti rese dei terreni statunitensi:
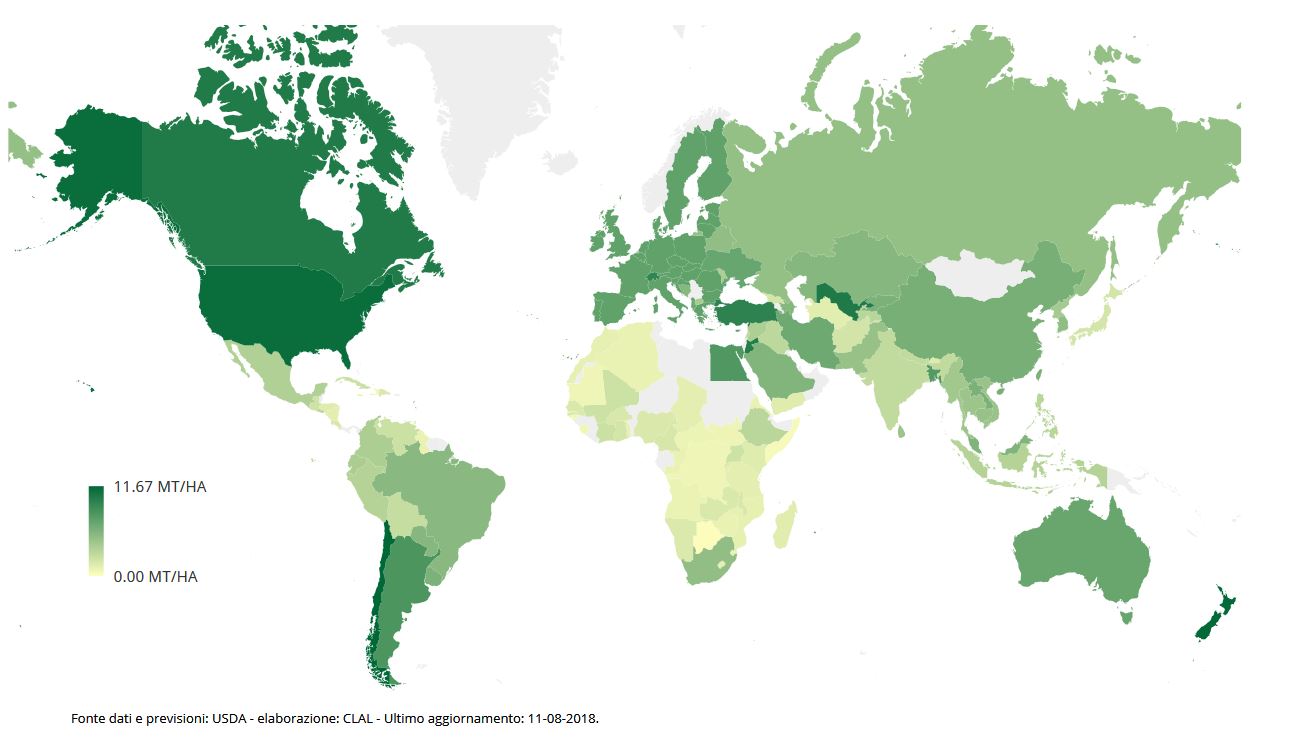
Mais: 178.4 bushels per acro (11.33 tons per ettaro)
Soia: 51.6 bushels per acro (3.51 tons per ettaro)
-2.8%Produzione di Mais UE (Previsione 2018-19)
La produzione di Mais in UE è in diminuzione (-2.8% rispetto alle previsioni del mese scorso), a causa di raccolti minori in Germania e Francia, parzialmente bilanciati da aumenti in Romania e Bulgaria.
Le importazioni europee di Mais sono attese a livelli record (18 Mio t).
Nel periodo Gennaio – Maggio 2018 l’Italiaha aumentato le importazioni di Mais del +4.4%, ad un livello di circa 2500 t. L’Ucraina è il principale fornitore dell’Italia, seguito dall’Ungheria, che però registra una riduzione del -25.7% rispetto allo stesso periodo del 2017. Le importazioni Italiane di Soia si attestano a 719 t, +12% rispetto al medesimo periodo dell’anno precedente. Quest’anno, il Canada si sta rivelando il principale fornitore di Soia, più che raddoppiando i volumi esportati in Italia (+105%).
Italia | Import di Mais e Soia – principali fornitori
In Luglio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è diminuito rispetto a Giugno 2018. La prima metà di Agosto mostra un aumento del +2.7%. L’indicatore Milk:Feed Radio di Luglio registra una ripresa: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.45 kg di Alimento Simulato.
La produzione globale per la stagione 2018-19 è in aumento sia per il Mais sia per la Soia, rispettivamente a 1054.3 Mio t (+0.2% rispetto alle stime di Giugno) e 359.5 Mio t (+1.2%).
La produzione di Mais è in aumento negli USA (361.5 Mio t, +1.4%), date le maggiori aree coltivate, e in UE-28 (61.5 Mio t, +0.8%). Questi aumenti compensano le riduzioni stimate per Canada e Russia, a seguito di minori aree coltivate e rese dei terreni.
La produzione di Soia è in crescita nei maggiori paesi produttori: rispettivamente +0.7% (117.3 Mio t) e +2.1% (120.5 Mio t) negli USA e in Brasile, entrambi per maggiori aree coltivate, +1.8% in Argentina (57 Mio t) e +2.8% in Cina (14.5 Mio t).
-10.9%Export di Soia USA (Previsione 2018-19)
La previsione per il trade globale di Mais mostra una riduzione dell’export dalla Russia, compensata da un aumento dell’export dagli Stati Uniti (56.5 Mio t, +6%) che riflette le aspettative di una minore competizione da Argentina e Brasile. L’export di Soia è in diminuzione per gli USA (55.5 Mio t, -10.9%), riflettendo l’impatto dei dazi di importazione Cinesi. Nonostante la perdita di quote di mercato in Cina, l’export di Soia dagli USA si mantiene in altri mercati, con i bassi prezzi che ne sostengono la domanda.
Questa diminuzione è parzialmente bilanciata dalle maggiori aspettative per il Brasile (75 Mio t, +2.9%), dove le aree coltivate sono stimate in aumento, conmaggiori prezzi attesi a seguito del crescente trade con la Cina.
+12.9%Stock Globali di Soia (Previsione 2018-19)
Gli stock mondiali di Maissono in diminuzione rispetto al mese precedente (152 Mio t, -1.8%), con maggiori riduzioni in Cina, UE-28, Messico e Stati Uniti, dato il maggior utilizzo interno. Sono in aumento gli stock di Soia (98.3 Mio t, +12.9%), riflettendo principalmente l’aumento negli USA (15.8 Mio t, +50.6%).
I dazi imposti dalla Cina sulla Soia USAsi stima possano causare unaumento dei prezzi della Soia in Cina e una minore crescita del consumo di proteine. Si prevede inoltre che la riduzione della domanda e il prelievo annuale dalle scorte in Cina comportino una riduzione della macinazione e un calo delle importazioni a 95 Mio t.
WORLD | Principali Esportatori di Soia – Trend annuale
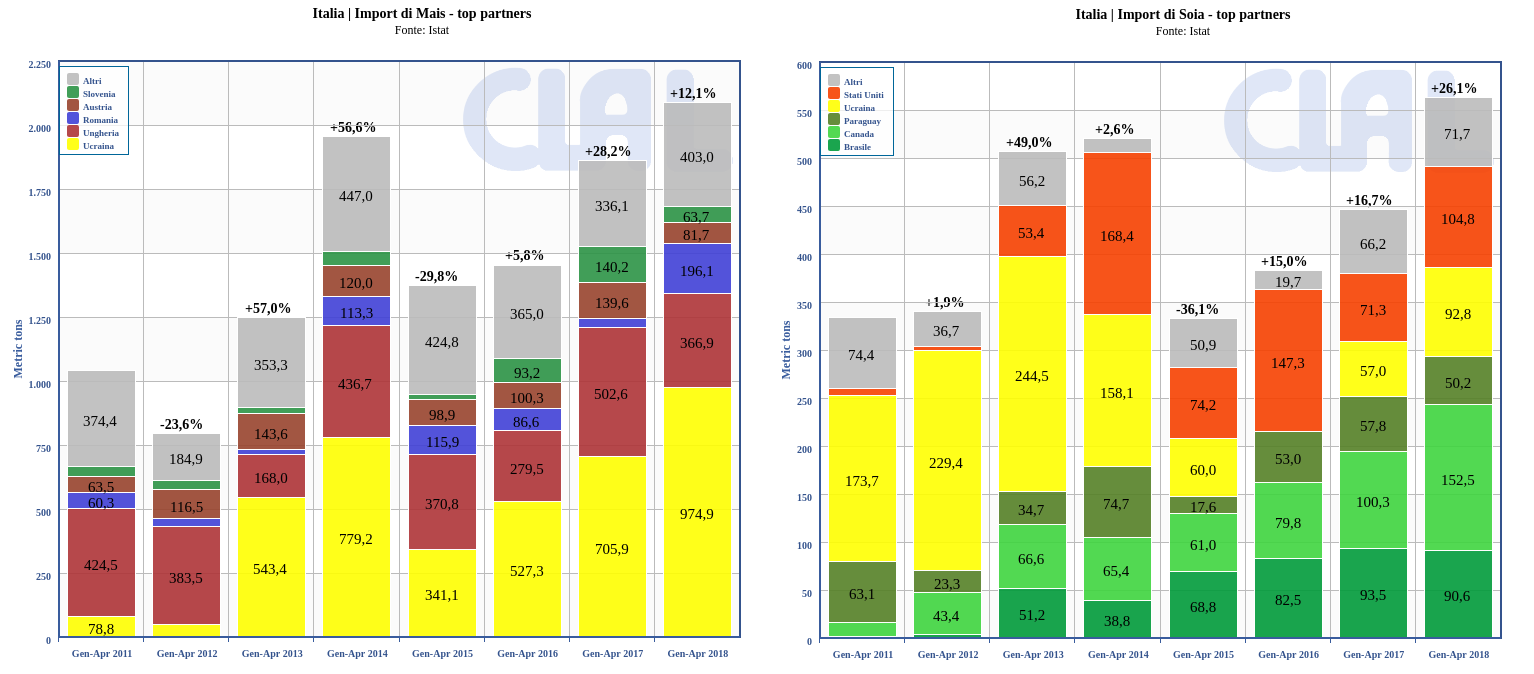
Nel periodo Gennaio – Aprile 2018 l’Italiaha aumentato le importazioni di Mais del +12.1%, ad un livello di circa 2100 t. Le importazioni Italiane di Soia si attestano a 562 t, +26% rispetto al medesimo periodo dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
In Giugno 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è diminuito rispetto a Maggio 2018. La prima metà di Luglio mostra un’ulteriore diminuzione del 3.1%. L’indicatore Milk:Feed Radio di Giugno registra una ripresa: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.41 kg di Alimento Simulato.
Italia | Import di Mais e Soia – principali fornitori
CLAL_Slideshow_-_Mais_e_Soia_-_LUG18
Mais & Soia - Luglio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 740 KB |763 clicks
Le fonti di cibo del pianeta si basano su di un ridotto numero di alimenti, ottenuti in aree geografiche circoscritte. Si stima che nel mondo ci siano 570 milioni di aziende agricole, di cui però 475 milioni hanno meno di 2 ettari; 57 milioni di persone sono poi impegnate nella pesca e nell’acquacoltura.
Oltre la metà del fabbisogno calorico mondiale deriva da grano, riso e mais ed aggiungendo zucchero, orzo, soia, olio di palma, patate, si supera il 75%. USA, Brasile, Russia, Ucraina sono i maggiori produttori mondiali di grano, mais, soia e riso. Si tratta di una concentrazione geografica ed anche genetica che accresce la vulnerabilità delle fonti alimentari, oltre che verso i parassiti e le malattie, anche per i fenomeni climatici ed i rischi commerciali, fattori che diventeranno sempre più rilevanti.
Bisogna poi considerare la perdita di biodiversità e la convergenza verso abitudini alimentari sempre più uniformi, più caloriche, meno ricche di elementi nutritivi, determinando una obesità a livello pandemico nel mondo, con pesanti riflessi sui sistemi sanitari. Inoltre, circa due miliardi di persone dipendono dalle importazioni di alimenti per il loro sostentamento, il che le rende vulnerabili verso possibili crisi finanziarie e commerciali, come avvenuto nel 2008 e nel 2011.
+49% Produzione di latte in India al 2026 (previsione FAO)
Questa situazione sembra destinata a peggiorare, dato che, secondo le stime FAO, se non cambiano gli stili di consumo, la produzione al 2050 dovrebbe aumentare del 60% per far fronte alla domanda mondiale, il che vorrebbe dire mettere a coltura un miliardo di ettari di terreno e deforestarne 350 milioni, con un aumento esponenziale nelle emissioni di anidride carbonica. Si stima, ad esempio, che entro il prossimo decennio la domanda di carne in Cina aumenterà del 30% e di conseguenza anche quella di mangimi, mais e soia in primo luogo, mentre in India la produzione di latte aumenterà del 49%, superando di un terzo la quantità prodotta nella UE.
Quali i rimedi? Secondo l’Hoffmann centre for sustainable resource economy, innanzitutto bisogna lottare contro gli sprechi. Ridurre della metà gli sprechi lungo la filiera produttiva fino al consumo, significherebbe coprire il 24% dei fabbisogni calorici supplementari richiesti nel 2050 ed anche ridurre le emissioni di gas effetto serra e gli inquinanti. Si stima che nell’allevamento animale sia sprecato l’87% degli apporti calorici e che la popolazione mondiale consumi il 10% di calorie oltre il necessario per una alimentazione equilibrata, anche se questo maschera le notevoli disparità fra le varie aree geografiche e fasce di popolazione del pianeta.
Senza interventi precisi, il consumo di antibiotici negli allevamenti aumenterà del 67% fra il 2010 ed il 2030
Bisogna poi ripensare al rapporto fra alimentazione e salute. Il sistema alimentare di tipo occidentale che si va sempre più diffondendo in tutte le aree urbanizzate, ha fatto esplodere le patologie dovute ad una eccessiva o non equilibrata alimentazione. Senza interventi precisi poi, il consumo di antibiotici negli allevamenti aumenterà del 67% fra il 2010 ed il 2030, aggravando il fenomeno di antibiotico resistenza.
Dunque si impone una radicale trasformazione del modello di produzione agricola attuale, che permette prezzi bassi ma incoraggia gli sprechi, con un circolo vizioso in quanto degrada l’ecosistema da cui dipende. Si tratta di ricercare ed incentivare nuovi metodi produttivi, più diversificati ed allineati con gli obiettivi di tutela della salute delle persone e dell’ecosistema, con un progetto globale che coinvolga gli operatori lungo la filiera produttiva, i consumatori e le istituzioni, nessuno escluso.
La produzione globale di Mais per la stagione 2018-19 è prevista a 1052.42 Mio Tons, in leggera diminuzione (-0.3%) rispetto alle stime formulate a Maggio, ma non presenta variazioni nei principali Paesi. Si confermano aumenti, rispetto alla stagione 2017-18, per Cina (+4.2%), Brasile (+12.9%) e Argentina (+24.2%).
La produzione mondiale di Soia è prevista a 355.24 Mio Tons, in lieve aumento se confrontata con le previsioni precedenti, riflettendo una maggior produzione per il Brasile, che detiene il 33% della quota di produzione (uguale a quella degli USA). Anche l’export del Brasile è previsto in crescita.
-19.7%Stock finali di Mais (Previsione 2018-19)
Negli Stati Uniti, sono stati rivisti al ribasso gli stock di Mais di inizio stagione, in considerazione delle esportazioni record di Aprile 2018, che hanno battuto il precedente record di Novembre 1989. Si prevede un maggior impiego di Mais nel bioetanolo.
A livello globale, gli stock finali di Mais per la stagione 2018-19 sono stimati a 154.69 Mio Tons, -19.7% rispetto alla stagione in corso, con diminuzioni per la Cina e gli USA, che insieme detengono il 65% degli stock mondiali.
WORLD | Stock finali Mais (Previsioni 2018-19)
Anche le scorte finali di Soia sono previste inferiori (-5.9%) rispetto alla stagione in corso, soprattutto a causa del calo previsto negli USA (-23.8%). Tuttavia si segnala un aumento rispetto alle previsioni formulate a Maggio (+0.4%), dovuto alla crescita degli stock finali prevista in Brasile.
In risposta ai dazi introdotti dagli Stati Uniti, il governo Cinese ha annunciato, a partire dal 6 Luglio, l’imposizione di una tassa del 25% su beni di provenienza USA, tra cui anche mais, soia, prodotti lattiero-caseari. TESEO monitorerà lo sviluppo di tale situazione, con analisi e approfondimenti, nei prossimi Report di Mais & Soia.
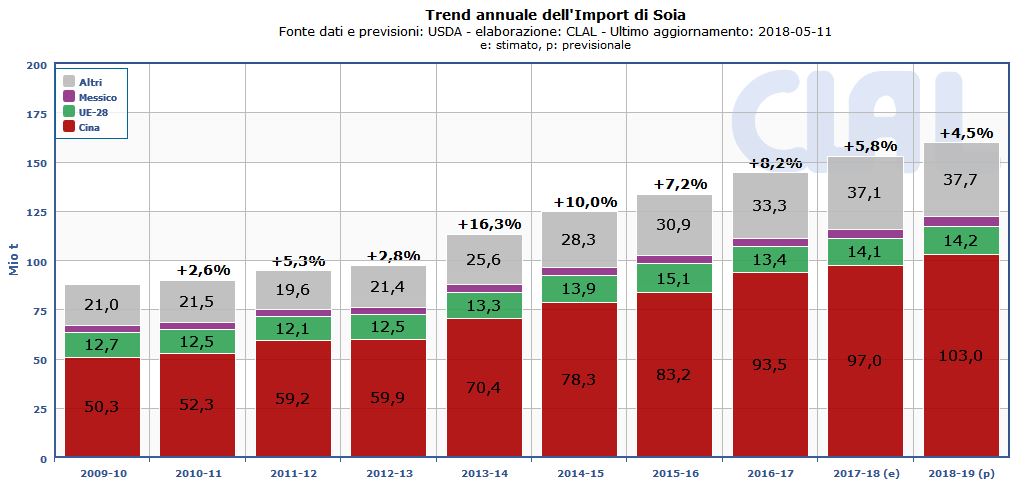
WORLD | Soia – Principali importatori (Previsioni 2018-19)
In Gennaio-Marzo 2018 l’Italia ha aumentato le proprie importazioni di Mais del +23.3%, ad un livello di circa 1700 t. Le importazioni Italiane di Soia si attestano a circa 430 t, +35.3% rispetto al medesimo periodo dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
In Maggio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto ad Aprile 2018. La prima metà di Giugno mostra invece una diminuzione del 4.7%.
Alimento Simulato e prezzo del latte in Lombardia
CLAL Slideshow - Mais e Soia - GIU18
Mais & Soia - Giugno 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 684 KB |759 clicks
La pubblicazione lo scorso Febbraio sulla rivista Scientific Reports della meta-analisi condotta dai ricercatori di Pisa che hanno analizzato i lavori di ricerca a livello mondiale relativi a 21 anni di coltivazioni del mais OGM, con la conclusione della mancanza di evidenze per la salute umana o per l’ambiente, ha alimentato il dibattito su questa contrastata tematica.
Il punto sono le tecniche utilizzate per il miglioramento genetico, sia nel campo vegetale che animale, le loro ricadute per l’uomo o l’ambiente ed il loro controllo.
Le tecniche di per sé non sono totalmente buone o cattive, dipende di cosa si tratta e quali ricadute hanno se utilizzate per il miglioramento genetico
Le tecniche di per sé non sono totalmente buone o cattive, dipende di cosa si tratta e quali ricadute hanno. Ad esempio che la tecnica della ibridazione comporta il sorgere di individui sterili con il conseguente ricorso alla necessità di acquistare le sementi dalle ditte specializzate, ma questo non é motivo per rifiutarla. Anche perché vorrebbe dire negare l’utilità dell’incrocio fra asino e cavallo.
Da sempre la selezione per migliorare le performance è andata di pari passo col progredire delle coltivazione e dell’allevamento, ma sono le scoperte dell’abate Mendel nel 1800 che hanno stabilito quelle basi matematiche che hanno portato alle moderne conoscenze sui meccanismi dell’ereditarietà e che hanno dato origine atecniche di selezione sempre più perfezionate per sfruttare utilmente la diversità naturalmente presente in una popolazione di individui.
L‘obiettivo resta migliorare le performance riducendo i tempi del miglioramento genetico
Di fatto, l’obiettivo resta poi sempre quello di migliorare le performance (produttività, resistenza alle malattie, adattamento ambientale), riducendo i tempi del miglioramento genetico. La problematica è il mantenimento della biodiversità presente in natura. In tempi a noi recenti, lo sviluppo della genomica ha permesso di accrescere la conoscenza dei meccanismi genetici e dunque di utilizzare le metodiche di selezione più appropriate per guidare le mutazioni che da sempre sono state sfruttate dall’uomo e che Darwin spiegava con la teoria dell’evoluzione.
Queste mutazioni possono riguardare una singola porzione di DNA così come intere porzioni di cromosomi (inserzioni, traslocazioni, duplicazioni e delezioni). Per questo l’incrocio è la tecnica più nota e diffusa e la differenza sostanziale di miglioramento apportata dall’ingegneria genetica (alla base dello sviluppo degli OGM) sta nella modalità con cui l’uomo induce le modificazioni.
Infatti, mentre nel caso della mutazione o dell’incrocio viene effettuata una selezione fenotipica, cioè basata sulle caratteristiche visibili, all’interno di popolazioni molto grandi di piante od animali, nell’ingegneria genetica è possibile “progettare” la modifica da effettuare. Inoltre, gli organismi geneticamente modificati, possono venire selezionati genotipicamente, cioè in base alle loro caratteristiche genetiche, e non più unicamente da come appaiono esternamente.
Il Mais transgenico è notevolmente più produttivo
Lo studio dell’università di Pisa, in base ai dati di ricerche indipendenti condotte in USA, Europa, Sud America, Asia, Africa ed Australia, paragona le varietà transgeniche con le parentali non transgeniche. Ne risulta che il Mais transgenico è notevolmente più produttivo (dal 5,6% al 24,5%), che non ha effetto sugli altri organismi, salvo la diminuzione di un insetto (Braconide parassitoide), e che comporta minori concentrazioni di micotossine (28,8%) nella granella.
L’ultimo studio sui risultati delle ricerche relative agli OGM in agricoltura, pubblicato a maggio da ricercatori USA di Berkeley, dimostra che con questa tecnica di miglioramento genetico, si aumenta la produttività, si riducono i costi e si diminuisce l’impatto dell’attività agricola sull’ambiente.
Gli OGM sono il prodotto di biotecnologie diversificate, con molte applicazioni dai molteplici effetti. Ognuna deve essere valutata secondo i rischi ed i benefici che apporta, nel contesto di un quadro regolamentare che permetta di raggiungere il potenziale che può offrire. Ovviamente nel contesto delprincipio di precauzione, cioè della evidenza scientifica obiettiva che determina con sufficiente certezza l’esclusione del rischio.
Le stime per la nuova stagione 2018-19, che inizierà per il Mais il 1° Settembre e per la Soia il 1° Ottobre, prevedono una produzione mondiale in aumento rispetto alla stagione in corso, una crescita dell’utilizzo ed una diminuzione delle scorte finali.
La produzione di Mais dovrebbe attestarsi su 1056.07 Mio Tons (+1.9% rispetto alla stagione 2017-18) e la produzione di Soia al livello record di 354.54 Mio Tons (+5.3%).
Argentina+44%produzione di Soia prevista nel 2018-19
La minore produzione attesa negli USA, dovuta ad una diminuzione delle aree coltivate e delle rese dei terreni, sarà più che compensata da aumenti significativi in altri Paesi: Cina e Brasile (secondo e terzo produttore) dovrebbero aumentare le produzioni di Mais rispettivamente del +4.2% e del +10.3%; si attende un recupero dalla siccità ed un incremento delle produzioni di Soia del +43.6% in Argentina, terzo produttore ed esportatore di Soia.
A livello globale si prevede un aumento consistente dell’export di Mais (+4.6%), con una crescita delle esportazioni per Brasile, Argentina ed Ucraina. Gli USA, invece, subiranno la concorrenza di Russia e Ucraina e dovrebbero diminuire le esportazioni di Mais (-5.6%). Si stima che Messico, Vietnam ed Egitto siano i principali paesi ad aumentare gli acquisti.
Cina65%quota import di Soia sul totale mondiale
L’export globale di Soia è in crescita di anno in anno. Per la stagione 2018-19 si prevede un aumento del +7%, con gli USA che dovrebbero recuperare le minori esportazioni dell’anno in corso, registrando una stima di +10.9%. Si attende che la Cina, con una quota del 65% dell’import mondiale di Soia, possa aumentare ulteriormente gli acquisti di Soia, ad un livello record di 103 Mio Tons, più che raddoppiando i volumi rispetto a 10 anni fa.
TESEO.clal.it – Principali Importatori di Soia
Focus Italia:
In Gennaio-Febbraio 2018 l’Italia ha aumentato le proprie importazioni di Mais del +10.9%, ad un livello di circa 950 t. Le importazioni Italiane di Soia si attestano a 290 t, +32.9% rispetto al medesimo periodo dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
Il costo alimentare della bovina da latte in Italia ha avuto valori in crescita da Ottobre 2017. Questo trend ha subito una accelerazione da Febbraio 2018, e l’Alimento Simulato è arrivato a valori vicini al picco di Giugno 2016.
CLAL Slideshow - Mais e Soia - MAG18
Mais & Soia - Maggio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 546 KB |669 clicks
La produzione Globale per la stagione 2017-18 è attesa al ribasso sia per il Mais (1036.1 Mio t, -0.5% rispetto alle stime di Marzo) che per la Soia (334.8 Mio t, -1.8%).
La produzione di Mais è in diminuzione in Argentina (33 Mio t, -8.3%), date le inferiori stime per le aree coltivate e le rese dei terreni, in Paraguay e Brasile (92 mio t, -2.6%), riflettendo le minori aspettative per le superfici coltivate nel secondo raccolto. Tali diminuzioni più che bilanciano gli aumenti stimati per Messico e Sud Africa.
115 Mio t di produzione di Soia in Brasile (outlook 2017-18)
La produzione di Soia è stimata al ribasso in Argentina (40 Mio t, -14.9%), anch’essa per minori aree coltivate e rese dei terreni, India e Paraguay, riduzioni bilanciate solo in parte da una maggiore produzione in Brasile (115 Mio t, +1.8%). La produzione di Soia in Brasile è attesa ad un record storico, date le maggiori stime per le rese dei terreni negli stati di Mato Grosso, Mato Grosso do Sul e Paraná, in seguito a piogge favorevoli durante la stagione di crescita.
L’export di Mais è previsto in diminuzione in Brasile (33 Mio t, -5.7%) e Argentina (24 Mio t, -4%), riflettendosi nelle stime di una minore competizione per gli Stati Uniti nella prima metà dell’annata 2018-19. L’import di Mais è in diminuzione in Iran, Malesia, Taiwan, Messico e Cile, con aumenti invece per Bangladesh e Turchia. L’export di Soia è atteso in riduzione, riflettendo le minori aspettative per Argentina (4.2 Mio t, -38.2%) e Uruguay, le quali più che bilanciano gli aumenti per Brasile (70.5 Mio t, -3.5%), Russia, e Ucraina.
Gli stock globali di Mais sono a ribasso (197.8 Mio t, -0.7%), con maggiori riduzioni per Argentina (4 Mio t, -24.5%), Paraguay, e Brasile (10.9 Mio t, -4.4%), le quali più che compensano l’aumento atteso per gli Stati Uniti (55.4 Mio t, +2.6%), dovuto minor impiego interno. Anche gli stock di Soia sono in diminuzione (90.8 Mio t, -3.8%) con principali riduzioni in Argentina (28.6 Mio t, -8.4%), Brasile (21.1Mio t, -2.8%) e UE-28 (1.1 Mio t, -11.7%).
Share delle Produzioni di Soia (outlook 2017-18)
Focus Italia:
In Gennaio 2018 l’Italia ha aumentato le proprie importazioni di Mais del +10.6%, ad un livello di circa 470 t. Le importazioni Italiane di Soia si attestano a 155 t, +49.9% rispetto al medesimo mese dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
In Marzo 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto a Febbraio 2018. La prima metà di Aprile mostra un ulteriore aumento del +3.9%. L’indicatore Milk:Feed Radio di Marzo, continua a diminuire: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.45 kg di Alimento Simulato.
Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia
CLAL Slideshow - Mais e Soia
Mais & Soia - Aprile 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 1 MB |813 clicks
La produzione globale di Mais per la stagione 2017-18 è sostanzialmente invariata (1041.7 Mio t) rispetto alle stime di Febbraio, mentre la produzione globale di Soia è prevista al ribasso a 340.8 Mio t (-1.7%).
La produzione di Mais è in diminuzione in Brasile (94.5 Mio t, -0.5%), in seguito alle previsioni di un aumento più modesto del secondo raccolto, e in Argentina (36 Mio t, -7.7%), a causa della prolungata siccità e del caldo durante il mese di Febbraio. La produzione è invece in aumento in Sud Africa, date le favorevoli precipitazioni durante la fase di riproduzione, India e UE-28 (61.1 Mio t, +1.7%), riflettendo i recenti dati per Francia e Germania. In Argentina anche la produzione di Soia è attesa in diminuzione (47 Mio t, -13%), a causa della siccità nelle maggiori regioni di crescita in Gennaio e Febbraio. Tale diminuzione più che bilancia l’aumento stimato per il Brasile (113 Mio t, +0.9%) .
+8.5%nell’export di Mais dagli USA(rispetto alle stime di Febbraio)
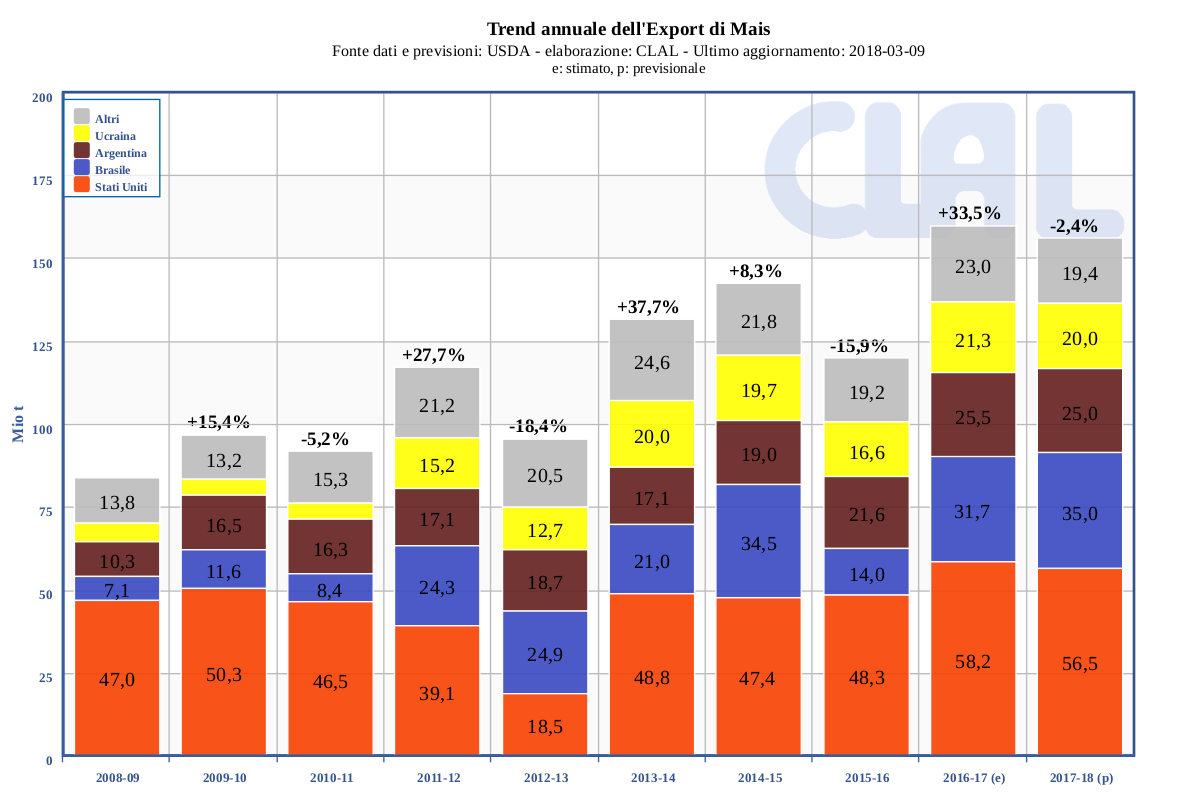
L’Export di Mais è stimato in aumento per gli Stati Uniti (56.5 Mio t, +8.5%), riflettendo la maggiore competitività dei prezzi USA, il record delle vendite e la riduzione dell’export attesa per l’Argentina (25 Mio t, -9.1%). L’export di Soia è in riduzione per Argentina (6.8 Mio t, -20%), Stati Uniti (56.2 Mio t, -1.7%) e Uruguay, diminuzione solo parzialmente compensata dalle maggiori aspettative per il Brasile (70.5 Mio t, +2.2%).
Gli stock globali di Mais sono previsti a ribasso (199.2 Mio t, -1.9% rispetto allo scorso mese), riflettendo principalmente la riduzione stimata per gli USA (54 Mio t, -9.6%), dato il maggiore export e il crescente utilizzo di Mais nella produzione di etanolo. Anche gli stock globali di Soia sono in diminuzione (94.4 Mio t, -3.8%), in seguito alle inferiori aspettative per Argentina (31.2 Mio t, -10.8%) e Brasile (21.7 Mio t, -3.3%), solo parzialmente bilanciate da un aumento per gli Stati Uniti (15.1 Mio t, +4.7%).
Principali Esportatori di Mais – Trend annuale
Focus Italia:
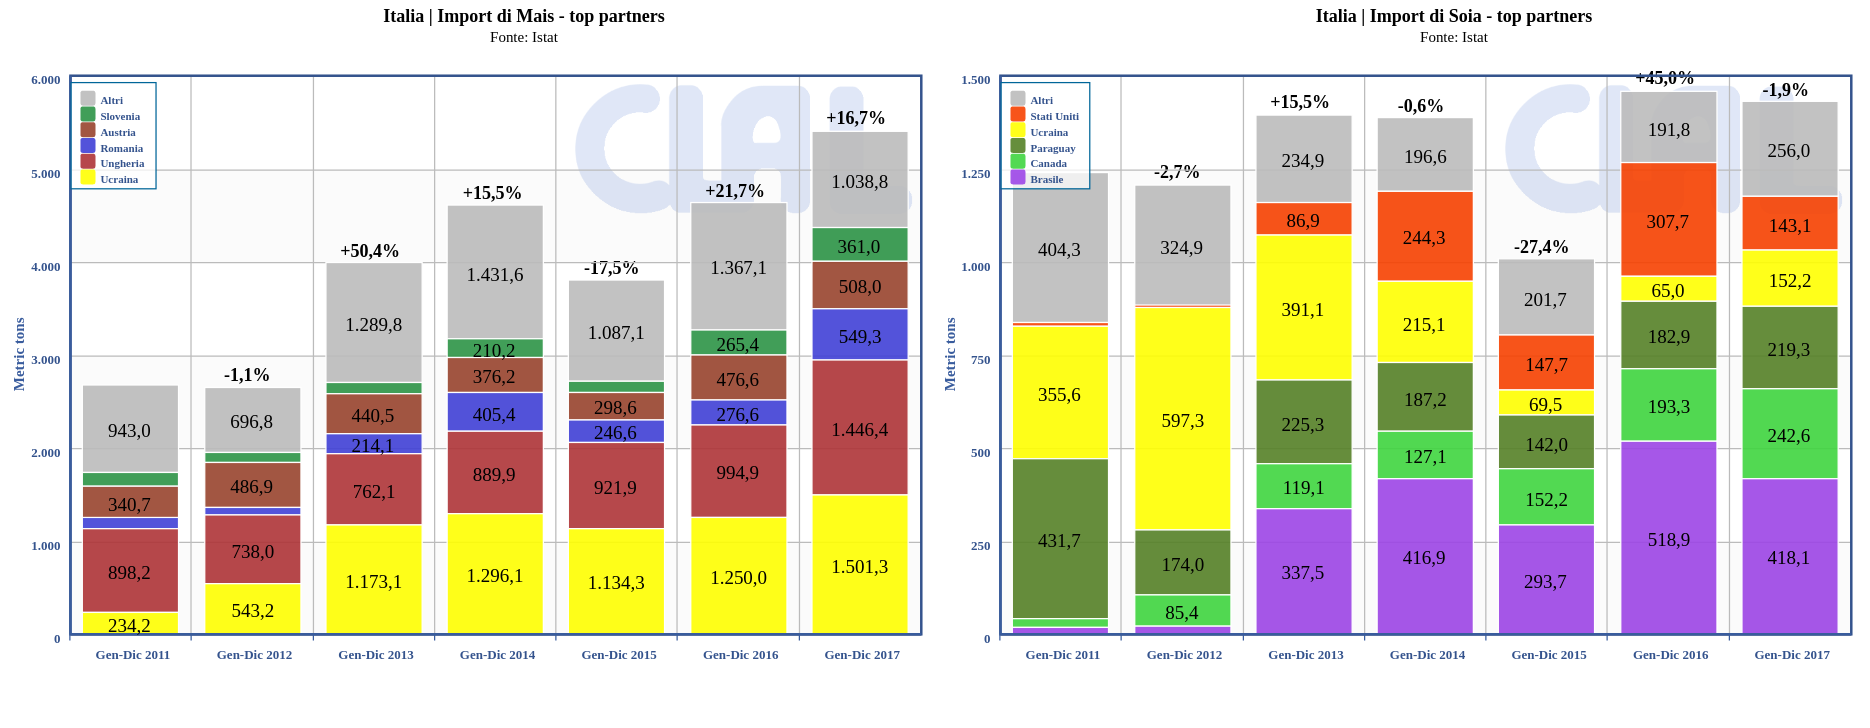
Nel periodo Gennaio – Dicembre 2017 l’Italia ha aumentato le proprie importazioni di Mais del +16.7%, ad un livello di circa 5400 t. Le importazioni Italiane di Soia si attestano a 1430 t, -1.9% rispetto al medesimo periodo dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
In Febbraio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è aumentato rispetto a Gennaio 2018. La prima metà di Marzo mostra un ulteriore aumento del +3.4%. L’indicatore Milk:Feed Radio di Febbraio, continua a registrare una flessione: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.52 kg di Alimento Simulato.
Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia
CLAL Slideshow - Mais e Soia
Mais & Soia - Marzo 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 1 MB |707 clicks
La produzione globale per la stagione 2017-18 è attesa in diminuzione sia per il Mais che per la Soia, rispettivamente a 1041.7 Mio t (-0.3% rispetto alle stime di Gennaio) e 346.9 Mio t (-0.5%).
La produzione di Mais è prevista a ribasso in Ucraina (24.1 Mio t, -3.5%), in base alle ultime statistiche ufficiali, e in Argentina (39 Mio t, -7.1%), dove il persistente caldo e la siccità durante Gennaio e l’inizio di Febbraiohanno ridotto le aspettative per le rese dei terreni nella aree centrali. In Argentina anche la produzione di Soia è in diminuzione (54 Mio t, -3.6%) a causa della siccità, e ulteriori diminuzioni sono attese in Paraguay, Bolivia, Ucraina e Sud Africa. Al contrario, in Brasile la produzione di Soia è attesa in aumento (112 Mio t, +1.8%), date le favorevoli condizioni meteo durante la stagione di crescita, le quali hanno incrementato le stime per le rese dei terreni.
L’export di Mais è in aumento per Brasile (35 Mio t, +2.9%) e Stati Uniti (52 Mio t, +6.5%), riflettendo la competitività del prezzo USA e le riduzioni delle esportazioni di Argentina (27.5 Mio t, -5.2%) e Ucraina (20 Mio t, -2.4%). L’export di Soia è atteso in diminuzione per gli Stati Uniti (57.1 Mio t, -2.8%), in seguito alle inferiori spedizioni e vendite nel mese di Gennaio e alla maggiore concorrenza dal Brasile (69 Mio t, +3%).
Gli stock finali globali di Mais sono previsti in diminuzione (203.1 Mio t, -1.7%) riflettendo principalmente le riduzioni previste per Argentina (5.3 Mio t, -16%), Ucraina (0.89 Mio t, -11.9%) e USA (59.7 Mio t, -5%) , le quali più che compensano gli aumenti per Messico, Brasile e Turchia. Anche gli stock globali di Soia sono attesi in riduzione (98.1 Mio t, -0.4%), date le minori diminuzioni stimate per Argentina (35 Mio t, -3.2%), Bolivia, Paraguay, e India, non completamente bilanciate dall’incremento atteso per gli USA (14.4 Mio t, +12.7%).
Mappa globale delle rese di Mais | Top 10 produttoriMappa globale delle rese di Soia | Top 10 produttori
Focus Italia:
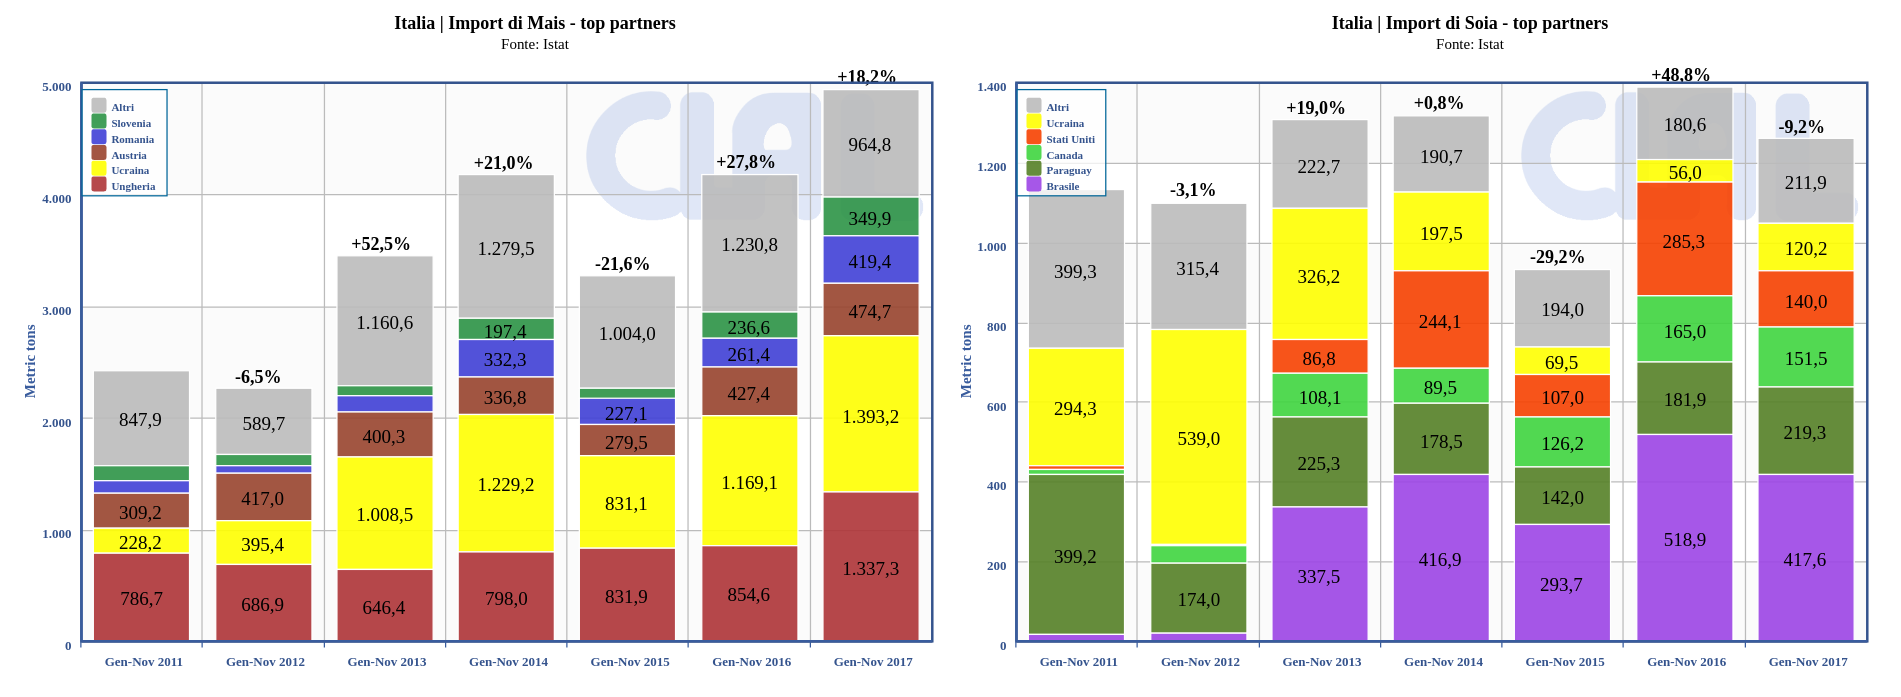
Nel periodo Gennaio – Novembre 2017 l’Italia ha aumentato le proprie importazioni di Mais del +18.2%, ad un livello di circa 5000 t. Le importazioni Italiane di Soia si attestano a 1260 t, -9.2% rispetto al medesimo periodo dell’anno precedente.
Italia | Import di Mais e Soia – principali fornitori
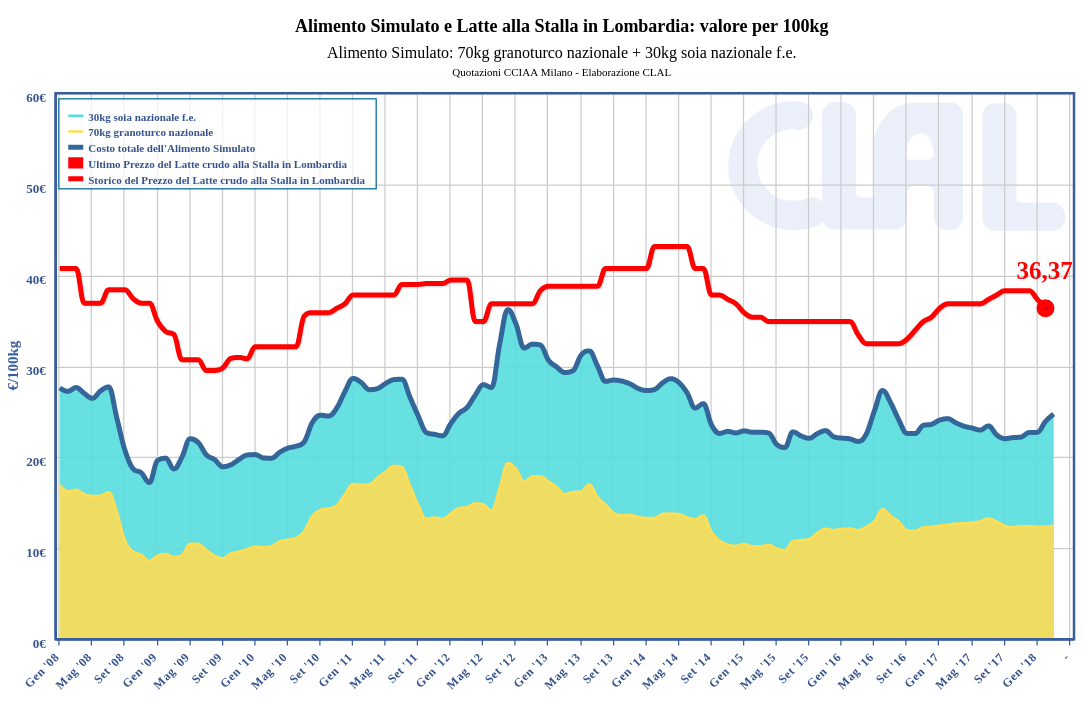
In Gennaio 2018 il costo dell’alimento simulato (modello teorico di alimento composto per il 70% da Mais e per il 30% da Soia) è leggermente aumentato rispetto a Dicembre 2017. La prima metà di Febbraio mostra un ulteriore aumento del +0.7%. L’indicatore Milk:Feed Radio di Dicembre, nonostante una leggera flessione, è ancora ad alti livelli: con il ricavo ottenuto dalla vendita di 1 kg di latte si possono ottenere 1.69 kg di Alimento Simulato.
Italia | Confronto tra il costo dell’alimento simulato e il prezzo del Latte alla Stalla in Lombardia
CLAL Slideshow - Mais e Soia - FEB18
Mais & Soia - Febbraio 2018: Report di aggiornamento sui prezzi, i dati di produzione ed il Trade globale.
pdf 3 MB |714 clicks