Rotazione, inerbimento, sovescio, erano le tradizionali tecniche agronomiche usate per assicurare la salute del suolo, ovvero l’ecosistema vivente che mantiene la fertilità del terreno.
Soppiantate dalla chimica industriale e dalla meccanizzazione spinta che, con l’avvento della monocoltura, hanno contribuito a trasformare radicalmente il contesto agrario, ora vengono riscoperte dalla cosiddetta agricoltura rigenerativa o conservativa.
È la presa di coscienza che il suolo non è un mero substrato da frantumare, sterilizzare, concimare, ma un patrimonio da custodire e coltivare.
Quindi, aumentare la sostanza organica e l’attività microbica, effettuare delle lavorazioni minime per non danneggiare la struttura del terreno, mantenerlo coperto per evitare l’erosione favorendo la biodiversità. E, non meno importante, assicurare l’allevamento animale per chiudere il ciclo naturale dei nutrienti.
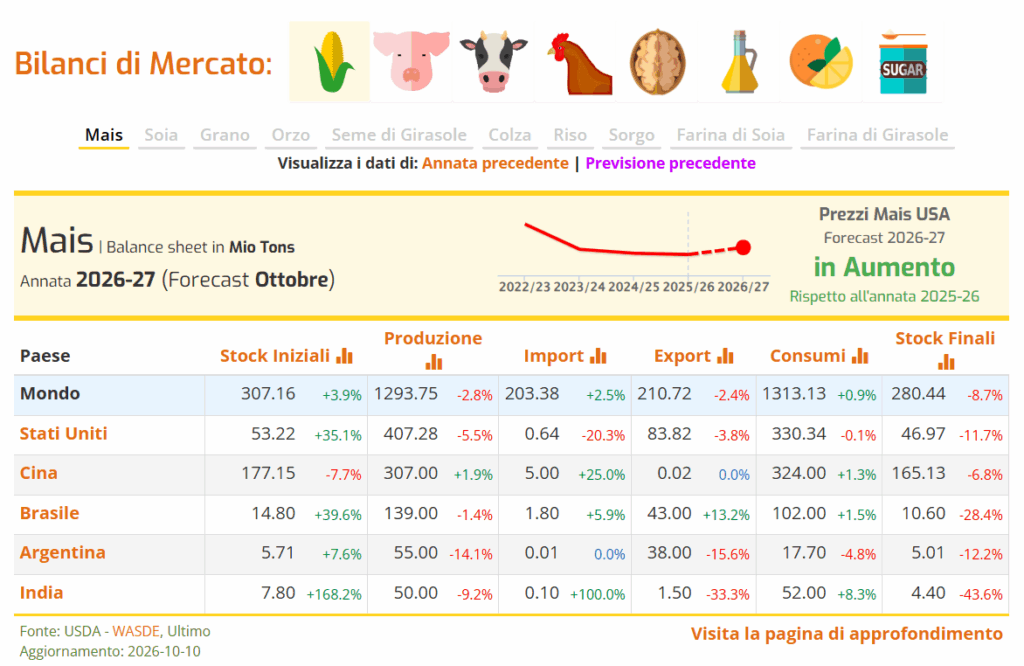
Il bilancio tra domanda e offerta è uno strumento basilare per conoscere un mercato. Nella home page di TESEO sono disponibili i bilanci di molti cereali e semi oleosi, ed alcuni derivati, aggiornati mensilmente. Scopriamo le novità dell’ultimo aggiornamento sull’annata 2026/27:
🌽 Mais: Nonostante migliorino le stime per la disponibilità negli USA, le produzioni sono previste in calo rispetto all’annata 2025/26 a livello statunitense e, di conseguenza, mondiale, intaccando le scorte. Per l’Unione Europea è previsto un calo produttivo del 15,6%.
🌾 Frumento: Peggiorano le prospettive per scorte ed export nel Mondo, stimate in calo sull’annata precedente. L’export Russo segna il principale calo, mentre Canada e Australia restano importanti riferimenti per l’offerta internazionale.
🫘 Soia: Produzioni ed export previsti in aumento, sostenute soprattutto dagli Stati Uniti, mentre gli stock rimarranno stabili. Produzioni stimate in crescita anche per il Brasile (+3%): fondamentale seguirne l’andamento per stimare l’offerta sudamericana ed i flussi commerciali.
I dati scientifici, ma soprattutto la realtà, mostrano con crescente evidenza che rispondere al cambiamento climatico non è più una questione di retorica, ma di adattamento operativo. Le conseguenze del riscaldamento globale stanno già impattando su agricoltura, disponibilità idrica, salute, infrastrutture ed ecosistemi. Per il settore agricolo, il cambiamento climatico rappresenta già oggi una sfida economica e produttiva. Gli effetti più rilevanti includono la riduzione della disponibilità idrica nei periodi critici, l’incremento dell’evapotraspirazione, una maggiore pressione di patogeni ed insetti e la diminuzione della stabilità produttiva delle colture.
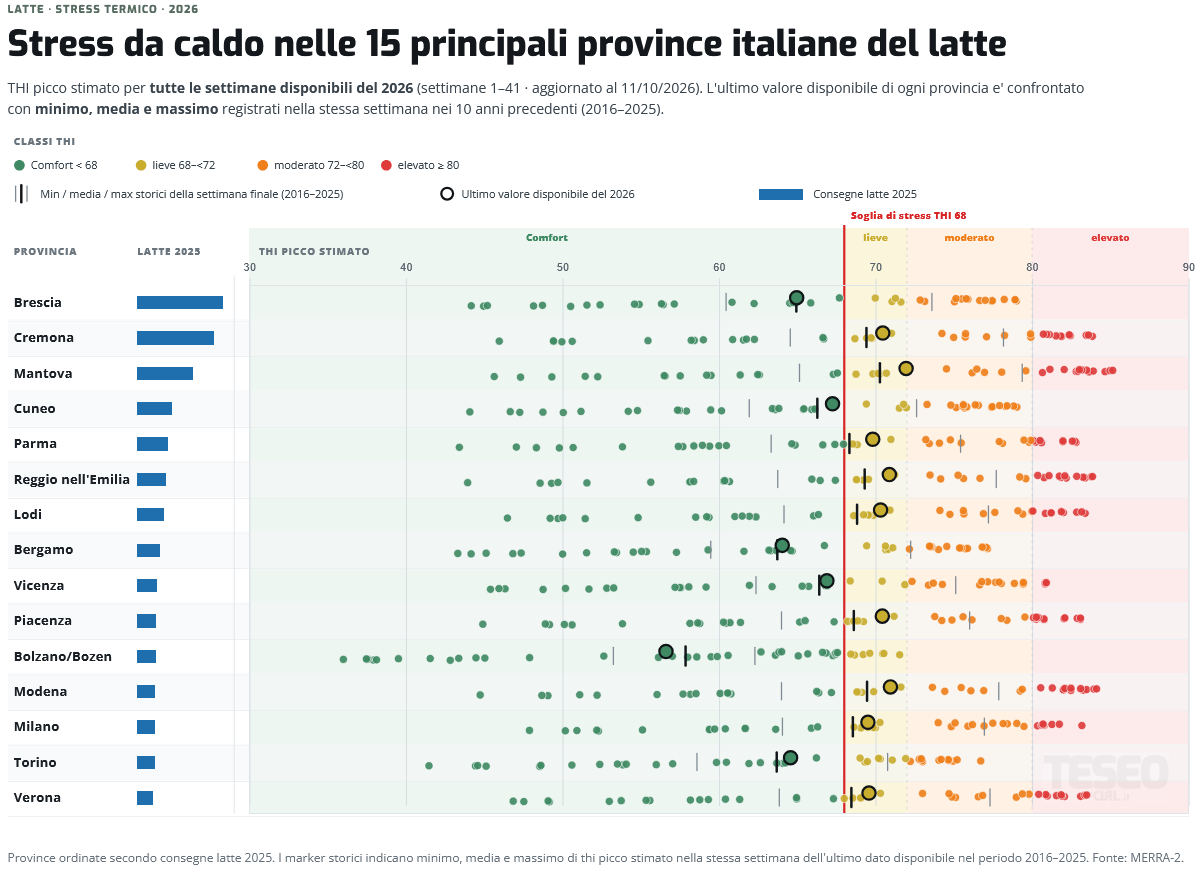
Anche il comparto lattiero-caseario è particolarmente vulnerabile. Lo stress termico delle bovine da latte comporta una riduzione dell’ingestione, un calo della produzione ed un peggioramento di alcuni parametri qualitativi, con ricadute economiche significative sulle filiere.
Due strategie necessarie e complementari: adattamento e mitigazione
Però il dibattito climatico è spesso ancora presentato come un conflitto tra sostenibilità ambientale e crescita economica col rischio dell’inazione, invece di adottare due strategie necessarie complementari: adattamento e mitigazione. La strategia di adattamento consiste nelle misure per convivere con un clima già cambiato, quindi sistemi irrigui più efficienti, nuove varietà resistenti a siccità e calore, infrastrutture resilienti agli eventi estremi. La mitigazione consiste invece nella riduzione delle emissioni di gas serra mediante l’efficienza energetica, le energie rinnovabili e l’economia circolare.
Come evidenziato dall’IPCC, (Intergovernmental Panel on Climate Change / Gruppo intergovernativo sul cambiamento climatico), il principale organismo internazionale per la valutazione scientifica del cambiamento climatico e dei suoi impatti, ogni ulteriore frazione di grado di riscaldamento aumenta i rischi climatici e rende più oneroso l’adattamento futuro.
Rispondere al cambiamento climatico non significa soltanto fissare obiettivi ambientali, ma ripensare concretamente i modelli produttivi, le politiche territoriali e la gestione delle risorse naturali attuando una transizione operativa. Per imprese, amministrazioni pubbliche e filiere agroalimentari, la vera sfida non è più riconoscere il problema, bensì sviluppare la capacità di adattarsi e competere in un contesto climatico profondamente diverso da quello del passato.
In sintesi, il cambiamento climatico ha superato la fase della retorica: oggi è una questione di gestione del rischio, resilienza e competitività economica che rende necessaria una transizione, o meglio, una conversione produttiva.
I problemi relativi all’ambiente, clima e natura, sono stati considerati per troppo tempo come questioni distinte. Una recente ricerca dell’Università di Oxford ha dimostrato come spesso invece si tratti dello stesso problema, che si manifesta sullo stesso territorio.
Si stima che l’attività agricola abbia causato la perdita di 300 miliardi di tonnellate di carbonio immagazzinato nei suoli e messo a rischio di estinzione circa il 14% delle specie viventi – animali, piante, funghi, microrganismi – con un danno evidente alla ricchezza genetica del pianeta. Però, due terzi di queste perdite di carbonio e di biodiversità sono avvenute solo su di un terzo dei terreni mondiali coltivati e la gran parte di tale danno è concentrato in alcune zone del Sud America, dell’Africa subsahariana e del sud-est asiatico.
Il commercio internazionale contribuisce poi a distribuire questi impatti in tutto il mondo: circa il 18% delle perdite di carbonio e di biodiversità nei terreni agricoli è legato al commercio transfrontaliero di prodotti alimentari, col Brasile principale esportatore netto sia di carbonio che di perdita di biodiversità e la Cina principale importatore.
I ricercatori sottolineano che non tutti i cibi hanno lo stesso impatto e che una transizione verso diete sostenibili, specialmente nei paesi a più alto reddito, rappresenta la leva più efficace per arrestare l’estinzione delle specie. Rilevano che, in media, gli alimenti di origine animale sono associati ad emissioni di carbonio otto volte superiori e ad una perdita di biodiversità 14 volte maggiore per caloria rispetto agli alimenti di origine vegetale.
La sfida consiste nel reindirizzare i terreni agricoli al ripristino degli ecosistemi naturali senza compromettere la sicurezza alimentare globale. Compito arduo ma necessario, che interpella tutti a tutti i livelli.
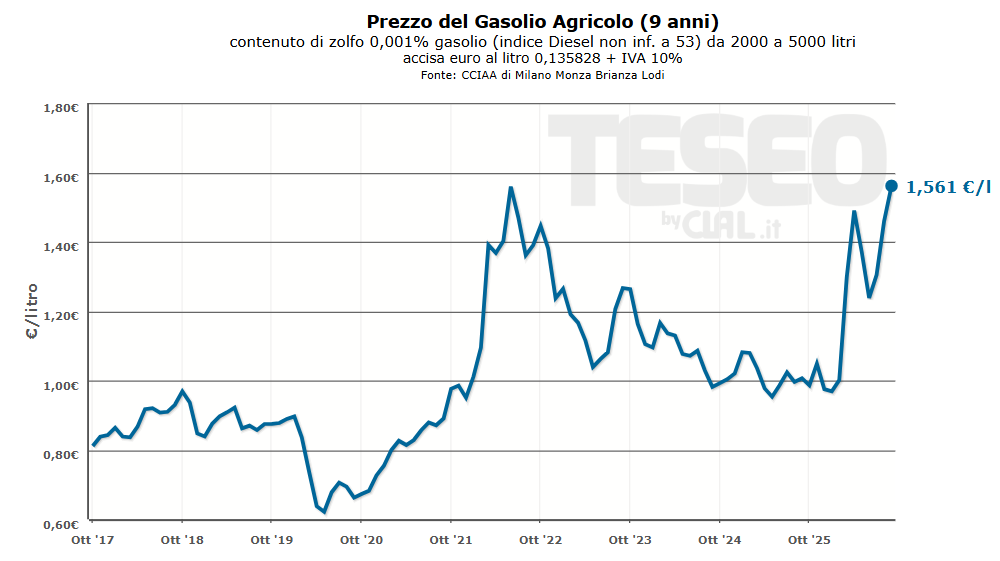
La quotazione del Gasolio Agricolo è aumentata da 1,44€/litro a fine agosto a 1,62€/litro a fine settembre: una crescita del +12% in meno di un mese (CCIAA Milano Monza Brianza Lodi). Il prezzo medio di settembre è stato superiore del +55% rispetto a un anno fa, su livelli che richiamano la forte fase di tensione del 2022.
Il rialzo italiano si inserisce in una fase di tensione internazionale sui distillati del petrolio. Negli Stati Uniti l’agenzia EIA segnala prezzi del diesel ai livelli più elevati dal 2022, mentre la Commissione europea evidenzia prezzi elevati del diesel, nonché scorte europee di prodotti petroliferi inferiori alla media degli ultimi cinque anni. Le raffinerie europee stanno lavorando a livelli elevati e le scorte contenute lasciano margini limitati per assorbire eventuali nuove tensioni sul mercato.
Per l’agricoltura italiana, il rincaro arriva in una fase caratterizzata da un consistente impiego di carburante per le lavorazioni post-raccolta, la preparazione dei terreni e le semine autunnali, aumentando direttamente il costo delle operazioni e la pressione sui margini delle produzioni agricole e zootecniche. Il Gasolio sarà quindi una voce da monitorare attentamente, soprattutto se la situazione sui mercati dei distillati dovesse rimanere tesa nei prossimi mesi.
TESEO.clal.it: Italia – Prezzo del Gasolio Agricolo
Dati continui, analisi predittive e decisioni automatizzate
L’allevamento da latte sta vivendo una trasformazione profonda. Dopo decenni in cui l’innovazione si è concentrata soprattutto sulla meccanizzazione e sulla genetica, oggi è l’Intelligenza Artificiale (IA) a rappresentare il vero salto di paradigma. Si tratta di un modo completamente diverso di gestire l’azienda basato su dati continui, analisi predittive e decisioni automatizzate, che sta cambiando la vita degli allevatori perché ne amplifica le capacità con meno necessità di lavoro manuale e più attenzione per le decisioni strategiche.
Infatti, non si limita a registrare dei dati ma riconosce schemi, confronta con migliaia di casi simili e segnala anomalie prima che diventino problemi. Questo può generare maggiore redditività grazie all’efficienza produttiva. Prendiamo ad esempio l’alimentazione, che rappresenta la voce di costo più importante in un allevamento da latte: con l’IA è possibile analizzare in tempo reale la qualità degli alimenti, adattare automaticamente la razione in base alla produzione, allo stadio di lattazione, alla salute dell’animale e prevedere l’impatto di una modifica dell’alimentazione sulla produzione di latte. Ne conseguono meno sprechi, maggiore efficienza ed una produzione più costante.
Ottenere di più con meno input sfruttando la tecnologia e le moderne pratiche agricole è un obiettivo primario per DairyNZ, l’associazione nazionale degli allevatori neozelandesi. Diventa sempre più chiaro come l’intelligenza artificiale e la tecnologia siano strumenti utili per ottimizzare le operazioni ed aiutare gli allevatori ad affrontare proattivamente i problemi prima che degenerino. Si tratta di migliorare le decisioni, non di sostituire le competenze.
Durante la conferenza internazionale sull’allevamento di precisione dei bovini da latte tenutasi a Christchurch (Isola del sud) alla fine dello scorso anno, è emerso che si sta verificando un cambiamento generazionale, con i giovani agricoltori che adottano sempre più la tecnologia concentrandosi su come fare le cose in modo più intelligente per aumentare la produttività e le generazioni più anziane che mantengono ben vive le competenze fondamentali che derivano dall’esperienza pratica. Obiettivo comune è però il continuo investimento nel miglioramento delle mandrie e nella gestione delle aziende agricole. Questa combinazione di efficienza ed innovazione mantiene l’allevamento lattiero-caseario neozelandese all’avanguardia a livello internazionale.
L’Intelligenza Artificiale, così come le nuove tecnologie, non debbono essere una moda, ma la nuova infrastruttura su cui basare l’allevamento da latte. La sfida non è adottare l’IA, ma imparare a sfruttarla al massimo, combinando nel migliore dei modi tradizione ed innovazione.
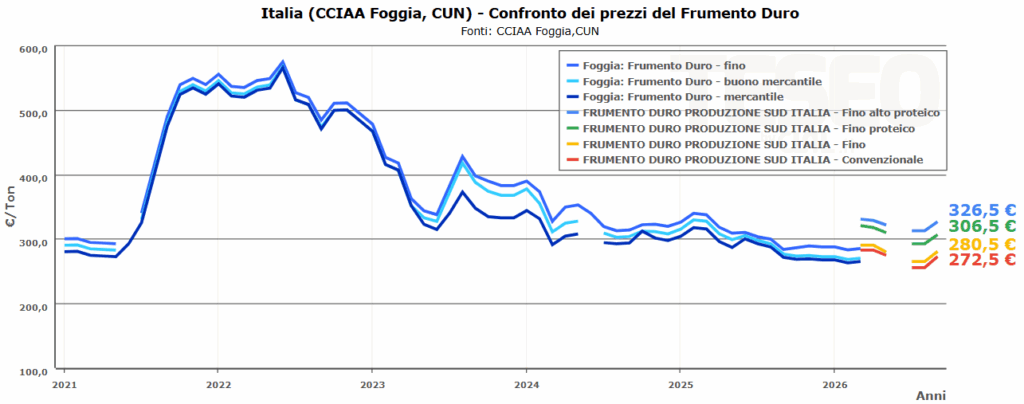
Le quotazioni del Frumento Duro alla CUN sono in aumento nelle ultime settimane. Nella rilevazione del 14 settembre, alla CUN Sud Italia, il Frumento fino alto proteico si colloca a 329-334 €/ton, contro i 274-279 €/ton del convenzionale, mantenendo un differenziale di circa 55 €/ton.
Il rialzo dell’ultima settimana interessa anche le altre categorie, con aumenti di 5 €/t per il fino proteico e di 4 €/t per fino e convenzionale.
Il premio per il prodotto ad alto contenuto proteico rimane quindi significativo.
Sul mercato internazionale, l’attenzioneè rivolta soprattutto al CANADA, dove le piogge stanno rallentando la raccolta e aumentando i timori sulla qualità del Frumento Duro. Le condizioni del raccolto canadese rappresentano quindi un elemento da monitorare per gli equilibri dell’offerta internazionale e per il mercato italiano.
Teseo.clal.it: CUN Sud Italia – Confronto Frumento Duro
I mercati agricoli arrivano alla pausa estiva dopo un mese di luglio caratterizzato da un rialzo delle quotazioni, sostenuto dai timori legati alle condizioni climatiche e alle tensioni geopolitiche. I prezzi stanno ora tornando a confrontarsi con i fondamentali di mercato: disponibilità di prodotto, domanda internazionale e prospettive dei prossimi raccolti.
Sul Frumento Tenero, il principale elemento di attenzione resta la situazione nel Mar Nero. Le tensioni legate al conflitto tra Russia e Ucraina e gli attacchi alle infrastrutture portuali hanno aumentato le preoccupazioni sulla regolarità dei flussi commerciali, ma l’offerta russa e ucraina continua a mantenersi competitiva sui mercati internazionali. In Europa, il raccolto dei cereali vernini si è concluso in molte aree con risultati generalmente positivi, ma il caldo e la siccità hanno penalizzato le rese in alcune zone, portando a revisioni al ribasso delle stime produttive.
Sul Mais, il clima resta il principale fattore da monitorare. Negli Stati Uniti, il mercato guarda con attenzione all’evoluzione delle colture nel Midwest dopo le fasi di caldo intenso che hanno interessato il Corn Belt, anche se la domanda internazionale continua a sostenere le quotazioni. In Europa, invece, caldo e siccità stanno aumentando le preoccupazioni sulle rese finali in diversi Paesi produttori, tra cui la Francia. Anche in Italia la situazione resta incerta: lo stress idrico e gli eventi estremi hanno interessato diverse aree maidicole, mentre l’impatto finale sulle rese potrà essere valutato solo con l’avvio delle raccolte nelle prossime settimane.
La Soiasegue dinamiche differenti: la ripresa degli acquisti cinesi di prodotto statunitense ha sostenuto le quotazioni, dopo una fase caratterizzata dall’ampia disponibilità sudamericana. Il Brasile mantiene un ruolo centrale grazie a una produzione record, che continua a garantire un’offerta mondiale abbondante. Sul fronte produttivo, la nuova campagna resta ancora da valutare: in Europa e in Italia la coltura è tuttora in campo e le condizioni risultano diversificate a seconda delle aree.
Con la sospensione delle rilevazioni delle Camere di Commercio, il mercato italiano entra ora nella pausa estiva in attesa dei prossimi sviluppi. L’avvio delle raccolte di mais e soia nelle prossime settimane fornirà nuovi elementi per valutare le rese effettive e l’evoluzione dell’offerta nazionale.
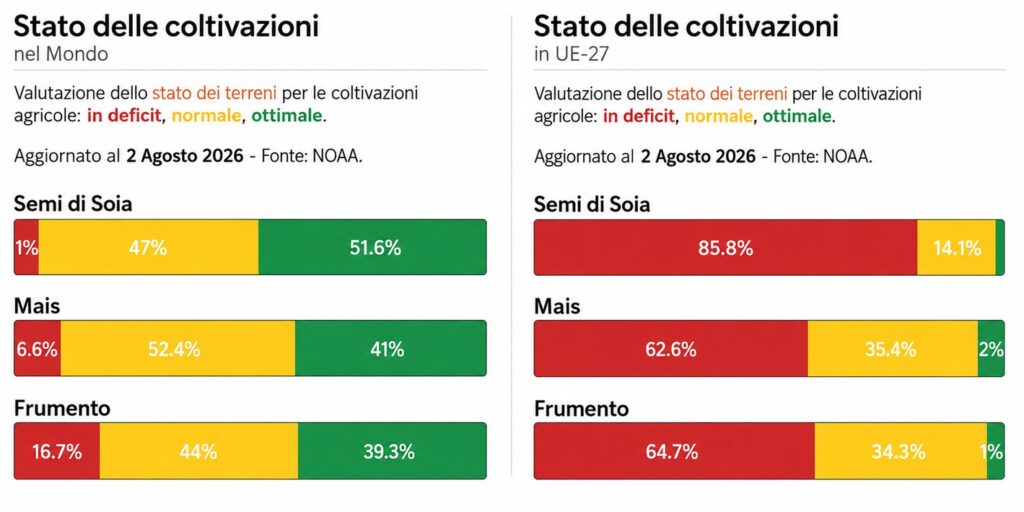
TESEO.clal.it: Stato delle coltivazioni mondiali ed europee
La produzione mondiale di Mais della campagna 2026/27 è oggi stimata da USDA in 1,297 miliardi di tonnellate: inferiore all’annata precedente, ma comunque elevata. Un livello che si conferma tra i più elevati mai registrati, grazie soprattutto agli ancora ottimi raccolti previsti negli Stati Uniti (406 milioni di tonnellate) e in Brasile (139 milioni di tonnellate).
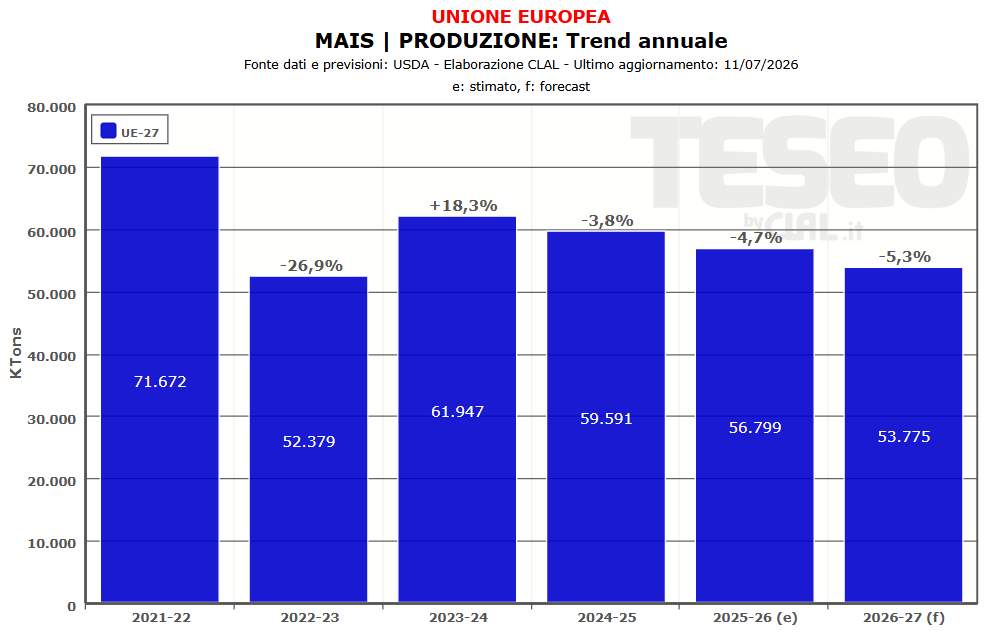
Lo scenario cambia, però, osservando il mercato europeo. L’USDA ha rivisto al ribasso il raccolto comunitario da 57,5 a 53,8 milioni di tonnellate, mentre Coceral ed Expana stimano una produzione ancora inferiore, attorno ai 52,7 milioni, a causa delle ondate di calore e della siccità che hanno colpito le principali aree maidicole durante la delicata fase di impollinazione.
Le criticità maggiori si registrano in Francia e Ungheria. Secondo FranceAgriMer, solo il 47% del Mais francese è classificato in condizioni buone o eccellenti, il livello più basso registrato negli ultimi tredici anni. In controtendenza la Romania, dove le piogge delle ultime settimane potrebbero migliorare le rese, pur senza compensare completamente le perdite attese negli altri Paesi produttori. Essendo l’UE non autosufficiente per il Mais, una minor produzione favorirebbe l’aumento delle importazioni dal resto del Mondo.
Anche in Pianura Padana il Mais sta attraversando la fase di impollinazione, e le elevate temperature hanno reso necessario intensificare gli interventi irrigui. Solo nelle prossime settimane sarà possibile valutare l’effettivo impatto del caldo sulle rese.
Per il momento l’ampia disponibilità mondiale continua a contenere il rischio di forti rialzi delle quotazioni. Tuttavia, un ulteriore peggioramento del raccolto europeo, renderebbe il mercato comunitario ancora più dipendente dalle importazioni, sostenendo i prezzi nella seconda parte della campagna e con possibili ripercussioni anche sul mercato italiano.
Il commento dell’Agricoltore
Fausto Nodari – Vicepresidente AMI e membro del Comitato Nazionale di Confagricoltura
«Una disamina che descrive perfettamente quello che risulta essere lo stato dell’arte del momento per quanto riguarda la coltura più eclettica del mercato. Vorrei però aggiungere che, al momento, è piuttosto azzardato fare delle stime: quello che il caldo anomalo ha causato nella fase fenologica più delicata della coltura lo scopriremo tra qualche settimana, quando avremo maggiore consapevolezza, sia nel Midwest sia in Europa, di ciò che è realmente successo.
Nel frattempo i futures del mais al CBOT rimangono molto attenti all’evoluzione della situazione, mantenendosi rialzisti e con quotazioni ai massimi dell’ultimo mese.
Tornando velocemente a noi, la situazione idrogeologica dell’area padana risulta fortemente compromessa e, se non dovesse interrompersi il trend di questa anomala estate, potremmo trovarci tra un paio di settimane in una situazione ben più drammatica. Tutto ciò potrebbe incidere sul prezzo e, se a una produzione già scarsa dovesse aggiungersi anche una qualità deludente, si aprirebbe una voragine speculativa che potrebbe compromettere definitivamente l’annata.
Abbiamo una sola possibilità, se vogliamo rimanere competitivi in un mercato sempre più esigente e affrontare le sfide che il clima ci riserva: affidarci alla scienza, attraverso le nuove tecnologie TEA (Tecniche di Evoluzione Assistita), o NGT (New Genomic Techniques), qualunque nome si voglia utilizzare. Purtroppo siamo già fuori tempo massimo e stiamo giocando con il fuoco… a proposito di temperature.»
TESEO.clal.it – UE-27: Previsioni Produzioni Annuali di Mais
Il mercato mondiale della Colza si mantiene in equilibrio tra una produzione globale attesa a 97 milioni di ton per la stagione in corso, sostenuta soprattutto dal Canada, e una domanda crescente legata all’alimentazione zootecnica ed ai biocarburanti. Negli Stati Uniti la filiera continua a rafforzarsi grazie alla domanda di biodiesel e diesel rinnovabile, con una produzione prevista a livelli record.
In UE-27 il mercato è invece più esposto al clima: la produzione è stimata stabile rispetto alla stagione precedente ma con rischi legati alle ondate di calore che stanno riducendo le rese in Paesi chiave come la Francia. Il clima si conferma dunque un fattore di sostegno dei prezzi. A sostenere le quotazioni contribuiscono anche la riduzione delle scorte europee e la crescente domanda dell’industria dei biocarburanti, mentre l’aumento dell’offerta canadese tende a limitarne i rialzi.
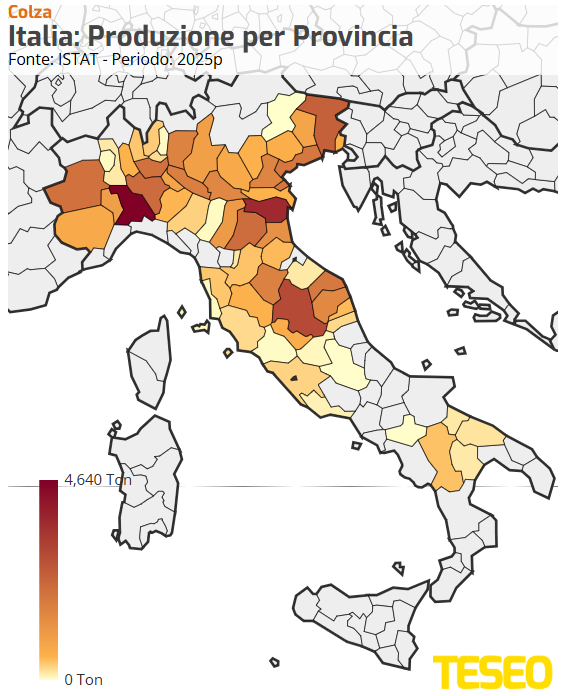
In Italia la Colza è unacoltura di nicchia, con superfici tra 20 e 30 mila ettari e una produzione annuale compresa tra 50 e 80 mila ton, a seconda delle condizioni climatiche e delle rese (2,5 – 2,8 t/ha). La coltivazione è concentrata nel Nord e inserita nelle rotazioni per i benefici agronomici.
La trasformazione dei Semi di Colza genera una farina con un contenuto proteico del 34-38%, utilizzata soprattutto per l’alimentazione di Bovini da Latte e da Carne.
Pur presentando un tenore proteico inferiore alla Farina di Soia, la Farina di Colza rappresenta infatti una fonte complementare grazie all’equilibrio tra proteina, fibra ed energia, utile nella diversificazione delle razioni (ove possibile). Nel comparto suinicolo il suo impiego resta più contenuto.
In Italia l’approvvigionamento di Farina di Colza dipende dagli altri Paesi UE, soprattutto Francia e Germania. Le importazioni sono variabili (26,3 mila tonnellate nel 2025), con una dinamica che riflette la disponibilità e la competitività economica tra farine proteiche.
Nel complesso, la Colza si conferma una materia prima strategica in una filiera integrata tra agricoltura, energia e zootecnia. Per l’Italia il tema centrale non è la produzione interna, ma la dipendenza dall’offerta europea e la volatilità delle farine proteiche, con impatto diretto sui costi di alimentazione degli allevamenti.