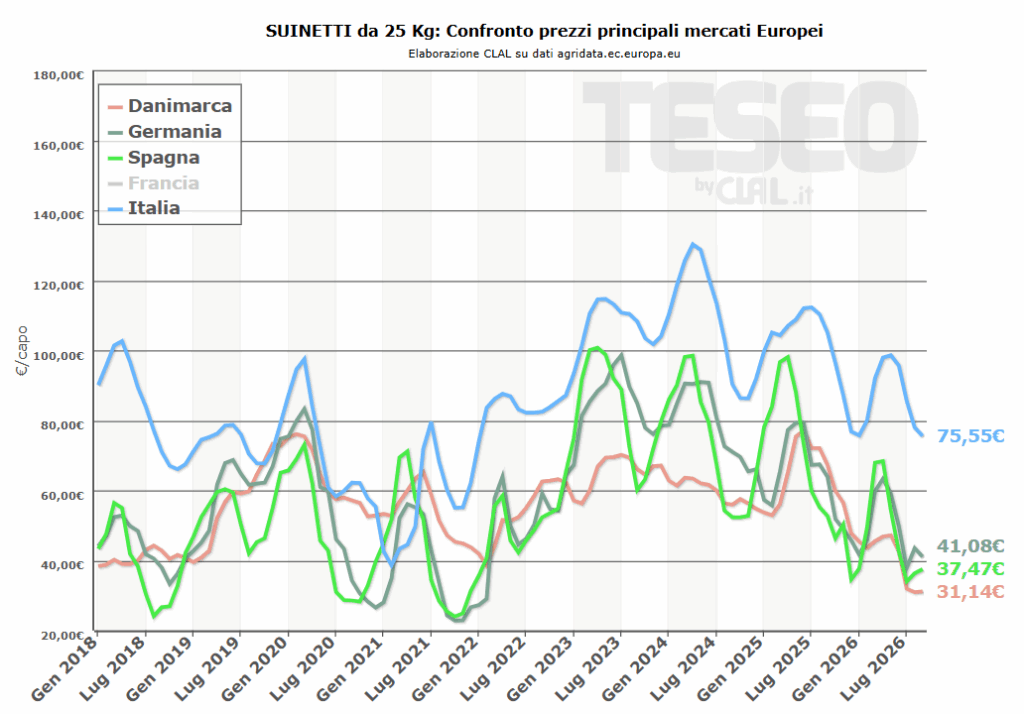
Teseo.clal.it – Prezzi dei suinetti dei principali paesi europei
A settembre il prezzo medio UE del SUINETTO da 25 Kg è stato pari a 48,7 €/capo. In Italia ha invece raggiunto il valore di 75,6 €/capo, superiore alle quotazioni dei principali Paesi produttori.
Confrontare i prezzi senza considerare la destinazione del suino può essere fuorviante. In Italia il suinetto entra prevalentemente in un sistema orientato al suino pesante destinato alle produzioni DOP, con caratteristiche produttive diverse da quelle prevalenti in altri Paesi europei.
Il confronto dei prezzi racconta quindi anche le differenze tra i modelli produttivi suinicoli europei. Un dato apparentemente semplice, come il prezzo di un suinetto, va letto alla luce della filiera a cui quel suino è destinato: produzione di carne fresca, salumeria, circuito DOP. Cambia l’obiettivo finale, cambiano i prezzi nel primo segmento della filiera, cambiano (o dovrebbero farlo) i prezzi del suino in base alla destinazione dell’animale.
Le nuove tensioni sui mercati internazionali stanno riportando in primo piano il tema dei costi di produzione. Materie prime, energia e altri input strategici tornano a gravare in modo significativo sui margini delle imprese.
Energia elettrica. Dopo una prima parte dell’anno relativamente stabile, durante l’estate i prezzi sono tornati a salire, sostenuti dall’aumento della domanda per la climatizzazione e dal maggiore costo del gas utilizzato nella generazione elettrica. In sistemi come quello italiano, dove le centrali a gas continuano ad avere un ruolo rilevante nella formazione del prezzo, i rincari del gas tendono a trasferirsi rapidamente sul costo dell’elettricità.
Gas naturale. Il TTF è tornato a rafforzarsi in un contesto europeo caratterizzato da margini di sicurezza più ridotti rispetto agli ultimi anni. Gli stoccaggi risultano inferiori, mentre l’Europa dipende maggiormente dal GNL importato via nave e deve quindi competere con l’Asia per attrarre gli stessi carichi. Le tensioni sulle rotte del Medio Oriente aumentano ulteriormente il rischio sull’offerta, proprio mentre ci si avvicina alla stagione invernale, quando i consumi tendono fisiologicamente a crescere.
Petrolio e carburanti. Il Brent ha superato più volte la soglia dei 100 dollari al barile, sostenuto dalle tensioni in Medio Oriente e dall’aumento del premio di rischio legato alla sicurezza degli approvvigionamenti. Sul gasolio la pressione è duplice: al maggiore costo del greggio si aggiungono le difficoltà sul fronte della raffinazione, aggravate dagli attacchi alle raffinerie russe. Negli Stati Uniti si osserva inoltre un maggiore interesse per l’impiego di etanolo nella miscela dei carburanti, una dinamica che allo stesso tempo sostiene la domanda di Mais destinato alla produzione di biocarburanti.
👉 Nel prossimo post analizziamo cosa succede ai costi di fertilizzanti, materiali industriali, packaging e logistica.
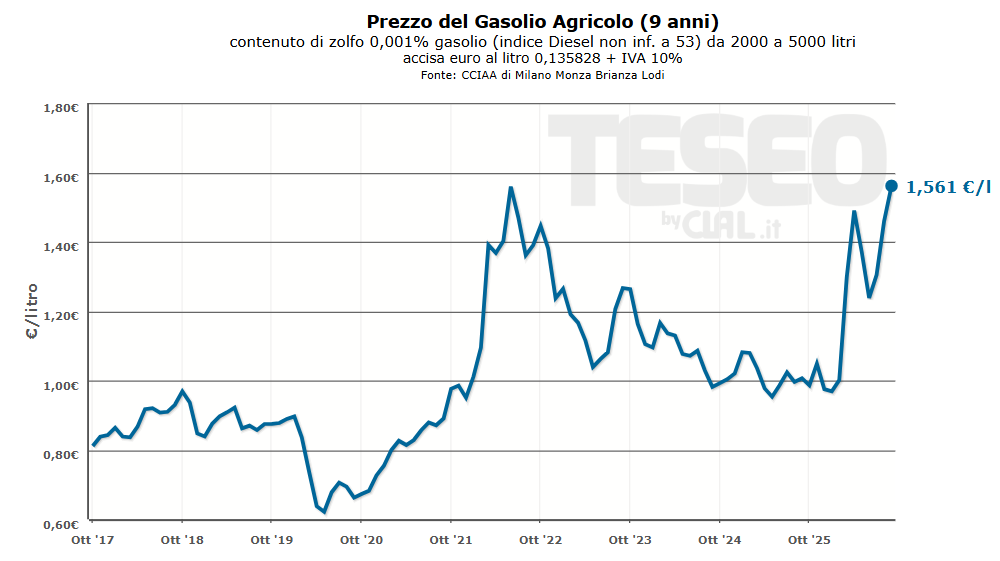
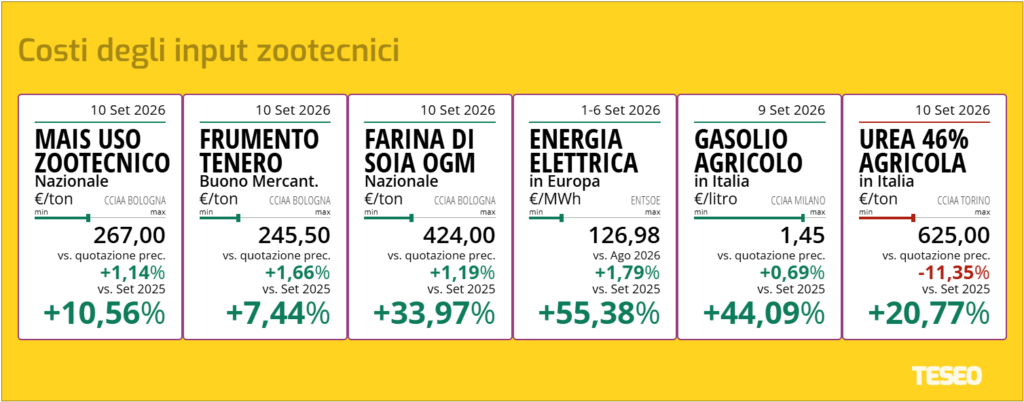
La quotazione del Gasolio Agricolo è aumentata da 1,44€/litro a fine agosto a 1,62€/litro a fine settembre: una crescita del +12% in meno di un mese (CCIAA Milano Monza Brianza Lodi). Il prezzo medio di settembre è stato superiore del +55% rispetto a un anno fa, su livelli che richiamano la forte fase di tensione del 2022.
Il rialzo italiano si inserisce in una fase di tensione internazionale sui distillati del petrolio. Negli Stati Uniti l’agenzia EIA segnala prezzi del diesel ai livelli più elevati dal 2022, mentre la Commissione europea evidenzia prezzi elevati del diesel, nonché scorte europee di prodotti petroliferi inferiori alla media degli ultimi cinque anni. Le raffinerie europee stanno lavorando a livelli elevati e le scorte contenute lasciano margini limitati per assorbire eventuali nuove tensioni sul mercato.
Per l’agricoltura italiana, il rincaro arriva in una fase caratterizzata da un consistente impiego di carburante per le lavorazioni post-raccolta, la preparazione dei terreni e le semine autunnali, aumentando direttamente il costo delle operazioni e la pressione sui margini delle produzioni agricole e zootecniche. Il Gasolio sarà quindi una voce da monitorare attentamente, soprattutto se la situazione sui mercati dei distillati dovesse rimanere tesa nei prossimi mesi.
TESEO.clal.it: Italia – Prezzo del Gasolio Agricolo
Il mercato suinicolo italiano sta attraversando una fase delicata, nella quale elementi di biosicurezza, equilibri di mercato, costi di produzione e competitività europea, obiettivi di commercializzazione di carni e salumi si intrecciano con le esigenze delle diverse componenti della filiera.
In questo contesto, il rapporto tra allevamento, industria e distribuzione assume un’importanza particolare. Condividere informazioni, comprendere le dinamiche che interessano i diversi anelli della filiera e confrontarsi sulle prospettive può contribuire a gestire meglio una fase caratterizzata da incertezza e cambiamenti.
Non si tratta di prevedere quale sarà l’evoluzione dei prezzi, ma di guardare alla filiera nel suo insieme: la capacità di dialogare e di trovare punti di equilibrio può diventare un elemento importante per affrontare i prossimi mesi. Sarà fondamentale monitorare diversi aspetti e affrontarli con la consapevolezza che molte incognite potrebbero avere un impatto trasversale sugli attori coinvolti lungo la catena di approvvigionamento.
È anche su questi temi che TESEO continuerà a raccogliere dati, informazioni e punti di vista degli operatori, per contribuire a una lettura condivisa delle dinamiche del mercato, costruita anche attraverso il confronto tra i diversi operatori della filiera.
TESEO ha raccolto le opinioni di operatori dell’allevamento, dell’industria e della distribuzione per comprendere come viene percepita l’attuale fase del mercato.
Dai contributi emerge un sentiment prudente. Le quotazioni intorno a 2,00 €/kg rappresentano un recupero dopo un primo semestre difficile, ma quanto si protrarranno rimane incerto. Tra le principali incognite c’è l’evoluzione del mercato europeo: maggiore disponibilità e prezzi più competitivi all’estero potrebbero aumentare la pressione sul nostro mercato interno (forse anche intaccando la tenuta delle scrofaie italiane, che producono suinetti per il circuito tutelato) e favorire il ricorso a carni estere.
Anche il rialzo delle quotazioni dei suini da macello viene letto con cautela: la minore disponibilità stagionale e i pesi più contenuti hanno sostenuto il recupero, ma con il ritorno di una maggiore offerta potrebbe riemergere la pressione sui prezzi.
Sul fronte dei costi di produzione, mangimi, energia, gasolio, trasporti e gestione della PSA continuano a incidere sui margini. Investimenti in efficienza, benessere e biosicurezza restano necessari, ma l’incertezza rende più prudente la programmazione.
Nel mercato dei salumi, secondo alcuni operatori, l’aumento dei prezzi dei DOP riflette soprattutto la minore disponibilità di prodotto, mentre per alcuni salumi non tutelati si rileva una debolezza dei volumi di vendita. Resta da capire quanto l’export possa compensare la debolezza del mercato interno. La filiera DOP resta un elemento di differenziazione del suino italiano, ma emerge la necessità di maggiore collaborazione strategica di filiera e investimenti coordinati. L’inflazione e i prezzi elevati impongono di esplorare mercati esteri attenti alla qualità e disponibili a riconoscerla in termini di prezzi.
Nel complesso, gli operatori intervistati da TESEO esprimono una filiera che guarda con attenzione all’attuale recupero delle quotazioni, ma non lo considera necessariamente strutturale. Prezzi, costi di produzione, disponibilità di suini e competitività del prodotto italiano rispetto all’offerta europea saranno i principali fattori da monitorare nei prossimi mesi.
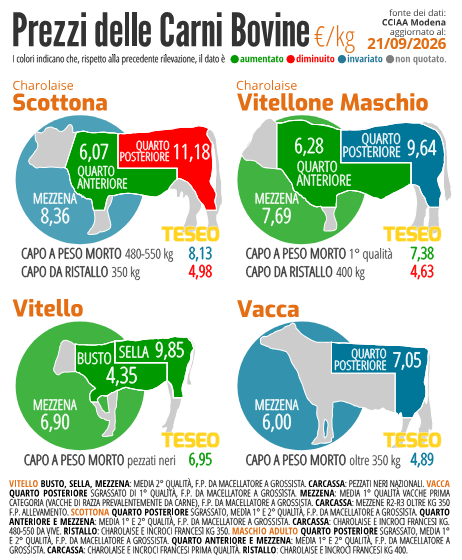
Il mercato della carne bovina sta attraversando una fase in cui i consumi sono sotto pressione, ma la disponibilità di bovini si è ridotta ancora di più, contribuendo a mantenere elevati i prezzi lungo la filiera.
La contrazione dell’offerta ha una componente strutturale. In Italia e nell’UE si è ridotta la base produttiva e, con essa, la disponibilità di capi destinati alla produzione di carne.
Per l’Italia, che produce sensibilmente meno carne bovina di quella necessaria a soddisfare il proprio fabbisogno, aumenta così la dipendenza dall’estero: nel 2025 l’autosufficienza nazionale si è attestata al 37,6%.
Un elemento centrale è il Costo del Ristallo. La minore disponibilità di giovani bovini, in particolare dalla Francia, ha sostenuto i prezzi dei capi da ingrasso, facendo crescere il capitale necessario per avviare il ciclo produttivo. A questo si aggiungono i costi di alimentazione, energia e trasporto e, in presenza di problemi sanitari, le limitazioni alla movimentazione che possono ridurre ulteriormente la disponibilità di animali.
La tensione sull’offerta si riflette anche al Consumo: dal dicembre 2019 il prezzo della carne bovina è aumentato di circa il 47%, mentre i volumi acquistati sono diminuiti di circa il 4%.
La questione, quindi, non riguarda soltanto quanto costa produrre un bovino. Riguarda soprattutto la capacità della filiera di mantenere un’offerta adeguata in un contesto di riduzione delle mandrie e degli allevamenti e di contrazione dei consumi.
Le prospettive non indicano un rapido ritorno a una maggiore disponibilità di carne: secondo le ultime stime USDA, anche nel 2027 le macellazioni bovine nell’UE sono previste in ulteriore calo, con l’inflazione che rischia di erodere ulteriormente le prospettive di consumo.
Una domanda per gli Operatori della Filiera: qual è oggi il principale ostacolo alla crescita del comparto bovino italiano: disponibilità di capi, redditività dell’allevamento o capacità del consumatore di sostenere prezzi più elevati?
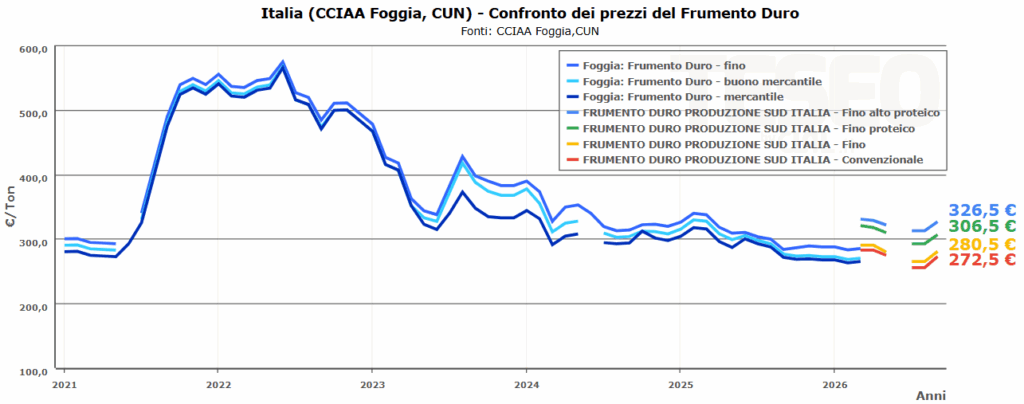
Le quotazioni del Frumento Duro alla CUN sono in aumento nelle ultime settimane. Nella rilevazione del 14 settembre, alla CUN Sud Italia, il Frumento fino alto proteico si colloca a 329-334 €/ton, contro i 274-279 €/ton del convenzionale, mantenendo un differenziale di circa 55 €/ton.
Il rialzo dell’ultima settimana interessa anche le altre categorie, con aumenti di 5 €/t per il fino proteico e di 4 €/t per fino e convenzionale.
Il premio per il prodotto ad alto contenuto proteico rimane quindi significativo.
Sul mercato internazionale, l’attenzioneè rivolta soprattutto al CANADA, dove le piogge stanno rallentando la raccolta e aumentando i timori sulla qualità del Frumento Duro. Le condizioni del raccolto canadese rappresentano quindi un elemento da monitorare per gli equilibri dell’offerta internazionale e per il mercato italiano.
Teseo.clal.it: CUN Sud Italia – Confronto Frumento Duro
Il comparto suinicolo italiano si trova ad affrontare uno scenario complesso, segnato dalle tensioni geopolitiche globali e dalle avversità climatiche che spingono al rialzo i costi dei fattori produttivi.
L’impennata dei costi energetici — con il gasolio agricolo a 1,45€/litro (in crescita del +43,1% rispetto a un anno fa) — associata all’aumento dei fertilizzanti (Urea a 625 €/t a settembre, +36,2%) e delle materie prime mangimistiche come soia e mais, sta contribuendo a mantenere elevata la pressione sui costi di alimentazione e sulla gestione degli allevamenti.
A livello strutturale, la crescente concentrazione dell’allevamento italiano – il 50% dei capi è localizzato in sole quattro province del Nord (Brescia, Mantova, Cremona e Cuneo) – aumenta l’esposizione al rischio sanitario e rende la biosicurezza un elemento centrale nella gestione della Peste Suina Africana (PSA). In tal senso, gli allevatori hanno sostenuto ingenti sforzi negli ultimi anni, adottando alti standard di protezione.
Quanto al mercato, oggi mostra segnali di tenuta. La domanda interna rimane reattiva, le principali filiere DOP evidenziano un recupero delle produzioni di prosciutti tipici e l’export complessivo dei salumiregistra un +0,3% nei primi sei mesi dell’anno, sostenuto dall’aumento delle esportazioni di prosciutti stagionati, disossati, speck, coppe e culatelli, mortadella e wurstel, nonostante difficoltà di logistica, trasporti, restrizioni.
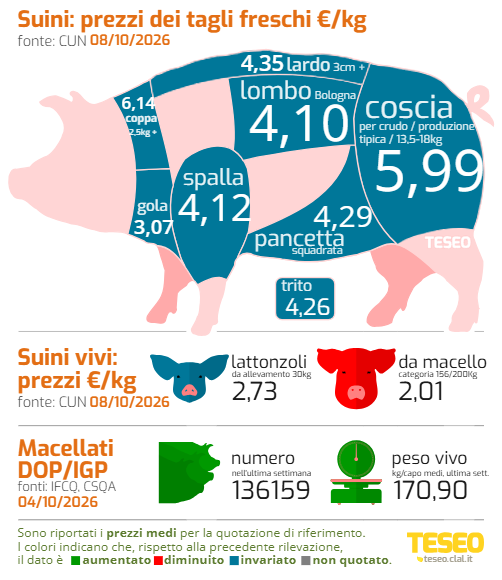
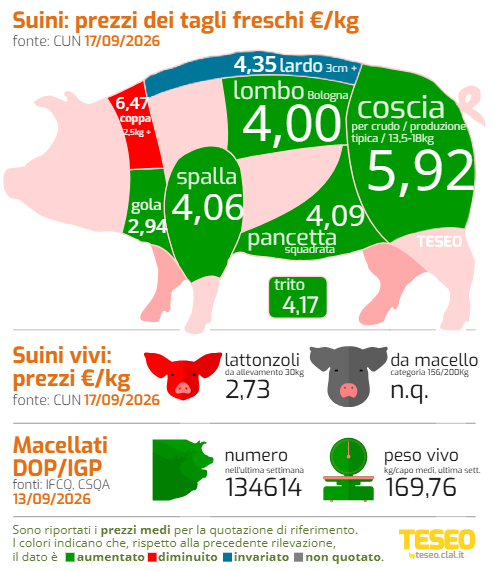
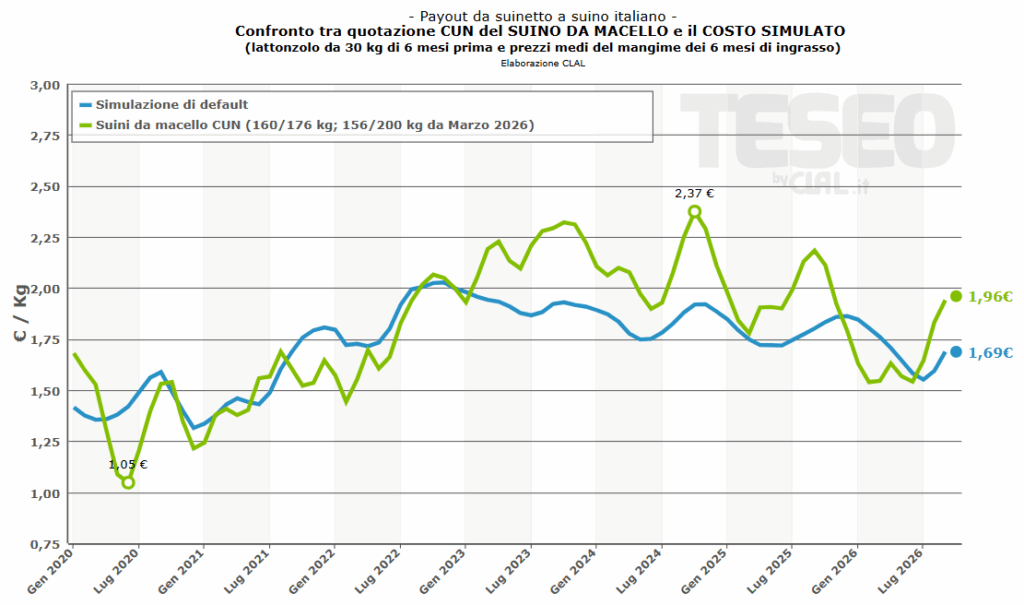
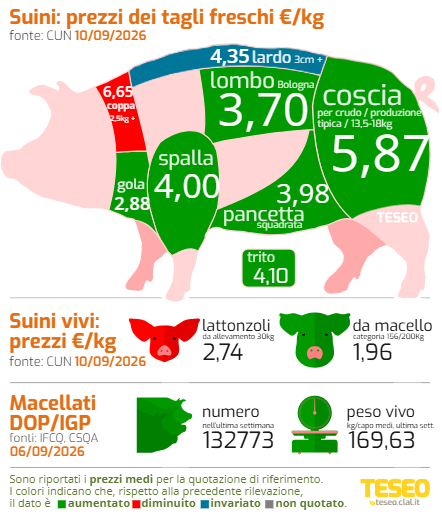
Con le quotazioni CUN dei suini da macello per il circuito tutelato a 1,96 €/kg (cat. 156/200 kg), i margini per gli allevatori si mantengono positivi.
Quanto potrà durare questa fase di redditività e, soprattutto, in che misura i margini potranno tradursi in investimenti in efficienza, sostenibilità e biosicurezza, rafforzando la competitività della suinicoltura italiana?
Le tensioni internazionali, la logistica compromessa, i trasporti ostacolati dai venti di guerra, i cambiamenti climatici creano tensioni ai prezzi delle materie prime agricole, dell’energia e dei fertilizzanti. Produrre cibo costerà di più agli allevatori e il rimbalzo dei costi finirà per riverberarsi sulle filiere, fino al consumatore finale. Come reagirà la filiera? Le quotazioni di latte, suini, bovini da carne, avicoli – per restare nell’ambito zootecnico – riprenderanno quota, garantendo marginalità ai produttori oppure subentreranno altre dinamiche?
Quali saranno i riflessi sui mercati legati alle rotte commerciali internazionali, anch’esse esposte a rotte inedite, dazi, protezionismi, aspirazioni di conquistare nuovi spazi?
Siamo tornati in una fase di incertezza globale, come già avvenuto in altri frangenti nel Terzo millennio (ricordiamo, in un excursus non esaustivo: la protesta delle tortillas in Messico nel 2007 per i rincari del mais, le Primavere Arabe nel 2010-2011, la corsa a rafforzare gli stock di cereali e semi oleosi da parte della Cina nel 2018-19, gli effetti della pandemia nel 2020 e 2021, poi l’invasione russa dell’Ucraina nel 2022, che ha trascinato i prezzi dell’energia, dei fertilizzanti, delle materie prime).
Rispetto al passato, oggi fra gli elementi inediti possiamo collocare l’Intelligenza Artificiale, che se ben orientata potrebbe semplificare la diffusione della conoscenza.
Ma fra mille incognite, come dovranno comportarsi gli allevatori? In quale direzione dovranno investire? Bisognerà riorganizzare le catene di approvvigionamento? Come difendersi?
Rudy Milani – Suinicoltore e Presidente FNP Suini Confagricoltura
Undici rialzi consecutivi delle quotazioni in CUN dei suini grassi da macello per il circuito tutelato hanno permesso direcuperare un po’ di redditività, ma non sono ancora sufficienti, per Rudy Milani, responsabile nazionale della Federazione di prodotto Suini di Confagricoltura, per colmare la voragine che si è venuta a creare da ottobre 2025 fino alla fine di giugno di quest’anno.
Un quadro, secondo Milani, “aggravato anche da:
il calo delle esportazioni europee verso l’Asia,
la diminuzione di allevamenti in Germania (-700 allevamenti da gennaio a maggio 2026),
la diminuzione in sei mesi, fra gennaio e giugno, di 15mila scrofe in italia per la corsa dei prezzi dei ristalli nazionali,
la carenza di manodopera qualificata”.
Ancora per qualche altra settimana, è convinto l’allevatore di Confagricoltura, “i prezzi dei maiali risentiranno dell’ondata positiva, poi bisognerà incrociare le dita, perché alla volta di ottobre-novembre si affacceranno sul mercato italiano molti animali smarchiati acquistati all’estero a prezzi più vantaggiosi rispetto ai nostri, ma che avranno una sola conseguenza: trascinare in una spirale ribassista i suini compravenduti in Italia, sia quelli destinati alla salumeria Dop che quelli generici. E sarà un impatto di almeno 100mila capi”.
Un quadro complesso, indubbiamente, “aggravata da una stagione estiva eccessivamente calda, che finirà per penalizzare le produzioni vegetali destinate alla zootecnia, e appesantita dalla concorrenza dei paesi del Mercosur, Brasile in testa, che potrebbero approfittare dell’accordo di libero scambio per inondare i mercati europei e spingere ancora più in basso i listini della nostra suinicoltura.
E tutto questo in assenza di una vera reciprocità fra sistemi di allevamento comunitari e sudamericani, in quanto eventuali blocchi all’import di carne suina scatteranno solo dopo i controlli casuali e saltuari alle dogane”.
“Difficile, a queste condizioni – secondo Rudy Milani – che gli allevatori abbiano la forza di investire in un grado più elitario di benessere animale, preso atto che in fatto di biosicurezza le strutture sono ormai tutte in regola.
Bisogna avere fieno in cascina e in questo momento gli allevatori singoli, non assorbiti da sistemi di soccida (nel frattempo cresciuta di un altro 4%), non hanno la tranquillità economica per intervenire”.
TESEO.clal.it – Payout da suinetto a suino italiano