Innovazione e distintività, nuove tecnologie di scrematura, sinergie tra i Consorzi, sono alcuni degli argomenti trattati durante l’incontro “Presidenti & Casari: Insieme per produrre DOP in modo efficiente” tenutosi a Sermide (MN) Venerdì 10 Giugno 2016.
Alla presenza di Presidenti e Casari di alcune latterie produttrici di Grana Padano e Parmigiano Reggiano, si sono tenute le seguenti relazioni:
Con l’obiettivo di comunicare la distinitività dei formaggi DOP italiani, CLAL propone una istantanea degli allevamenti e dei caseifici associati ad alcuni Consorzi di Tutela, organizzati per altimetria e forma societaria. La pagina web è raggiungibile cliccando sulla seguente immagine.
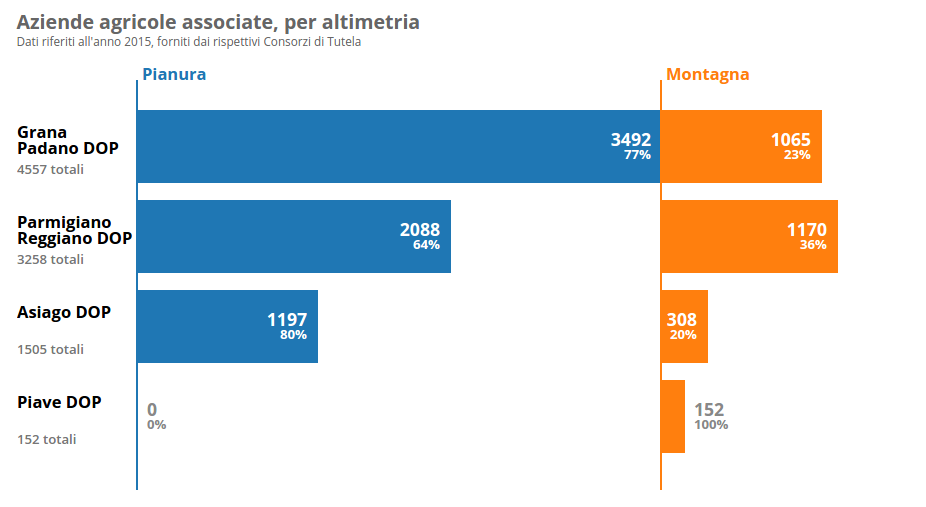
Formaggi DOP italiani: Aziende Agricole associate, per altimetria
Cresce l’attenzione verso i prezzi dei cereali, ed in particolare del frumento. Infatti, se il prezzo del mais è aumentato nel 2016, frumento ed orzo hanno visto una sostanziale riduzione delle quotazioni (piazza di Milano).
Il frumento teneropanificabile superiore è sceso in Giugno a 195€/ton, 17€/ton in meno rispetto Dicembre, ed ha aperto Luglio con una ulteriore riduzione: un range di prezzi da 185 a 195 €/ton, 23€/ton in meno rispetto Luglio 2015.
Il frumento durofino ha subito una diminuzione di prezzo maggiore: la quotazione del 5 Luglio ha fissato un prezzo medio di 206€/ton per il Nord Italia e 211€/ton per il Centro Italia. Tra Gennaio e Luglio ha perso un quarto del proprio valore (su Gen-Lug 2015), e vale circa 130€/ton in meno rispetto ad un anno fa.
Per Mario Guidi, presidente di Confagricoltura, “Il raccolto di quest’anno si presenta ottimo come quantità e di qualità generalmente buona, nonostante i timori per possibili danni dovuti al maltempo che ha colpito alcune zone tra maggio e giugno.”
Ma il mercato è globale, ed un andamento simile al frumento tenero italiano si evidenzia per i prezzi di Chicago. Sul versante statunitense le ampie scorte ed i raccolti record hanno tenuto bassi i prezzi del grano (Fonte: FAO).
“[…] ancora non si sta trebbiando in molti Paesi produttori di grano duro, come in Francia, e il nuovo raccolto canadese non arriverà prima di ottobre.” ricorda Guidi.
Un mercato, dunque, che desta preoccupazione in molti agricoltori, per un elemento importante della produzione di pasta made in italy, nota in tutto il Mondo.
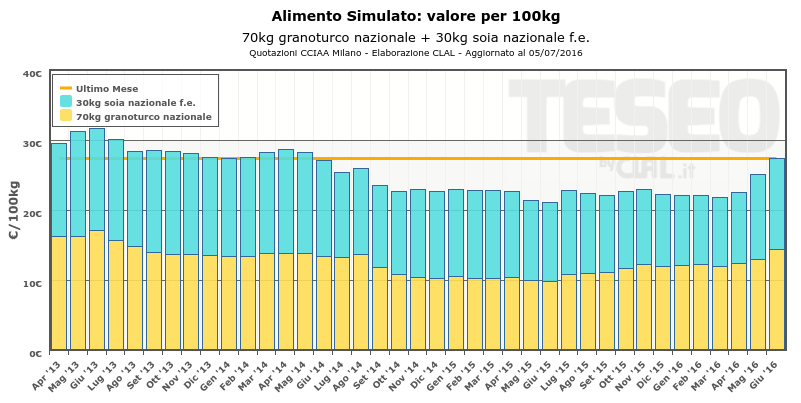
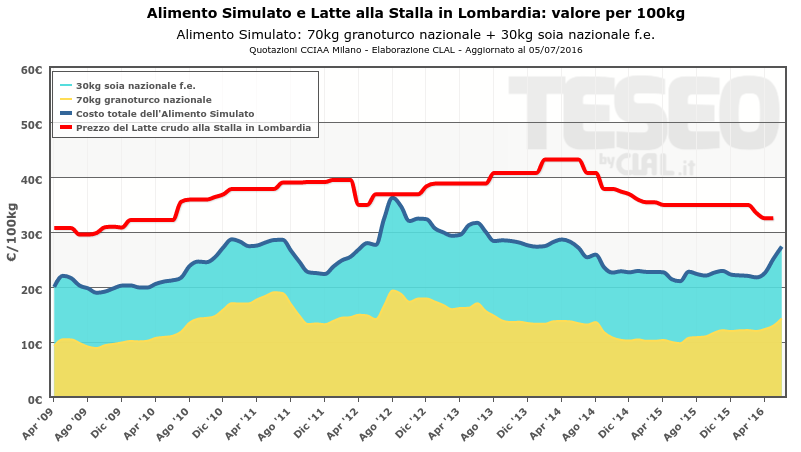
Nell’estate 2012 gli allevatori del progetto S/STEMA STALLA evidenziarono un aumento del costo della soia, ed in generale della componente proteica della razione per la bovina da latte. CLAL elaborò un nuovo strumento, l’Alimento Simulato, che permette tuttora di monitorare il costo dell’alimentazione bovina.
L’Alimento Simulato è un modello teorico di alimento, composto per il 70% di mais e per il 30% di farina di estrazione di soia (tenore proteico 44% sul tal quale). La soia è driver del prezzo degli alimenti proteici, mentre il mais è driver del prezzo degli alimenti energetici. L’Alimento Simulato può essere quindi utilizzato per interpretare l’andamento dei costi alimentari riferibili agli alimenti concentrati, con dati costantemente aggiornati.
In Aprile, Maggio e Giugno 2016 l’Alimento Simulato ha registrato un incremento importante: il prezzo della soia è aumentato di 110€/ton nei 3 mesi, mentre il prezzo del granoturco è aumentato di 33€/ton (CCIAA Milano).
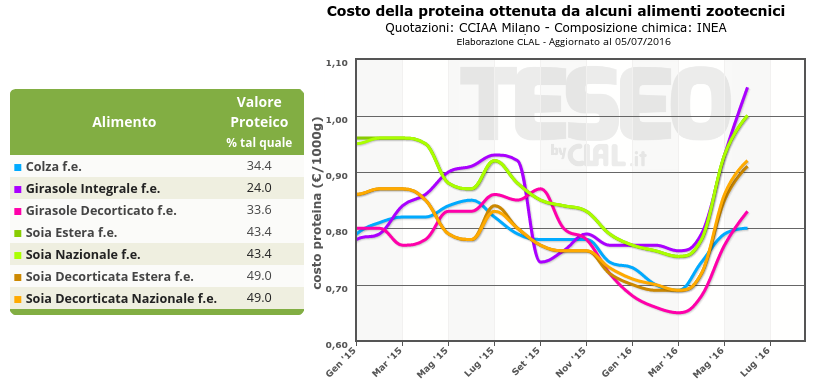
L’aumento ha coinvolto le principali fonti di proteina, sebbene la colza abbia seguito un trend meno repentino.
Questa nuova situazione contribuisce a stringere la forbice tra i costi di produzione ed i ricavi dalla vendita del latte.
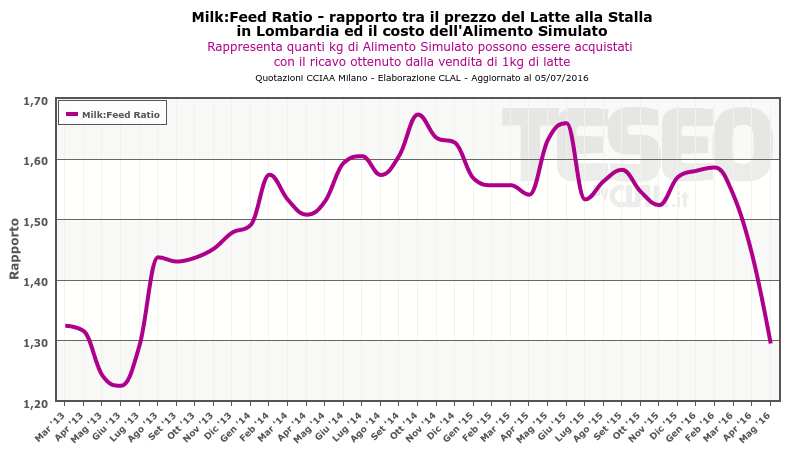
Ciò è evidenziato anche dal rapporto prezzo del latte / costo dell’Alimento Simulato (Milk:Feed Ratio): se a Febbraio un allevatore Lombardo con il ricavo da un chilogrammo di latte poteva acquistare 1,59kg di Alimento Simulato, ora ne può acquistare 1,29kg.
Cosa attendersi per il futuro? OCSE e FAO, nell’edizione 2016 del loro rapporto congiunto (consultabile qui, in inglese), affermano che con ogni probabilità i prezzi del mais non diminuiranno ulteriormente nel corso del 2016, e secondo le proiezioni al 2025 i prezzi degli altri cereali saranno supportati dalla domanda per l’alimentazione zootecnica in Cina. Stando alle proiezioni OCSE-FAO, la zootecnia in espansione a livello mondiale sarà di impulso anche per un aumento dei prezzi delle farine di semi oleosi.
CLAL è impegnata nell’elaborare proiezioni dei mercati dei principali alimenti zootecnici, ed è aperta al confronto su queste tematiche.
Le esportazioni dell’Italia nel mese di MARZO 2016 confrontate con Marzo 2015sono aumentate in volume relativamente a:
Latte e panna (+16.9%)
Formaggi (+7.9%)
sono diminuite quelle di:
Polvere di Siero (-12.8%)
Le esportazioni dei principali formaggi nel mese di MARZO 2016 confrontate con Marzo 2015 sono aumentate in volume relativamente a Formaggi grattugiati o in polvere (+20.0%), Formaggi freschi fra cui mozzarella e ricotta (+17.8%), Provolone (+6.0%), Gorgonzola (+4.5%), mentre sono diminuite quelle di Grana Padano e Parmigiano Reggiano (-0.2%), Asiago, Montasio, Ragusano, Caciocavallo (-1.6%), Pecorino e Fiore Sardo (-30.1%).
I principali Paesi Importatori nei primi 3 mesi del 2016 (anno in corso) sono:
Per Formaggi freschi fra cui mozzarella e ricotta:
Francia, le cui importazioni – pari al 29% della quota di mercato – sono aumentate del 16.1%
Regno Unito, le cui importazioni – pari al 15% della quota di mercato – sono aumentate del 22.2%
Germania, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 92.6%
Belgio, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 5.8%
Svizzera, le cui importazioni – pari al 6% della quota di mercato – sono aumentate del 3.8%
Per Grana Padano e Parmigiano Reggiano:
Germania, le cui importazioni – pari al 19% della quota di mercato – sono diminuite del 10.2%
Stati Uniti, le cui importazioni – pari al 17% della quota di mercato – sono aumentate del 5.6%
Francia, le cui importazioni – pari al 10% della quota di mercato – sono aumentate del 18.9%
Regno Unito, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 12.5%
Svizzera, le cui importazioni – pari al 6% della quota di mercato – sono diminuite del 11.6%
Per Gorgonzola:
Germania, le cui importazioni – pari al 30% della quota di mercato – sono aumentate del 30.3%
Francia, le cui importazioni – pari al 21% della quota di mercato – sono aumentate del 20.7%
Spagna, le cui importazioni – pari al 5% della quota di mercato – sono aumentate del 16.1%
Svizzera, le cui importazioni – pari al 5% della quota di mercato – sono aumentate del 5.3%
Regno Unito, le cui importazioni – pari al 5% della quota di mercato – sono aumentate del 7.6%
Le esportazioni dell’Italia nel mese di MARZO 2016 confrontate con Marzo 2015sono aumentate in volume relativamente a:
Latte e panna (+16.9%)
Formaggi (+7.9%)
sono diminuite quelle di:
Polvere di Siero (-12.8%)
Le esportazioni dei principali formaggi nel mese di MARZO 2016 confrontate con Marzo 2015 sono aumentate in volume relativamente a Formaggi grattugiati o in polvere (+20.0%), Formaggi freschi fra cui mozzarella e ricotta (+17.8%), Provolone (+6.0%), Gorgonzola (+4.5%), mentre sono diminuite quelle di Grana Padano e Parmigiano Reggiano (-0.2%), Asiago, Montasio, Ragusano, Caciocavallo (-1.6%), Pecorino e Fiore Sardo (-30.1%).
* Altri prodotti: WMP Polvere di Latte Intero, Latte condensato, Latte per l’infanzia, Caseinati, Caseine, Lattosio uso alimentare
Elaborazione CLAL su dati GTIS
VALORI (Mio EUR)
2013
2014
2015
Anno corrente (Gen-Mar)
2015
2016
± su 2015
Export (E)
2.396
2.500
2.568
587
608
+3,6%
Import (I)
4.028
3.989
3.511
855
768
-10,2%
Bilancio (E – I)
-1.633
-1.490
-942
-268
-160
Italia: EXPORT di FORMAGGI FRESCHI FRA CUI MOZZARELLA E RICOTTA Principali Paesi IMPORTATORI del 2016 Periodo: Gennaio-Marzo
Ton
Share 2016
2014
2015
2016
% su 2015
TOTALE
19.005
21.572
25.620
+19%
Francia
29%
5.425
6.323
7.342
+16%
Regno Unito
15%
2.006
3.209
3.920
+22%
Germania
8%
638
1.048
2.019
+93%
Belgio
8%
2.068
1.879
1.988
+6%
Svizzera
6%
1.753
1.449
1.505
+4%
Italia: EXPORT di GRANA PADANO E PARMIGIANO REGGIANO Principali Paesi IMPORTATORI del 2016 Periodo: Gennaio-Marzo
Ton
Share 2016
2014
2015
2016
% su 2015
TOTALE
18.072
20.222
20.430
+1%
Germania
19%
4.250
4.389
3.943
-10%
Stati Uniti
17%
1.927
3.372
3.559
+6%
Francia
10%
1.714
1.665
1.981
+19%
Regno Unito
8%
1.456
1.433
1.612
+12%
Svizzera
6%
1.410
1.374
1.215
-12%
Italia: EXPORT di GORGONZOLA Principali Paesi IMPORTATORI del 2016 Periodo: Gennaio-Marzo
TESEO.clal.it, con il Patrocinio del Comune di Sermide (MN), e la collaborazione del Consorzio Grana Padano DOP e del Consorzio Parmigiano Reggiano DOP, organizza l’incontro “Insieme per produrre DOP in modo efficiente“, con Presidenti e Casari di alcune latterie produttrici di Grana Padano e Parmigiano Reggiano, che si terrà Venerdì 10 Giugno 2016 alle 9.30 a Sermide (Centro di Educazione Ambientale sulla riva del Po “Teleferica”, via Argine Po).
PROGRAMMA
Prof. Zena Roncada, Conoscere (a) Sermide
Dr. Riccardo Deserti, Direttore Consorzio Parmigiano Reggiano – Come accrescere la distintività dei formaggi duri D.O.P.
Dr. Dario Casali, Specialista dairy DuPont Danisco – La ricchezza in Grana Padano e Parmigiano Reggiano di minerali buoni per la salute
Prof. Germano Mucchetti, Università degli Studi di Parma – L’innovazione nella tecnologia casearia per i formaggi D.O.P. duri italiani
Dr. Stefano Berni, Direttore Consorzio Grana Padano – Caseificio, compatibilità fra la trasformazione del latte in D.O.P. ed altre destinazioni
Gianni Fava, Assessore Regionale all’Agricoltura Regione Lombardia – Conclusioni
Guarda i video highlights dell’incontro cliccando qui.
A seguire, alcune foto del precedente incontro “Formaggi: Qualità e Mercato”, tenutosi il 7 Giugno 2013:
Il Centro di Educazione Ambientale “Teleferica”
Il Po a Sermide
La platea
Prof. Gian Battista Castagnetti presenta “Qualità del Latte e difetti dei formaggi”
Dott. Dario Casali presenta “Caglio ed impostazione tecnologica del formaggio grana”
Angelo Rossi presenta “L’andamento del mercato dei formaggi”
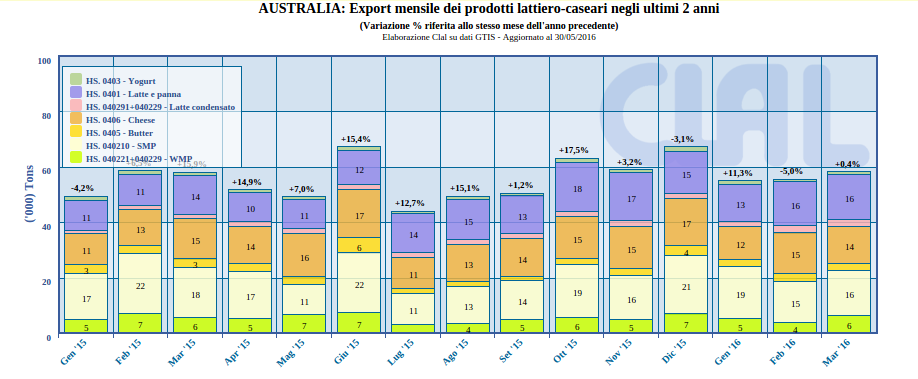
Si prevede che nel 2016 la produzione di latte in Australia raggiunga le 9,8 milioni di tonnellate, con una dinamica in leggera crescita. Dall’indagine di Dairy Australia, risulta come tre quarti dei produttori di latte continuino ad avere una visione ottimistica del settore nonostante le basse quotazioni, in ragione del potenziale di export verso i paesi asiatici. Due terzi degli intervistati ritengono che gli accordi di libero scambio (Free Trade Agreements – FTAs) sottoscritti con Corea, Giappone e Cina avranno un impatto positivo nel lungo termine. Circa il 40% della produzione viene esportata soprattutto verso questi mercati, per lo più formaggi e polveri. L’export lattiero australiano rappresenta il 7% sul totale del commercio mondiale. Sei aziende, Murray Goulburn, Fonterra, Lion, Warrnambool, Parmalat, Bega, trasformano il 90% del latte e quattro di queste rappresentano investimenti esteri: Fonterra, Parmalat (Lactalis), Lion (Kirin, Giappone), Warrnambool (Saputo, Canada).
L’allevamento è basato sul pascolo ed è molto influenzato dalla piovosità. Lo stato di Victoria produce due terzi del latte australiano, che viene ottenuto in allevamenti a carattere familiare, mentre circa il 10% di aziende ha oltre 600 capi in mungitura. Il picco produttivo si raggiunge in ottobre.
Il consumo pro capite di latte liquido nel 2015 sarà di 110 litri, in crescita rispetto ai 104 litri del 2010 e tende a spostarsi dal latte intero a quello magro, aromatizzato o modificato; ad esempio, nel 2015 il consumo di latte senza la beta caseina A1 è in crescita del 8%.
Il formaggio è una produzione di punta e si stima raggiunga le 340 mila tonnellate nel 2016. Il mercato interno è maturo, a 13,5Kg per abitante, col cheddar che rappresenta il 55% dei consumi, seguito da mozzarella, formaggi freschi, paste dure da grattugia ed erborinati. La metà della produzione è esportata (155 mila tonnellate nel 2015), col Giappone come maggior mercato. Le importazioni di formaggio (75 mila ton), polveri di latte e burro (20 mila ton cadauno), provengono in particolare dalla Nuova Zelanda, mentre dalla UE vengono importati formaggi di specialità; dagli USA, cheddar e mozzarella.
La produzione di burro si prevede stabile a 122 mila tonnellate, con una domanda in crescita e scorte in aumento per la necessità di ricollocare il prodotto risultante dal blocco russo. Riguardo alle polveri di latte, si prevede una minor produzione di polvere di latte intero (WMP) rispetto alle 95 mila tonnellate preventivate per il 2015; in crescita invece la polvere di latte scremato (SMP) , attesa nel 2016 a 240 mila tonnellate. Il 75% viene esportato verso Cina, Indonesia, Singapore, Malesia.
Gli accordi di libero scambio, compreso il recente TPP, sembrano costituire un ambito favorevole per facilitare l’export e dunque sostenere la produzione.
CLAL.it – AUSTRALIA: Export mensile dei prodotti lattiero-caseari negli ultimi 2 anni
Le esportazioni di Formaggi dell’Italia nel mese di FEBBRAIO 2016 confrontate con Febbraio 2015 sono aumentate in volume del +12.9%.
Le esportazioni dei principali formaggi nel mese di FEBBRAIO 2016 confrontate con Febbraio 2015 sono aumentate in volume relativamente a Formaggi freschi fra cui mozzarella e ricotta (+26.6%), Formaggi grattugiati o in polvere (+18.7%), Provolone (+12.2%), Grana Padano e Parmigiano Reggiano (+5.4%), Gorgonzola (+4.9%), mentre sono diminuite quelle di Asiago, Montasio, Ragusano, Caciocavallo (-5.5%), Pecorino e Fiore Sardo (-19.9%).
I principali Paesi Importatori
nei primi 2 mesi del 2016 (anno in corso) sono:
Per Grana Padano e Parmigiano Reggiano:
Germania, le cui importazioni – pari al 18% della quota di mercato – sono diminuite del 10.8%
Stati Uniti, le cui importazioni – pari al 18% della quota di mercato – sono aumentate del 5.2%
Francia, le cui importazioni – pari al 10% della quota di mercato – sono aumentate del 19.7%
Regno Unito, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 7.2%
Svizzera, le cui importazioni – pari al 6% della quota di mercato – sono aumentate del 8.1%
Per Formaggi freschi fra cui mozzarella e ricotta:
Francia, le cui importazioni – pari al 28% della quota di mercato – sono aumentate del 18%
Regno Unito, le cui importazioni – pari al 16% della quota di mercato – sono aumentate del 22.6%
Germania, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 96.8%
Belgio, le cui importazioni – pari al 8% della quota di mercato – sono aumentate del 7.4%
Svizzera, le cui importazioni – pari al 6% della quota di mercato – sono diminuite del 0.1%
Le esportazioni di Formaggi dell’Italia nel mese di FEBBRAIO 2016 confrontate con Febbraio 2015 sono aumentate in volume del +12.9%.
Le esportazioni dei principali formaggi nel mese di FEBBRAIO 2016 confrontate con Febbraio 2015 sono aumentate in volume relativamente a Formaggi freschi fra cui mozzarella e ricotta (+26.6%), Formaggi grattugiati o in polvere (+18.7%), Provolone (+12.2%), Grana Padano e Parmigiano Reggiano (+5.4%), Gorgonzola (+4.9%), mentre sono diminuite quelle di Asiago, Montasio, Ragusano, Caciocavallo (-5.5%), Pecorino e Fiore Sardo (-19.9%).
* Altri prodotti: Lattosio uso farmaceutico, Latte condensato, WMP Polvere di Latte Intero, Latte per l’infanzia, Latte in imballaggi > 2 L, Caseinati, Caseine, Lattosio uso alimentare
Elaborazione CLAL su dati GTIS
Italia: EXPORT di GRANA PADANO E PARMIGIANO REGGIANO Principali Paesi IMPORTATORI del 2016 Periodo: Gennaio-Febbraio
Ton
Share 2016
2014
2015
2016
% su 2015
TOTALE
11.598
12.766
12.991
+2%
Germania
18%
2.633
2.680
2.390
-11%
Stati Uniti
18%
1.261
2.230
2.345
+5%
Francia
10%
1.015
1.046
1.253
+20%
Regno Unito
8%
940
911
977
+7%
Svizzera
6%
919
747
808
+8%
Italia: EXPORT di FORMAGGI FRESCHI FRA CUI MOZZARELLA E RICOTTA Principali Paesi IMPORTATORI del 2016 Periodo: Gennaio-Febbraio
Importanti argomenti sono stati trattati al primo incontro del percorso “Sostenibilità: l’efficienza imprescindibile”, che mercoledì 27 Aprile ha visto la partecipazione di giovani produttori di latte, manager di imprese di trasformazione e della grande distribuzione.
Con questo percorso ci prefiggiamo lo scopo di unire la filiera lattiero-casearia nello stesso progetto di Sostenibilità su obiettivi condivisi, su cui lavorare tutti insieme.
Sono intervenuti:
Elisabetta Viari (CLAL.it) – Introduzione al Progetto
A livello internazionale è in atto un importante dibattito sul futuro del clima e migliaia di organizzazioni e imprese hanno assunto impegni di sostenibilità.
Gli accordi ufficiali e le iniziative devono continuare all’interno della popolazione e noi del Team di CLAL vogliamo impegnarci attivamente creando un network di giovani produttori latte, alcuni manager di imprese trasformatrici e della grande distribuzione.
Il percorso informativo per gli operatori della filiera lattiero-casearia verso comportamenti sostenibili, nato su TESEO, vedrà una prima occasione di informazione e condivisione nella mattinata di mercoledì 27 Aprile nella sede APA (Associazione Provinciale Allevatori) di Mantova.
Dopo la nostra presentazione del progetto, Giorgio Garofolo tratterà l’utilizzo sostenibile dell’acqua nei processi produttivi. Seguiranno Tatiana Dallo (Controllo Qualità di Lattebusche), Matteo Bignardi (Ufficio Ambiente di Latteria Soresina) e Claudio Truzzi (Responsabile Qualità Metro Italia), che parleranno di buone pratiche di sostenibilità adottate all’interno delle loro aziende.
Al termine delle brevi relazioni, verrà aperto un dibattito a cui molti saranno chiamati a portare idee e opinioni sui tremi trattati.