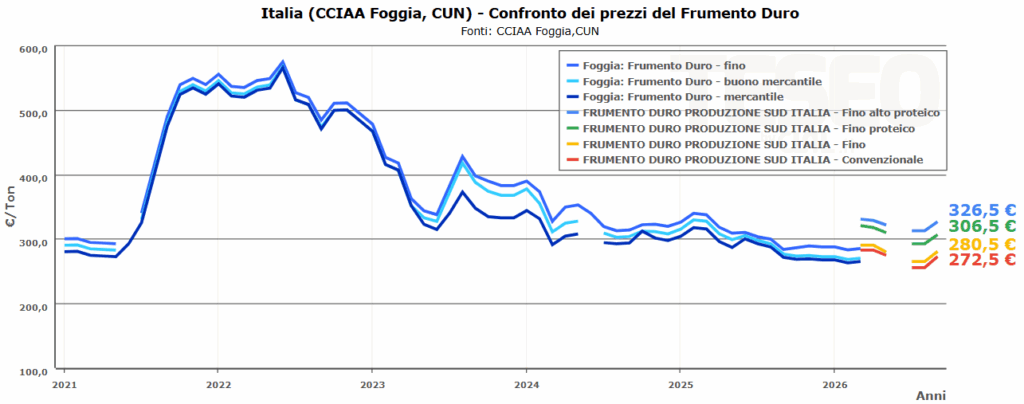
Le quotazioni del Frumento Duro alla CUN sono in aumento nelle ultime settimane. Nella rilevazione del 14 settembre, alla CUN Sud Italia, il Frumento fino alto proteico si colloca a 329-334 €/ton, contro i 274-279 €/ton del convenzionale, mantenendo un differenziale di circa 55 €/ton.
Il rialzo dell’ultima settimana interessa anche le altre categorie, con aumenti di 5 €/t per il fino proteico e di 4 €/t per fino e convenzionale.
Il premio per il prodotto ad alto contenuto proteico rimane quindi significativo.
Sul mercato internazionale, l’attenzioneè rivolta soprattutto al CANADA, dove le piogge stanno rallentando la raccolta e aumentando i timori sulla qualità del Frumento Duro. Le condizioni del raccolto canadese rappresentano quindi un elemento da monitorare per gli equilibri dell’offerta internazionale e per il mercato italiano.
Teseo.clal.it: CUN Sud Italia – Confronto Frumento Duro
Il comparto suinicolo italiano si trova ad affrontare uno scenario complesso, segnato dalle tensioni geopolitiche globali e dalle avversità climatiche che spingono al rialzo i costi dei fattori produttivi.
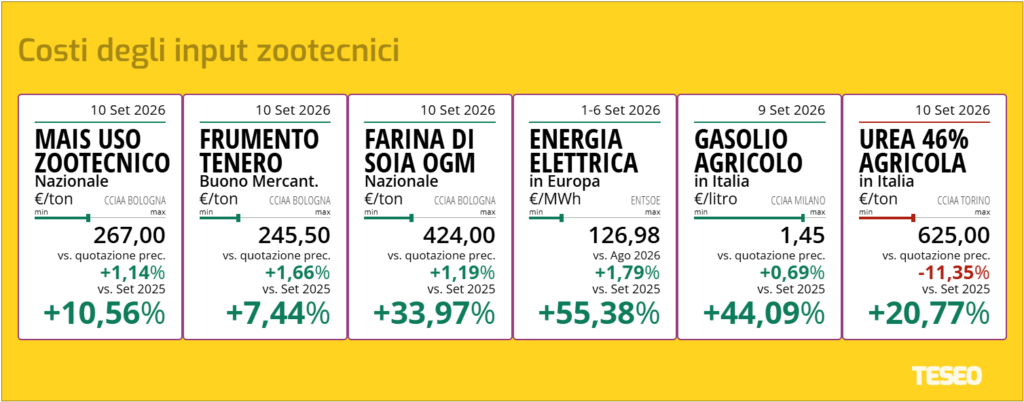
L’impennata dei costi energetici — con il gasolio agricolo a 1,45€/litro (in crescita del +43,1% rispetto a un anno fa) — associata all’aumento dei fertilizzanti (Urea a 625 €/t a settembre, +36,2%) e delle materie prime mangimistiche come soia e mais, sta contribuendo a mantenere elevata la pressione sui costi di alimentazione e sulla gestione degli allevamenti.
A livello strutturale, la crescente concentrazione dell’allevamento italiano – il 50% dei capi è localizzato in sole quattro province del Nord (Brescia, Mantova, Cremona e Cuneo) – aumenta l’esposizione al rischio sanitario e rende la biosicurezza un elemento centrale nella gestione della Peste Suina Africana (PSA). In tal senso, gli allevatori hanno sostenuto ingenti sforzi negli ultimi anni, adottando alti standard di protezione.
Quanto al mercato, oggi mostra segnali di tenuta. La domanda interna rimane reattiva, le principali filiere DOP evidenziano un recupero delle produzioni di prosciutti tipici e l’export complessivo dei salumiregistra un +0,3% nei primi sei mesi dell’anno, sostenuto dall’aumento delle esportazioni di prosciutti stagionati, disossati, speck, coppe e culatelli, mortadella e wurstel, nonostante difficoltà di logistica, trasporti, restrizioni.
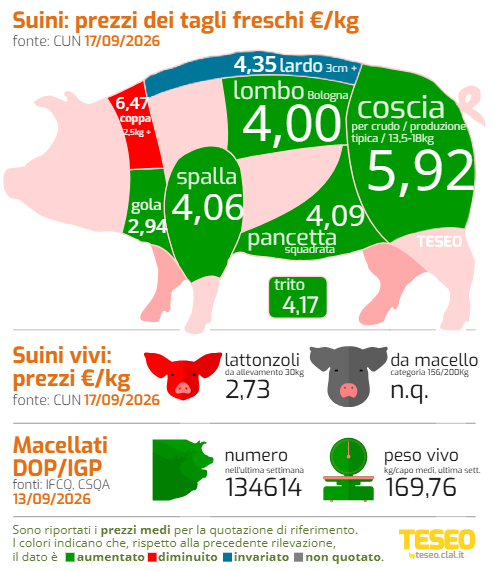
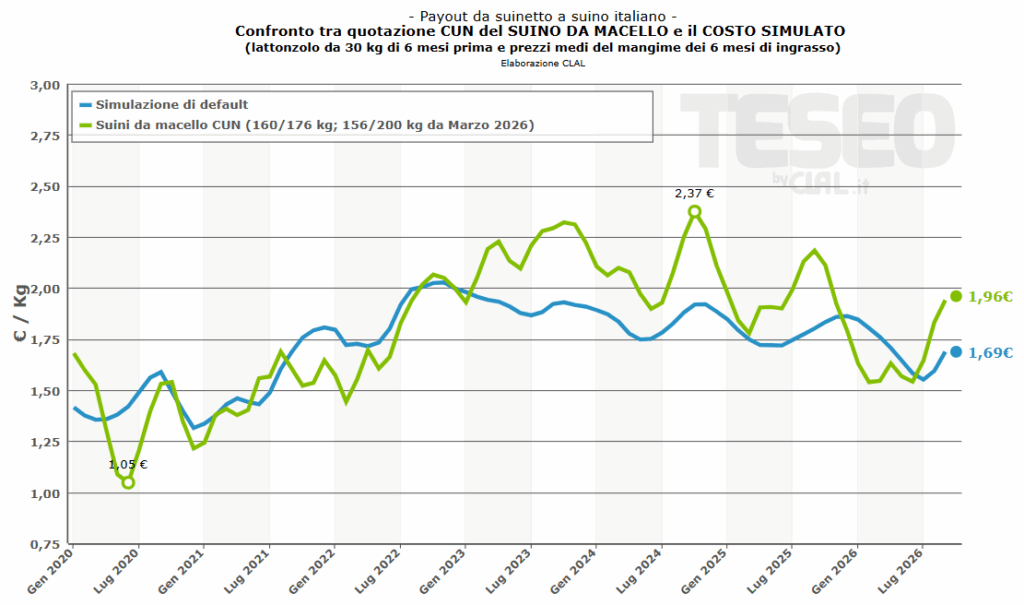
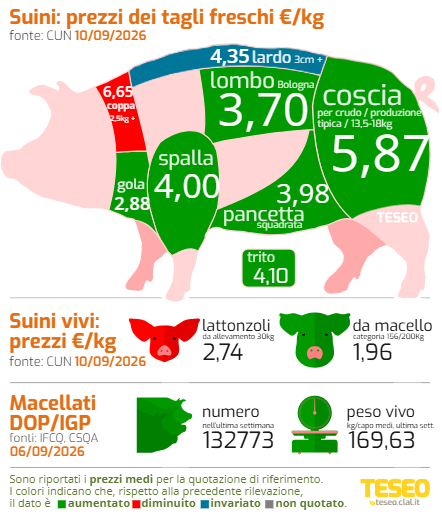
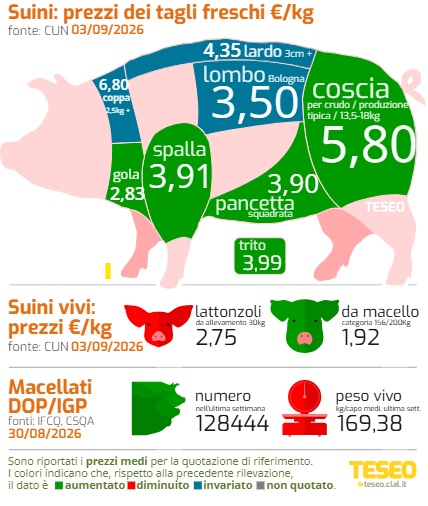
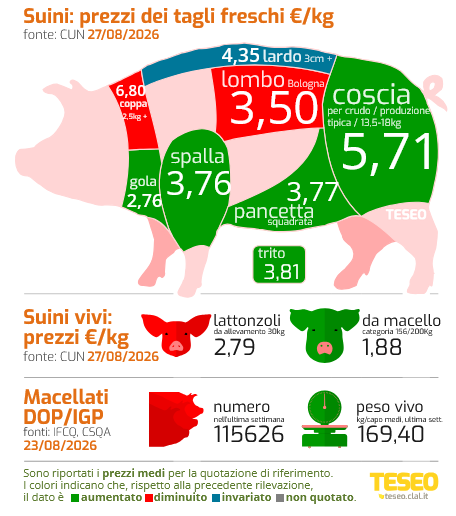
Con le quotazioni CUN dei suini da macello per il circuito tutelato a 1,96 €/kg (cat. 156/200 kg), i margini per gli allevatori si mantengono positivi.
Quanto potrà durare questa fase di redditività e, soprattutto, in che misura i margini potranno tradursi in investimenti in efficienza, sostenibilità e biosicurezza, rafforzando la competitività della suinicoltura italiana?
Le tensioni internazionali, la logistica compromessa, i trasporti ostacolati dai venti di guerra, i cambiamenti climatici creano tensioni ai prezzi delle materie prime agricole, dell’energia e dei fertilizzanti. Produrre cibo costerà di più agli allevatori e il rimbalzo dei costi finirà per riverberarsi sulle filiere, fino al consumatore finale. Come reagirà la filiera? Le quotazioni di latte, suini, bovini da carne, avicoli – per restare nell’ambito zootecnico – riprenderanno quota, garantendo marginalità ai produttori oppure subentreranno altre dinamiche?
Quali saranno i riflessi sui mercati legati alle rotte commerciali internazionali, anch’esse esposte a rotte inedite, dazi, protezionismi, aspirazioni di conquistare nuovi spazi?
Siamo tornati in una fase di incertezza globale, come già avvenuto in altri frangenti nel Terzo millennio (ricordiamo, in un excursus non esaustivo: la protesta delle tortillas in Messico nel 2007 per i rincari del mais, le Primavere Arabe nel 2010-2011, la corsa a rafforzare gli stock di cereali e semi oleosi da parte della Cina nel 2018-19, gli effetti della pandemia nel 2020 e 2021, poi l’invasione russa dell’Ucraina nel 2022, che ha trascinato i prezzi dell’energia, dei fertilizzanti, delle materie prime).
Rispetto al passato, oggi fra gli elementi inediti possiamo collocare l’Intelligenza Artificiale, che se ben orientata potrebbe semplificare la diffusione della conoscenza.
Ma fra mille incognite, come dovranno comportarsi gli allevatori? In quale direzione dovranno investire? Bisognerà riorganizzare le catene di approvvigionamento? Come difendersi?
Rudy Milani – Suinicoltore e Presidente FNP Suini Confagricoltura
Undici rialzi consecutivi delle quotazioni in CUN dei suini grassi da macello per il circuito tutelato hanno permesso direcuperare un po’ di redditività, ma non sono ancora sufficienti, per Rudy Milani, responsabile nazionale della Federazione di prodotto Suini di Confagricoltura, per colmare la voragine che si è venuta a creare da ottobre 2025 fino alla fine di giugno di quest’anno.
Un quadro, secondo Milani, “aggravato anche da:
il calo delle esportazioni europee verso l’Asia,
la diminuzione di allevamenti in Germania (-700 allevamenti da gennaio a maggio 2026),
la diminuzione in sei mesi, fra gennaio e giugno, di 15mila scrofe in italia per la corsa dei prezzi dei ristalli nazionali,
la carenza di manodopera qualificata”.
Ancora per qualche altra settimana, è convinto l’allevatore di Confagricoltura, “i prezzi dei maiali risentiranno dell’ondata positiva, poi bisognerà incrociare le dita, perché alla volta di ottobre-novembre si affacceranno sul mercato italiano molti animali smarchiati acquistati all’estero a prezzi più vantaggiosi rispetto ai nostri, ma che avranno una sola conseguenza: trascinare in una spirale ribassista i suini compravenduti in Italia, sia quelli destinati alla salumeria Dop che quelli generici. E sarà un impatto di almeno 100mila capi”.
Un quadro complesso, indubbiamente, “aggravata da una stagione estiva eccessivamente calda, che finirà per penalizzare le produzioni vegetali destinate alla zootecnia, e appesantita dalla concorrenza dei paesi del Mercosur, Brasile in testa, che potrebbero approfittare dell’accordo di libero scambio per inondare i mercati europei e spingere ancora più in basso i listini della nostra suinicoltura.
E tutto questo in assenza di una vera reciprocità fra sistemi di allevamento comunitari e sudamericani, in quanto eventuali blocchi all’import di carne suina scatteranno solo dopo i controlli casuali e saltuari alle dogane”.
“Difficile, a queste condizioni – secondo Rudy Milani – che gli allevatori abbiano la forza di investire in un grado più elitario di benessere animale, preso atto che in fatto di biosicurezza le strutture sono ormai tutte in regola.
Bisogna avere fieno in cascina e in questo momento gli allevatori singoli, non assorbiti da sistemi di soccida (nel frattempo cresciuta di un altro 4%), non hanno la tranquillità economica per intervenire”.
TESEO.clal.it – Payout da suinetto a suino italiano
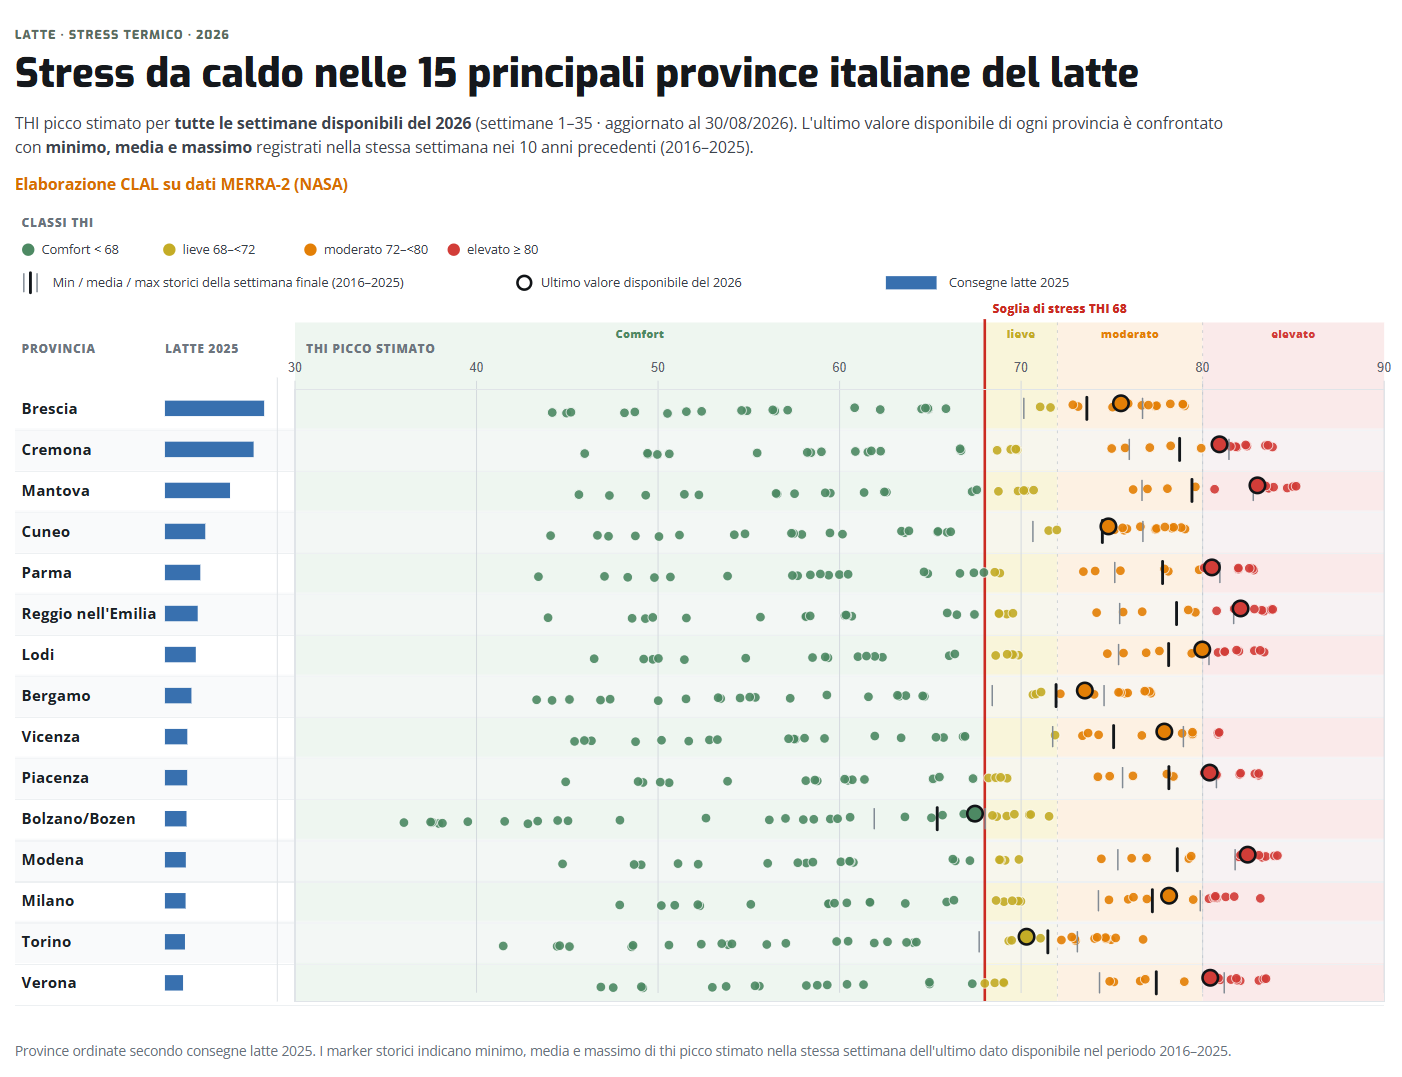
L’anno 2026 è da annoverare tra gli anni eccezionali in termini di stress da caldo sulla vacca in tutte le principali province italiane per produzione di latte, anche al netto del trend in crescita registrato nell’ultimo decennio.
A misurarlo sono i dati climatici NASA che abbiamo analizzato in un nuovo approfondimento per misurare e raccontare in tempo reale la situazione stress negli allevamenti italiani. Lo stress da caldo nella vacca da latte può portare a conseguenze immediate, come un calo nella produzione di latte, ma anche a problematiche con ripercussioni sul medio-lungo periodo.
In alcune province, come Mantova e Reggio nell’Emilia, l’attuale stress da caldo è superiore al massimo rilevato nei 10 anni precedenti per questo periodo, e se per Cuneo l’eccezionale stress sembra ora rientrare verso i livelli medi registrati nel decennio, per altre province come Brescia e Vicenza il livello di stress da caldo non accenna a rientrare nella normalità per questa fine estate. Gli allevatori del Sistema Stalla sottolineano che l’impatto sui capi diventa maggiormente gravoso tanto più è prolungato il periodo di stress: ne è un esempio la provincia di Cremona, dove la soglia d’allerta è stata superata già da inizio aprile.
L’impatto non si misura soltanto attraverso un calo delle consegne di latte. Se lo stress non comporta drastici cali produttivi è perché gli allevatori hanno attuato una serie di azioni per contrastarne gli effetti. E nuove iniziative ancora vengono prese in considerazione dal mondo allevatoriale per proteggere la mandria, e non solo il litro di latte, da questi eventi climatici.
Una condizione di cui tutta la filiere dovrebbe parlare, oggi su basi oggettive, per assicurare un sano futuro al settore.
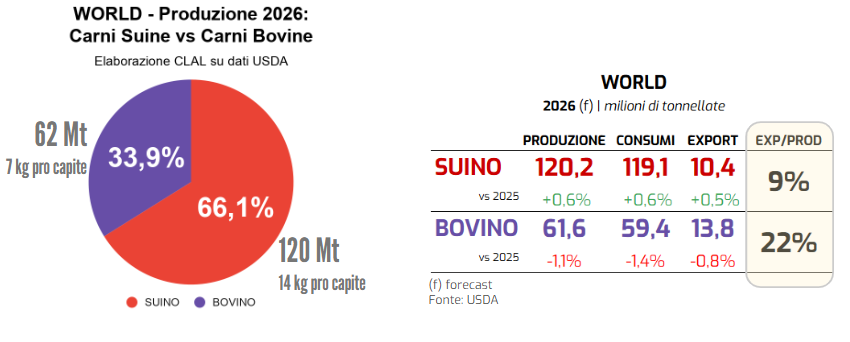
Il mercato mondiale delle carni suine e bovine presenta nel 2026 dinamiche differenti secondo le ultime stime USDA: il suino prevalentemente orientato ai consumi interni, mentre il bovino mostra una maggiore esposizione al commercio internazionale.
Il SUINO rappresenta il 66% dei volumi complessivi delle due specie, pari a circa 14 kg pro-capite. Ben il 91% della produzione suinicola viene consumata internamente, mentre solo il 9% è destinato all’export (10,4 Mt). La Cina si conferma il principale polo produttivo e di consumo, con 59,5 Mt prodotte, quasi la metà del totale mondiale. L’UE riduce la produzione dell’1,2% e l’export del 7,6% (pesa la PSA in Spagna, principale esportatore dei 27 Paesi comunitari), mentre crescono le vendite estere di Stati Uniti (+3,3%) e Brasile (+6,8%).
Più orientato agli scambi internazionali è ilCOMPARTO BOVINO. La produzione si colloca globalmente a 61,6 Mt (-1,1%). Il 22% viene esportato, per un totale di 13,8 Mt. Gli Stati Uniti registrano un calo della produzione (-0,8%) e dell’export (-8,2%), mentre i consumi cinesi diminuiscono del 7,5%, complice un rallentamento della capacità di spesa interna. Il Brasile mantiene la leadership mondiale dell’export, con 4,27 Mt; da pochi giorni il suo accesso al mercato comunitario è frenato dal blocco all’import di alcuni prodotti, non allineati alle norme europee sull’uso degli antimicrobici.
I dati confermano che non esiste un’unica formula per il comparto zootecnico. Efficienza, competitività, strategie internazionali vanno coniugate con specializzazione, qualità, flessibilità. I mercati – siano interni o internazionali – devono sempre più fare i conti con l’incertezza globale.
Il fattore prezzo è sempre più un elemento determinante nell’oscillazione degli acquisti di carne da parte dei Consumatori. Il carrello della spesa fa i conti con i rincari e gli acquisti si adattano di conseguenza.
Il fenomeno è evidente anche analizzando i CONSUMI DI CARNI FRESCHE nel retail nel mese di luglio 2026. Il trend della CARNE SUINA segna un aumento delle vendite sia a peso imposto (+2,2%) che a peso variabile (+3%), a fronte di prezzi medi in flessione del 3% rispetto allo stesso periodo del 2025.
Per la CARNE BOVINA, AVICOLA E OVICAPRINA, invece, gli aumenti dei prezzi medi registrati – rispettivamente del +6,9%, +2,8% e +10,2% – hanno frenato i consumi. I volumi totali risultano in calo del 5,7% per la carne bovina, del 2,4% per quella avicola e del 6,3% per quella ovicaprina.
Con riferimento al CONSUMO RETAIL DI SALUMI, continuano a segnare il passo i COTTI: a luglio le vendite del prosciutto cotto diminuiscono del 3,4% e quelle della mortadella del 5,4%. In calo anche salame (-2,1%) e pancetta a cubetti (-3,4%).
Le alte temperature di luglio hanno invece favorito salumi meno elaborati e più adatti al consumo estivo. Crescono così le vendite di PROSCIUTTO CRUDO DOP, con il peso imposto in aumento del 24% tendenziale, a fronte di prezzi medi in crescita dell’1,6%. Aumentano anche i volumi del PROSCIUTTO CRUDO NON DOP (+4,8%), sostenuti dal peso variabile (+9,4%) e da prezzi medi in diminuzione del 2%, confermando il ruolo del prezzo nelle scelte d’acquisto.
La PRRS (Porcine Reproductive and Respiratory Syndrome) è una delle principali malattie della suinicoltura mondiale, con effetti su fertilità, mortalità dei suinetti e costi produttivi.
Da tempo si sperimentano rimedi alla malattia ma negli ultimi anni la ricerca si è orientata ed ha esplorato le nuove tecniche genomiche, come CRISPR-Cas9, con l’obiettivo di ridurre la suscettibilità genetica dei suini al virus. Il patogeno utilizza infatti il recettore CD163 per infettare le cellule: intervenendo su questo recettore tramite editing genetico è possibile limitarne l’infezione .
Queste applicazioni sono tuttavia ancora in fase sperimentale o regolatoria. Tra gli attori coinvolti nello sviluppo di linee suine geneticamente modificate figura la Pig Improvement Company (PIC), società del gruppo Genus plc.
Sul piano internazionale, negli Stati Uniti la Food and Drug Administration (FDA) valuta caso per caso gli animali ottenuti tramite editing genetico. Le applicazioni legate alla PRRS sono in fase avanzata di valutazione, ma non ancora diffuse su larga scala. Approcci analoghi si osservano in Canada, Brasile e Cina, seppure con diversi livelli di sviluppo regolatorio.
Nell’Unione Europea le tecniche di genome editing stanno facendo passi avanti ma, allo stato attuale, rientrano nella normativa OGM (Direttiva 2001/18/CE), richiedendo autorizzazioni, sperimentazioni lunghe e complesse che di fatto le rendono inapplicabili sul campo. È comunque in corso una revisione a livello europeo sulle Nuove Tecniche Genomiche (NGT).
La possibilità di ottenere suini più resistenti alla PRRS è dimostrata ma necessita ancora di un robusto riconoscimento a livello scientifico accompagnato da una normazione dedicata. Secondo gli esperti tale traguardo potrebbe ridurre sensibilmente l’impatto sanitario della malattia, migliorando la stabilità produttiva e facilitando la gestione dell’allevamento. Tuttavia l’adozione industriale è ancora in fase iniziale.
Il prolungato periodo di temperature elevate sta avendo ripercussioni sulle produzioni di latte e sulle condizioni degli allevamenti. Secondo le informazioni raccolte presso alcuni Allevatori del progetto Sistema Stalla, negli ultimi giorni la produzione si è stabilizzata, pur mantenendosi su livelli inferiori rispetto all’inizio di agosto.
Oltre all’effetto diretto dello stress termico sull’ingestione e quindi sulla produzione, l’attenzione è rivolta alla fertilità delle bovine. Le elevate temperature di luglio e agosto hanno reso più difficili le fecondazioni, nonostante le inseminazioni vengano concentrate nelle ore più fresche. Questo potrebbe determinare nei prossimi mesi uno spostamento dei parti e una minore disponibilità di latte, con possibili effetti soprattutto nel periodo di aprile e un successivo parziale recupero tra maggio e giugno.
Un secondo elemento da monitorare riguarda qualità e disponibilità dei foraggi. La disponibilità e le caratteristiche del mais risultano molto variabili in funzione della possibilità di irrigazione. Nelle aree dove l’acqua è stata disponibile con regolarità le prospettive sono considerate relativamente buone, mentre nei terreni maggiormente colpiti dalla siccità e dal caldo si segnalano maggiori criticità qualitative e attenzione al rischio di micotossine.
Gli effetti della stagione potrebbero interessare anche altri Paesi europei, dove le condizioni climatiche e le caratteristiche degli allevamenti possono aver esposto maggiormente la mandria allo stress termico. Eventuali minori disponibilità di foraggi potrebbero essere compensate con un maggiore ricorso ai mangimi, con conseguenze sui costi di alimentazione.
Nel complesso la situazione richiede quindi attenzione, oltre che per gli effetti immediati sulla produzione, ancor più per la possibile persistenza nei prossimi mesi. Saranno soprattutto l’andamento della fertilità, i parti nel prossimo periodo e la qualità dei foraggi a determinare l’effettiva entità delle conseguenze sulla disponibilità di latte.
Ogni anno migliaia di lattonzoli e magroni arrivano in Italia dalla Danimarca per essere allevati fino al peso di macellazione (oltre 220mila capi importati fra gennaio e aprile 2026). Questa scelta non dipende solo dal deficit produttivo nazionale, ma anche dall’elevata efficienza del modello danese, storicamente tra i più competitivi in Europa.
La Danimarca ha sviluppato un sistema altamente specializzato che integra miglioramento genetico, gestione riproduttiva, elevata biosicurezza e monitoraggio delle performance. La selezione genetica mira a incrementare la produttività complessiva: più suinetti nati vivi e svezzati, maggiore fertilità delle scrofe, migliore sopravvivenza dei lattonzoli, crescita rapida ed elevata efficienza alimentare.
I risultati sono evidenti. Nel 2024 gli allevamenti che utilizzano la genetica DanBred hanno raggiunto in media 36,3 suinetti svezzati per scrofa all’anno, tra i valori più elevati a livello mondiale. Una produttività così elevata riduce il costo unitario del lattonzolo, rendendo i suinetti danesi competitivi anche considerando il trasporto.
I suini vengono poi ingrassati negli allevamenti nazionali e alimentano soprattutto la filiera dei salumi non DOP, contribuendo a soddisfare la domanda dell’industria di trasformazione e a compensare il deficit produttivo nazionale.
L’esperienza danese dimostra che il VANTAGGIO COMPETITIVO non dipende solo dalla genetica, ma dall’integrazione tra selezione genetica, organizzazione della filiera e gestione tecnica degli allevamenti.
Questa combinazione consente alla Danimarca di mantenere una posizione di leadership nell’esportazione di lattonzoli verso numerosi Paesi europei, Italia compresa.