Caldo e produzione di latte: probabili effetti nei prossimi mesi
18 Agosto 2026

Di Mirco De Vincenzi e Francesco Fenzi

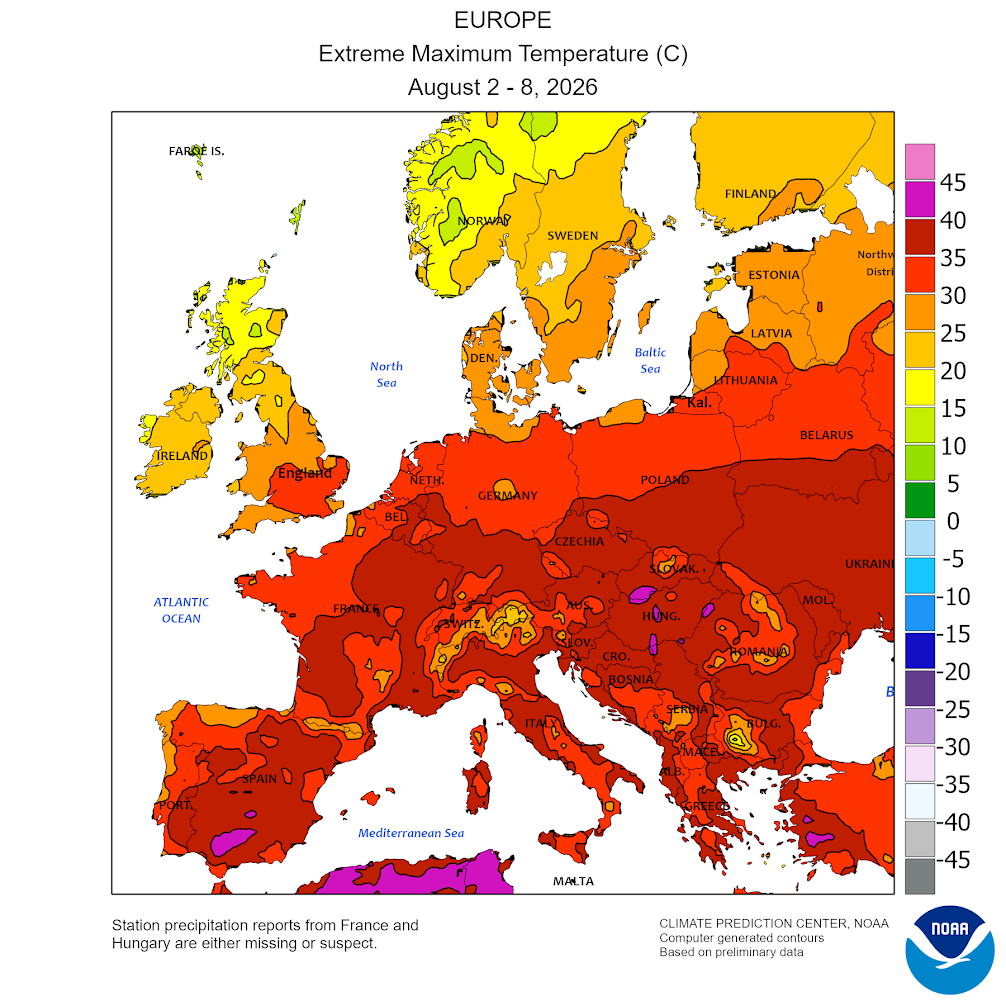
Il prolungato periodo di temperature elevate sta avendo ripercussioni sulle produzioni di latte e sulle condizioni degli allevamenti. Secondo le informazioni raccolte presso alcuni Allevatori del progetto Sistema Stalla, negli ultimi giorni la produzione si è stabilizzata, pur mantenendosi su livelli inferiori rispetto all’inizio di agosto.

Oltre all’effetto diretto dello stress termico sull’ingestione e quindi sulla produzione, l’attenzione è rivolta alla fertilità delle bovine. Le elevate temperature di luglio e agosto hanno reso più difficili le fecondazioni, nonostante le inseminazioni vengano concentrate nelle ore più fresche. Questo potrebbe determinare nei prossimi mesi uno spostamento dei parti e una minore disponibilità di latte, con possibili effetti soprattutto nel periodo di aprile e un successivo parziale recupero tra maggio e giugno.

Un secondo elemento da monitorare riguarda qualità e disponibilità dei foraggi. La disponibilità e le caratteristiche del mais risultano molto variabili in funzione della possibilità di irrigazione. Nelle aree dove l’acqua è stata disponibile con regolarità le prospettive sono considerate relativamente buone, mentre nei terreni maggiormente colpiti dalla siccità e dal caldo si segnalano maggiori criticità qualitative e attenzione al rischio di micotossine.

Gli effetti della stagione potrebbero interessare anche altri Paesi europei, dove le condizioni climatiche e le caratteristiche degli allevamenti possono aver esposto maggiormente la mandria allo stress termico. Eventuali minori disponibilità di foraggi potrebbero essere compensate con un maggiore ricorso ai mangimi, con conseguenze sui costi di alimentazione.

Nel complesso la situazione richiede quindi attenzione, oltre che per gli effetti immediati sulla produzione, ancor più per la possibile persistenza nei prossimi mesi. Saranno soprattutto l’andamento della fertilità, i parti nel prossimo periodo e la qualità dei foraggi a determinare l’effettiva entità delle conseguenze sulla disponibilità di latte.
Suinicoltura in Danimarca: come nasce il vantaggio competitivo
14 Agosto 2026

Di Marika De Vincenzi

Ogni anno migliaia di lattonzoli e magroni arrivano in Italia dalla Danimarca per essere allevati fino al peso di macellazione (oltre 220mila capi importati fra gennaio e aprile 2026). Questa scelta non dipende solo dal deficit produttivo nazionale, ma anche dall’elevata efficienza del modello danese, storicamente tra i più competitivi in Europa.

La Danimarca ha sviluppato un sistema altamente specializzato che integra miglioramento genetico, gestione riproduttiva, elevata biosicurezza e monitoraggio delle performance. La selezione genetica mira a incrementare la produttività complessiva: più suinetti nati vivi e svezzati, maggiore fertilità delle scrofe, migliore sopravvivenza dei lattonzoli, crescita rapida ed elevata efficienza alimentare.

I risultati sono evidenti. Nel 2024 gli allevamenti che utilizzano la genetica DanBred hanno raggiunto in media 36,3 suinetti svezzati per scrofa all’anno, tra i valori più elevati a livello mondiale. Una produttività così elevata riduce il costo unitario del lattonzolo, rendendo i suinetti danesi competitivi anche considerando il trasporto.

I suini vengono poi ingrassati negli allevamenti nazionali e alimentano soprattutto la filiera dei salumi non DOP, contribuendo a soddisfare la domanda dell’industria di trasformazione e a compensare il deficit produttivo nazionale. 

L’esperienza danese dimostra che il VANTAGGIO COMPETITIVO non dipende solo dalla genetica, ma dall’integrazione tra selezione genetica, organizzazione della filiera e gestione tecnica degli allevamenti. 

Questa combinazione consente alla Danimarca di mantenere una posizione di leadership nell’esportazione di lattonzoli verso numerosi Paesi europei, Italia compresa.

Mercati agricoli: pausa estiva in attesa dei nuovi raccolti
12 Agosto 2026

Di: Elisa Donegatti

I mercati agricoli arrivano alla pausa estiva dopo un mese di luglio caratterizzato da un rialzo delle quotazioni, sostenuto dai timori legati alle condizioni climatiche e alle tensioni geopolitiche. I prezzi stanno ora tornando a confrontarsi con i fondamentali di mercato: disponibilità di prodotto, domanda internazionale e prospettive dei prossimi raccolti.

Sul Frumento Tenero, il principale elemento di attenzione resta la situazione nel Mar Nero. Le tensioni legate al conflitto tra Russia e Ucraina e gli attacchi alle infrastrutture portuali hanno aumentato le preoccupazioni sulla regolarità dei flussi commerciali, ma l’offerta russa e ucraina continua a mantenersi competitiva sui mercati internazionali. In Europa, il raccolto dei cereali vernini si è concluso in molte aree con risultati generalmente positivi, ma il caldo e la siccità hanno penalizzato le rese in alcune zone, portando a revisioni al ribasso delle stime produttive.

Sul Mais, il clima resta il principale fattore da monitorare. Negli Stati Uniti, il mercato guarda con attenzione all’evoluzione delle colture nel Midwest dopo le fasi di caldo intenso che hanno interessato il Corn Belt, anche se la domanda internazionale continua a sostenere le quotazioni. In Europa, invece, caldo e siccità stanno aumentando le preoccupazioni sulle rese finali in diversi Paesi produttori, tra cui la Francia. Anche in Italia la situazione resta incerta: lo stress idrico e gli eventi estremi hanno interessato diverse aree maidicole, mentre l’impatto finale sulle rese potrà essere valutato solo con l’avvio delle raccolte nelle prossime settimane. 

La Soia segue dinamiche differenti: la ripresa degli acquisti cinesi di prodotto statunitense ha sostenuto le quotazioni, dopo una fase caratterizzata dall’ampia disponibilità sudamericana. Il Brasile mantiene un ruolo centrale grazie a una produzione record, che continua a garantire un’offerta mondiale abbondante. Sul fronte produttivo, la nuova campagna resta ancora da valutare: in Europa e in Italia la coltura è tuttora in campo e le condizioni risultano diversificate a seconda delle aree.

Con la sospensione delle rilevazioni delle Camere di Commercio, il mercato italiano entra ora nella pausa estiva in attesa dei prossimi sviluppi. L’avvio delle raccolte di mais e soia nelle prossime settimane fornirà nuovi elementi per valutare le rese effettive e l’evoluzione dell’offerta nazionale.

TESEO.clal.it: Stato delle coltivazioni mondiali ed europee

Mercato suinicolo: segnali di ripresa in vista del 2027 [Il Commento di Lorenzo Levoni]
10 Agosto 2026

Lorenzo Levoni
Alcar Uno

Lorenzo Levoni – Amministratore Delegato Alcar Uno

BUONE NOTIZIE PER GLI ALLEVATORI. Nel 2027 i prezzi dei suini, complice una minore disponibilità di animali, dovuta a una macellazione di scrofe che appare in questa fase sostenuta, dovrebbero tornare a salire.

Così prevede Lorenzo Levoni, amministratore delegato dell’azienda modenese Alcar Uno, osservando i segnali di un mercato in evoluzione e, in questa fase, in lenta ascesa dopo aver toccato forse il punto più basso fra maggio e giugno.

Uno dei mercati sotto la lente rimane quello tedesco, uno dei principali a livello europeo e, proprio per questo, ago della bilancia delle oscillazioni comunitarie.
“In Germania i prezzi dei suini sono risaliti da 1,40 euro al chilogrammo in giugno agli attuali 1,50 euro – spiega Levoni – e si prevede che la prossima settimana salgano di altri dieci centesimi, per arrivare, salvo sorprese, a 1,70 euro al chilogrammo alla volta di settembre: praticamente il valore che il suino aveva lo scorso aprile e che è una soglia di prezzo che permette agli allevatori di non produrre in perdita”.

Il 2026 è un anno anomalo per gli allevatori, secondo Lorenzo Levoni. “Vi sono stati due momenti di mercato in sofferenza, a gennaio e a giugno – sintetizza – e complessivamente non è stata un’annata granché soddisfacente per i produttori e le aziende agricole hanno comunque dovuto continuare a investir per adeguarsi alle normative relative al benessere animale”.

I consumi di carne suina, d’altronde, non sono particolarmente brillanti, fatta eccezione per la settimana di Ferragosto, dove gli acquisti di costine e lombi trainano di fatto i listini della carne fresca.
“Le temperature elevate non stanno sostenendo i consumi delle carni fresche, mentre sul fronte della produzione il caldo anomalo sta rallentando l’accrescimento dei maiali, aspetto che potrebbe appesantire il mercato nel bimestre ottobre-novembre, periodo nel quale storicamente i listini non sono particolarmente brillanti”, specifica Levoni.

Positiva, nel complesso, l’estate per i consumi di salumi crudi, partiti un po’ in sordina dopo Pasqua, mentre è negativo il bilancio per i salumi cotti come prosciutto e mortadella.

La sfida per il 2027? Rilanciare le esportazioni, rallentate dopo i casi di Peste suina africana in Spagna.

“Con un tasso di autoapprovvigionamento in UE del 115%, è fondamentale individuare nuovi mercati e sostenere il comparto”.

TESEO.clal.it – Dashboard Suini

Consumi di carne: la carne resta centrale nella dieta, ma il prezzo guida gli acquisti 
3 Agosto 2026

di: Marika De Vincenzi

Teseo.clal.it – Evoluzione dei prezzi retail delle carni fresche in Italia

Nei primi sei mesi del 2026 tengono i consumi di carne avicunicola (+1,30% in quantità su base tendenziale), in parte sacrificati per un incremento dei prezzi a valore (+5,3%).

Il primo semestre di quest’anno conferma un calo dei consumi di carne bovina fresca nel retail: -6,8%, a fronte di un aumento a valore del 5,4%.

In un contesto di inflazione, salari fra i meno brillanti in Europa, incognite economiche e finanziarie, il consumatore è più orientato ad acquistare proteine nobili di origine animale a minor costo. 

È così che la carne suina fresca accelera più in quantità (+8,6% tendenziale), rispetto all’incremento a valore (+7,4%).

Nulla di nuovo sotto il sole: anche il mese di giugno conferma quanto già evidenziato nei primi cinque mesi del 2026.

Prendendo come riferimento l’anno terminante (AT) dicembre 2019 (base zero), la variazione dei prezzi retail evidenzia un forte aumento per la carne bovina fresca, passata dal +37,3% (AT dicembre 2025) al +45,9% (AT giugno 2026). Un rincaro che, in un contesto di fragilità economica, contribuisce alla riduzione dei consumi.

Più contenuto, invece, l’aumento dei prezzi della carne suina fresca, dal +24,3% al +23,6% rispetto all’AT dicembre 2019. Una dinamica che ha favorito la crescita dei consumi.

I volumi consumati nell’AT giugno 2026 hanno registrato le seguenti variazioni rispetto all’AT dicembre 2019:

  • Carne suina fresca: +17,0%
  • Carne avicola fresca: +16,4%
  • Carne bovina fresca: -3,1%

Nell’ambito dei salumi, il primo semestre dell’anno evidenzia un rallentamento degli acquisti in quantità, che interessa in particolare:

  • Prosciutto cotto: -5,3% tendenziale
  • Mortadella: -4,3%
  • Salame: -1,1%
  • Pancetta a cubetti: -3,5%

Tengono, invece, le vendite in quantità del Prosciutto Crudo (+2,3%), che nella suddivisione fra DOP e non DOP sale rispettivamente dell’1,0% e del 3,5%.

I consumi, seppure complessivamente non proprio brillantissimi, confermano che le proteine animali costituiscono uno dei pilastri della dieta mediterranea, e proprio per questo i consumatori non vi rinunciano.

Teseo.clal.it – Mercato suinicolo italiano

Italia: calano i suini macellati per le produzioni DOP/IGP
27 Luglio 2026

di: Marika De Vincenzi

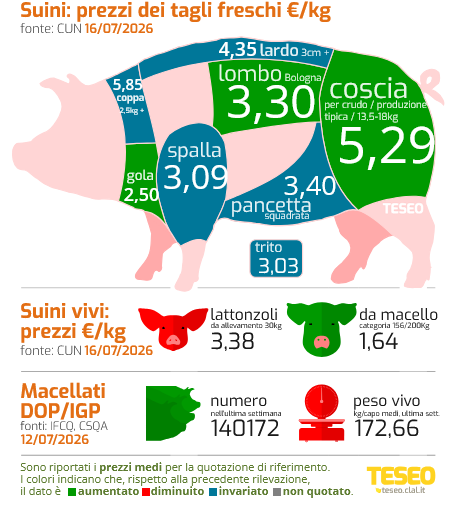
TESEO.clal.it – Suini: prezzi dei tagli freschi

La struttura della macellazione suinicola italiana evidenzia un profondo cambiamento nella composizione dei capi destinati ai diversi circuiti produttivi.

Negli ultimi anni il numero di suini macellati conformi per produzioni DOP/IGP ha registrato una contrazione, mentre cresce il numero degli altri suini macellati, calcolati come differenza rispetto al totale delle macellazioni nazionali.

Il confronto a cinque anni (2020-2025) evidenzia quindi due dinamiche opposte:

  • SUINI CONFORMI PER DOP/IGP: si registra una netta contrazione del 14,6% dei capi destinati al circuito tutelato, scesi a 6,34 milioni.
  • ALTRI SUINI: crescono del 12,6% le macellazioni dei capi non destinati al circuito certificato, che salgono a 3,58 milioni di unità. Questa voce rappresenta la differenza rispetto al totale dei suini macellati in Italia rilevato da Eurostat.

L’evoluzione evidenzia un progressivo ridimensionamento del peso del circuito DOP/IGP sul totale delle macellazioni nazionali: la quota dei suini conformi, infatti, è passata dal 70% nel 2020 al 64% nel 2025.

Il cambiamento si inserisce nella trasformazione della filiera suinicola italiana, influenzata da diversi fattori: la riduzione degli allevamenti, la pressione sui costi di produzione, l’evoluzione della domanda di carne suina e di prodotti trasformati; oltre agli effetti delle problematiche sanitarie, in particolare della Peste Suina Africana (PSA), che ha condizionato la gestione degli allevamenti e la disponibilità di capi destinati alla filiera DOP. 

Hanno contribuito anche le normative sul benessere animale, con i conseguenti investimenti richiesti agli allevamenti, e l’elevata età media degli allevatori, che rende più difficile il ricambio generazionale.

Negli ultimi anni sono intervenuti anche aggiornamenti dei disciplinari delle principali produzioni DOP suine, che hanno modificato alcuni requisiti di conformità dei capi destinati al circuito tutelato.

I dati provvisori più recenti mostrano alcuni segnali di recupero: nel periodo gennaio-giugno 2026, il numero di suini conformi per produzioni DOP/IGP risulta in crescita dell’8,6% rispetto allo stesso periodo del 2025, indicando un possibile recupero dei volumi destinati al circuito tutelato (vedi grafico). 

L’evoluzione osservata nel primo semestre 2026 dovrà trovare conferma nei prossimi mesi. La filiera è chiamata a individuare strategie in grado di rafforzare qualità, redditività e competitività delle produzioni a Indicazione Geografica.

TESEO.clal.it – Suini macellati conformi per le produzioni DOP/IGP

Oltre la redditività, costruire il futuro aziendale
23 Luglio 2026

La redditività è un requisito essenziale per ogni impresa zootecnica. Tuttavia il contesto di volatilità dei mercati, la crescente pressione normativa, le transizioni ambientali e tecnologiche, così come le maggiori aspettative sociali, dimostrano quanto la capacità di “restare sul mercato” dipenda da un insieme di fattori che vanno oltre il risultato economico annuale. Lo dimostra il fatto che anche con prezzi favorevoli per il latte, il numero di aziende agricole continua a diminuire. Uno studio dell’università di Siviglia (Spagna) relativo all’allevamento caprino ha analizzato le varie componenti di questo requisito, proprie anche per gli altri allevamenti da latte.

La continuità richiede una visione di lungo periodo

La continuità aziendale è un equilibrio tra solidità finanziaria; sostenibilità strategica; valore sociale; gestione del rischio; capacità organizzativa. Innanzitutto la redditività deve essere analizzata sotto l’aspetto della gestione aziendale riguardo la solidità finanziaria, che ne è un pilastro fondamentale. Un allevamento può essere profittevole oggi ma non sostenibile domani a causa di criticità strategiche come la dipendenza da un solo acquirente, il ritardo nell’innovazione (gestione dati, automazione, benessere animale), la mancata adattabilità alle transizioni ambientali ed alle nuove normative. La continuità richiede una visione di lungo periodo, con investimenti mirati e capacità di anticipare i cambiamenti.

Gli allevamenti operano sotto una crescente pressione pubblica, quindi occorre anche la capacità di attuare relazioni positive col territorio, trasparenza verso consumatori ed istituzioni, conformità alle normative ambientali e sanitarie. In altri termini occorre agire sulla reputazione come asset strategico. Questo significa anche rafforzare la comunicazione positiva sul settore, cioè valorizzare la reputazione, rivolta alla società ed ai giovani per garantire il ricambio generazionale. La redditività non protegge poi dagli shock (rischi di mercato, sanitari, climatici,  normativi) cui sono esposti gli allevamenti, per cui diventa oggi indispensabile affrontare la gestione del rischio.

Investire nel capitale umano è indispensabile

Infine, l’importanza del capitale umano, ovvero capacità di attrarre e trattenere personale qualificato; leadership in grado di guidare il cambiamento; cultura aziendale orientata all’apprendimento. Un allevamento che non investe nel proprio capitale umano rischia di perdere competitività anche se oggi è profittevole.

Per garantire la redditività futura, più che un modello di produzione in sé occorre valutare l’efficienza nell’uso delle risorse all’interno di ciascun modello. La redditività è la base, ma non l’intero edificio. Senza queste dimensioni complementari, l’azienda può essere forte oggi ma fragile e non sostenibile domani.

Fonte: Interempresas

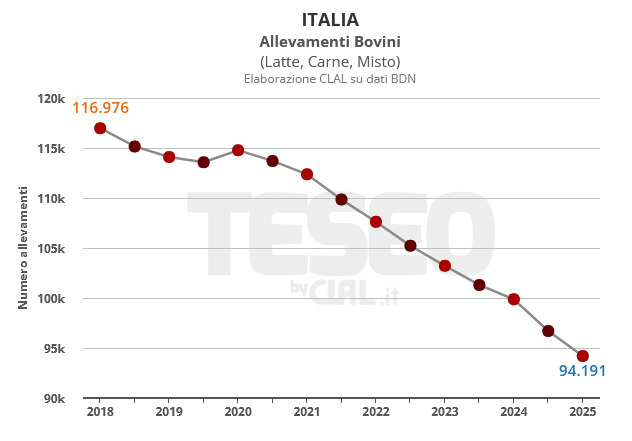
TESEO.clal.it – Allevamenti Bovini
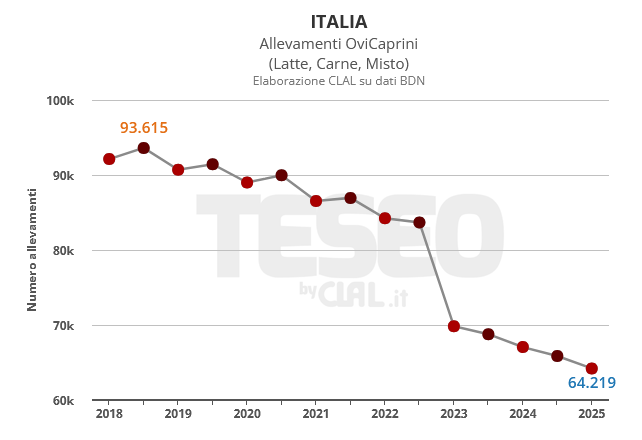
TESEO.clal.it – Allevamenti Ovicaprini
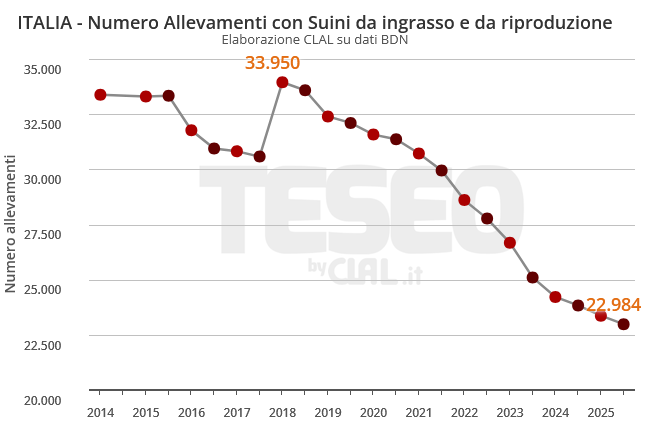
TESEO.clal.it – Allevamenti di Suini

Mercato suinicolo cinese: quali prospettive per la seconda metà del 2026? 
20 Luglio 2026

Di Marika De Vincenzi

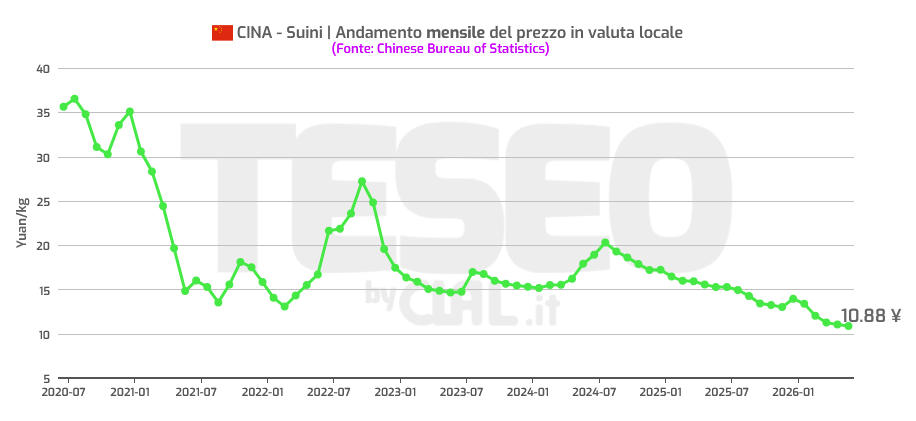
TESEO.clal.it – Cina: Andamento mensile del prezzo dei Suini

Il mercato cinese del suino affronta un persistente eccesso di offerta, che mantiene sotto pressione i prezzi dei maiali vivi e riduce il ricorso al commercio estero. 
Secondo le stime USDA, la produzione di Carne Suina della Cina nel 2026 si attesterà a 59,5 milioni di tonnellate, mostrandosi stabile rispetto al 2025. Tuttavia, l’Ufficio Nazionale di Statistica della Cina rileva nel primo trimestre un incremento produttivo del 4,2% su base annua, trainato dalla maggiore efficienza negli allevamenti e dall’accelerazione delle macellazioni.

Per contrastare l’eccesso di offerta, il Governo cinese ha avviato un piano di riduzione del patrimonio di scrofe, limitando gli incentivi all’espansione produttiva e favorendo pesi di macellazione intorno ai 120 kg. Questa politica ha inizialmente accelerato le macellazioni, contribuendo ad aumentare la disponibilità di carne sul mercato. 
Con prezzi scesi al di sotto dei costi di produzione, i governi centrali e locali sono intervenuti acquistando carne suina da destinare alle riserve strategiche. Stock che dovranno essere gestiti con molta attenzione, per evitare ulteriori squilibri di mercato.
A giugno il prezzo medio dei Suini Vivi si è attestato a 10,88 yuan/kg (1,39 €/kg), il 29% in meno rispetto allo stesso mese del 2025.

La forte disponibilità interna ha tagliato l’import: tra gennaio e maggio 2026 le importazioni cinesi di carni suine fresche, refrigerate e congelate sono diminuite del 29,2%, attestandosi a 314mila tonnellate. 
L’UNIONE EUROPEA si conferma il principale partner commerciale con la SPAGNA leader tra i singoli esportatori, mentre gli USA arretrano per i dazi di ritorsione. Nel comparto delle frattaglie, l’UE mantiene la propria posizione dominante coprendo il 52% dell’import cinese.

Nel breve termine il mercato dovrebbe rimanere condizionato da un’offerta abbondante di carne suina e da consumi ancora deboli. La riduzione del patrimonio di scrofe (dopo anni in cui la Cina ha spinto per tornare ai livelli precedenti all’esplosione della Peste suina) potrebbe favorire un graduale riequilibrio del mercato nella seconda parte dell’anno, ma la domanda interna continuerà a rappresentare il principale fattore di incertezza per il settore suinicolo mondiale, strettamente connesso alle dinamiche asiatiche.

TESEO.clal.it – Suini: prezzi dei tagli freschi

Mais: pericolo caldo per il prossimo raccolto UE + Commento di Fausto Nodari, AMI – Confagricoltura
15 Luglio 2026

Fausto Nodari
Brescia

Di: Elisa Donegatti

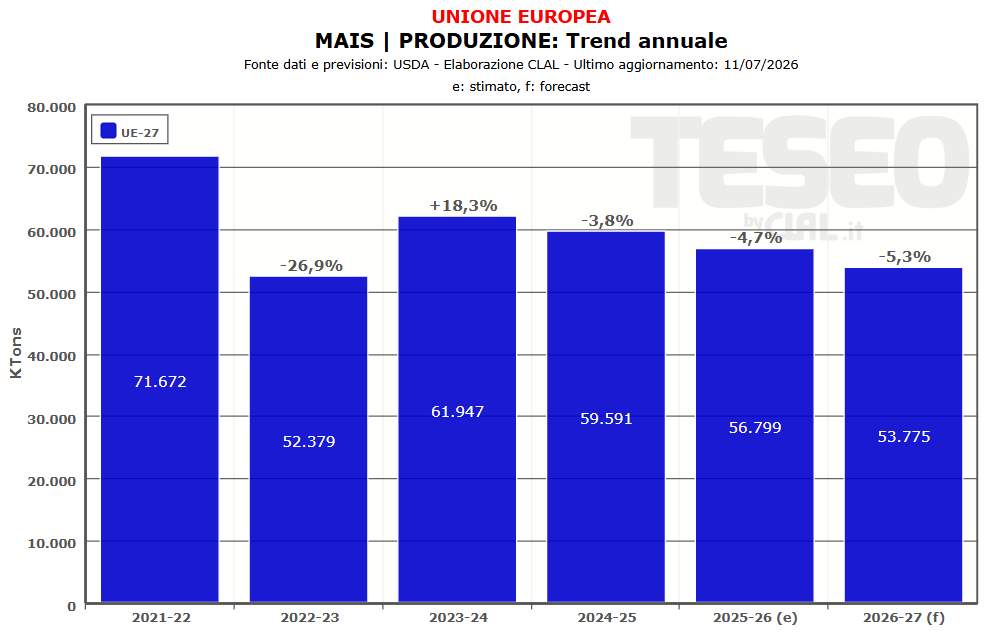
La produzione mondiale di Mais della campagna 2026/27 è oggi stimata da USDA in 1,297 miliardi di tonnellate: inferiore all’annata precedente, ma comunque elevata. Un livello che si conferma tra i più elevati mai registrati, grazie soprattutto agli ancora ottimi raccolti previsti negli Stati Uniti (406 milioni di tonnellate) e in Brasile (139 milioni di tonnellate). 

Lo scenario cambia, però, osservando il mercato europeo. L’USDA ha rivisto al ribasso il raccolto comunitario da 57,5 a 53,8 milioni di tonnellate, mentre Coceral ed Expana stimano una produzione ancora inferiore, attorno ai 52,7 milioni, a causa delle ondate di calore e della siccità che hanno colpito le principali aree maidicole durante la delicata fase di impollinazione.  

Le criticità maggiori si registrano in Francia e Ungheria. Secondo FranceAgriMer, solo il 47% del Mais francese è classificato in condizioni buone o eccellenti, il livello più basso registrato negli ultimi tredici anni. In controtendenza la Romania, dove le piogge delle ultime settimane potrebbero migliorare le rese, pur senza compensare completamente le perdite attese negli altri Paesi produttori. Essendo l’UE non autosufficiente per il Mais, una minor produzione favorirebbe l’aumento delle importazioni dal resto del Mondo.

Anche in Pianura Padana il Mais sta attraversando la fase di impollinazione, e le elevate temperature hanno reso necessario intensificare gli interventi irrigui. Solo nelle prossime settimane sarà possibile valutare l’effettivo impatto del caldo sulle rese. 

Per il momento l’ampia disponibilità mondiale continua a contenere il rischio di forti rialzi delle quotazioni. Tuttavia, un ulteriore peggioramento del raccolto europeo, renderebbe il mercato comunitario ancora più dipendente dalle importazioni, sostenendo i prezzi nella seconda parte della campagna e con possibili ripercussioni anche sul mercato italiano. 

Il commento dell’Agricoltore

Fausto Nodari – Vicepresidente AMI e membro del Comitato Nazionale di Confagricoltura

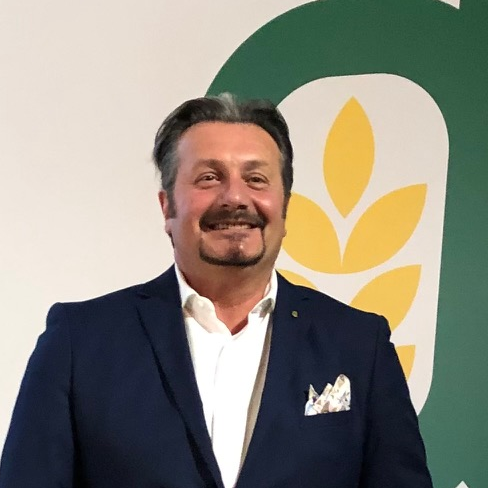
«Una disamina che descrive perfettamente quello che risulta essere lo stato dell’arte del momento per quanto riguarda la coltura più eclettica del mercato. Vorrei però aggiungere che, al momento, è piuttosto azzardato fare delle stime: quello che il caldo anomalo ha causato nella fase fenologica più delicata della coltura lo scopriremo tra qualche settimana, quando avremo maggiore consapevolezza, sia nel Midwest sia in Europa, di ciò che è realmente successo.

Nel frattempo i futures del mais al CBOT rimangono molto attenti all’evoluzione della situazione, mantenendosi rialzisti e con quotazioni ai massimi dell’ultimo mese. 

Tornando velocemente a noi, la situazione idrogeologica dell’area padana risulta fortemente compromessa e, se non dovesse interrompersi il trend di questa anomala estate, potremmo trovarci tra un paio di settimane in una situazione ben più drammatica. Tutto ciò potrebbe incidere sul prezzo e, se a una produzione già scarsa dovesse aggiungersi anche una qualità deludente, si aprirebbe una voragine speculativa che potrebbe compromettere definitivamente l’annata. 

Abbiamo una sola possibilità, se vogliamo rimanere competitivi in un mercato sempre più esigente e affrontare le sfide che il clima ci riserva: affidarci alla scienza, attraverso le nuove tecnologie TEA (Tecniche di Evoluzione Assistita), o NGT (New Genomic Techniques), qualunque nome si voglia utilizzare. Purtroppo siamo già fuori tempo massimo e stiamo giocando con il fuoco… a proposito di temperature.»

TESEO.clal.it – UE-27: Previsioni Produzioni Annuali di Mais